
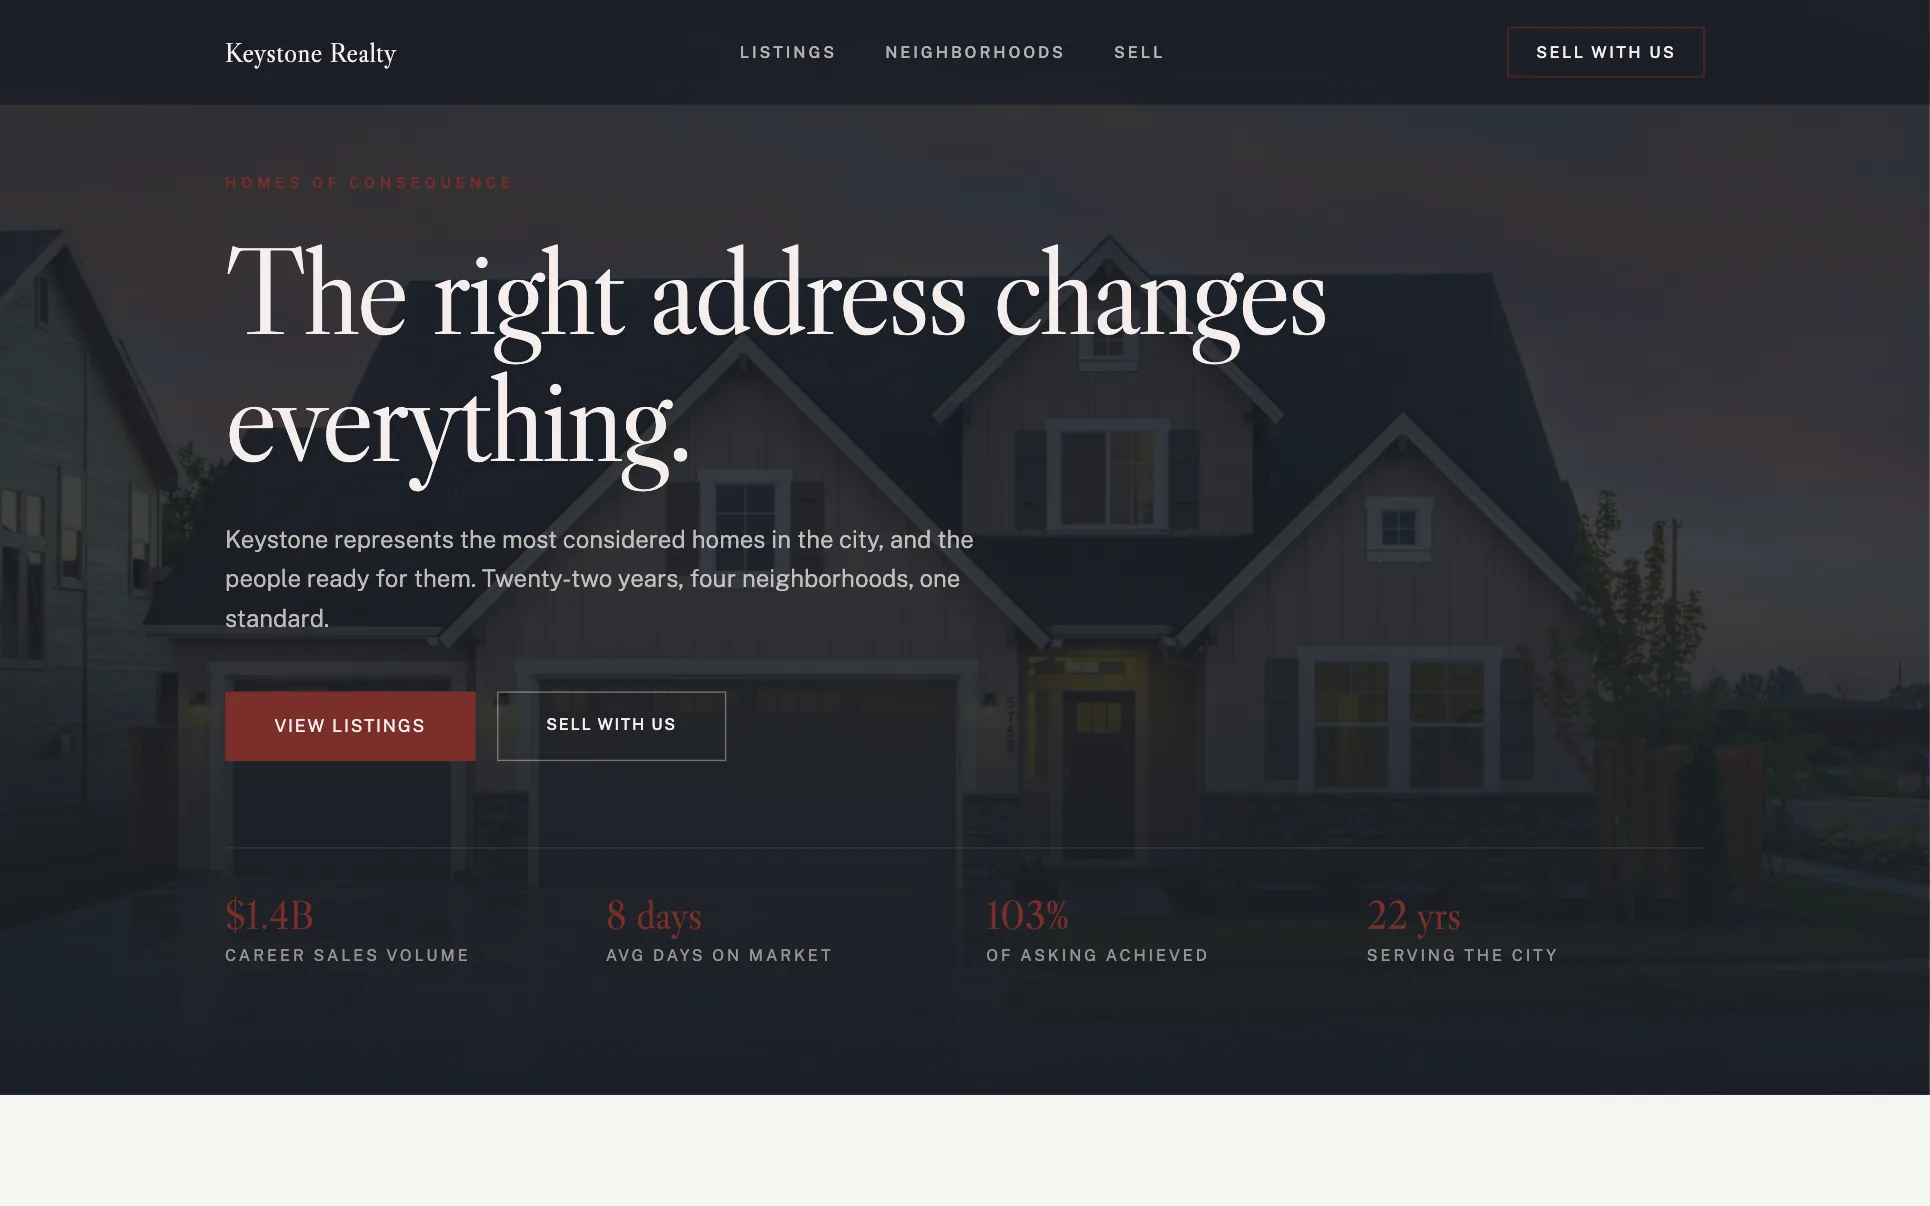
Strona brokera kredytowego, która buduje zaufanie przed pierwszym telefonem

Krótka odpowiedź
Najlepszy sposób na zbudowanie strony brokera kredytowego to opisanie praktyki, oferowanych programów kredytowych i danych licencji AI we.inc (od $20/mies.), które zbuduje stronę programów kredytowych i formularz kontaktowy. Każda strona musi pokazywać Twój numer NMLS i ujawnienie Equal Housing Opportunity, a strona powinna opisywać Twój proces, a nie obiecywać konkretne stawki czy akceptację, bo reklama kredytów hipotecznych jest regulowana.
Opisz swoją praktykę, a AI zbuduje stronę z rodzajami kredytów, Twoim numerem NMLS i formularzem kontaktowym. Edytuj przez czat, wizualnie lub w kodzie.
Podstrony, których potrzebuje każda strona: Broker kredytowy
- Strona główna: Powinna przedstawiać Ciebie lub Twoje biuro, programy kredytowe, w których się specjalizujesz, i Twój numer NMLS w stopce, bo tego oczekuje się na każdej stronie kredytów hipotecznych.
- Programy kredytowe: Kredytobiorcy chcą zobaczyć, czy zajmujesz się ich sytuacją, czy to konwencjonalny, FHA, VA, jumbo czy refinansowanie, zanim się odezwą.
- O mnie / Licencje: Zaufanie ma ogromne znaczenie w kredytach hipotecznych, więc Twoje doświadczenie, stany licencji i numer NMLS należą tu ze szczegółami.
- Zasoby / FAQ: Zwłaszcza pierwsi nabywcy szukają podstawowych wyjaśnień procesu kredytowego, które strona zasobów może przechwycić.
- Kontakt / Uzyskaj wstępną kwalifikację: Formularz do rozpoczęcia rozmowy, z ostrożnością, by nie sugerować, że wstępna zgoda odbywa się na samej stronie.
Zbuduj z tym opisem
Strona dla niezależnego brokera kredytowego w Denver, Alan Reyes, z licencją w Kolorado i numerem NMLS wyświetlanym na całej stronie, specjalizującego się w kredytach dla pierwszych nabywców domów i FHA, ze stroną programów kredytowych, stroną zasobów wyjaśniającą proces kredytowy i formularzem kontaktowym na bezpłatną konsultację.
Funkcje zaprojektowane dla Twojej branży
- Strona programów kredytowych: Wyjaśnij rodzaje kredytów, w których pomagasz klientom, od programów dla pierwszych nabywców po refinansowanie.
- Ujawnienie NMLS: Pokaż wyraźnie swój numer NMLS i wymagane ujawnienia, czego oczekuje się na stronie każdego specjalisty od kredytów hipotecznych.
- Formularz kontaktowy / zapytania: AI może zbudować formularz, w którym potencjalni kredytobiorcy zaczynają rozmowę przed złożeniem wniosku.
Idealne dla:
- Niezależny broker kredytowy budujący profesjonalną pierwszą stronę
- Doradca kredytowy w biurze chcący osobistej strony obok strony firmy
- Broker specjalizujący się w programach dla pierwszych nabywców domów budujący stronę nastawioną na zasoby
- Biuro brokerskie wymieniające doradców kredytowych i ich numery NMLS na jednej stronie
Numer NMLS i ujawnienie Equal Housing są niepodlegające negocjacjom
Każda strona, a przynajmniej stopka, powinna pokazywać Twój numer NMLS, a strony kredytów hipotecznych powinny zawierać oświadczenie i logo Equal Housing Opportunity. To standardowa praktyka dla specjalistów od kredytów hipotecznych, oczekiwana przez kredytobiorców i normy branżowe.
Unikaj obietnic stawek lub gwarantowanej akceptacji
Przepisy o reklamie kredytów hipotecznych ograniczają, co możesz twierdzić o stawkach, warunkach i szansach akceptacji. Utrzymuj język skupiony na procesie, doświadczeniu i oferowanych programach zamiast konkretnych liczb czy gwarancji i zawsze kieruj pytania o stawki do osobistej rozmowy.
Wyjaśniaj programy kredytowe prostym językiem
Kredytobiorcy, zwłaszcza pierwsi nabywcy, często nie znają różnicy między kredytami FHA, konwencjonalnymi i VA. Strona zasobów lub FAQ wyjaśniająca to prostymi słowami buduje zaufanie i odpowiada na pytania przed pierwszym telefonem.
Licencje stanowe mają znaczenie
Jeśli masz licencję w wielu stanach, powiedz to wyraźnie, ponieważ brokerzy kredytowi zwykle mogą udzielać kredytów tylko w stanach, w których mają licencję. Powinno to być dokładne i konkretne, a nie sugerowane.
Ile to kosztuje, uczciwie
Domena kosztuje około $10 do $20 rocznie. Większość brokerów kredytowych już płaci za system obsługi wniosków kredytowych i narzędzia zgodności osobno od strony marketingowej. Dla strony zbudowanej przez AI ze stronami programów kredytowych i sekcją zasobów Starter za $20/mies. zwykle wystarcza, a Pro jest przydatne, jeśli często aktualizujesz treści.
Budowanie jest darmowe, bez karty; płatne plany od $20/mies.
Pytania o strony internetowe: Broker kredytowy
Ile kosztuje strona brokera kredytowego?
Możesz zbudować swoją stronę za darmo, bez karty na start. Płatne plany zaczynają się od $20 miesięcznie za 250 kredytów, plus około $10 do $20 rocznie za własną domenę.
Czy muszę pokazywać numer NMLS na stronie?
Najprawdopodobniej tak, ale wymogi wynikają z przepisów federalnych i stanowych i się różnią. Wielu licencjonowanych specjalistów od kredytów hipotecznych pokazuje numer NMLS (często w stopce lub na stronie o mnie) wraz z ujawnieniem Equal Housing Opportunity; sprawdź u swojego stanowego regulatora, co dokładnie musi wyświetlać Twoja strona.
Czy kredytobiorcy mogą składać wniosek o kredyt bezpośrednio na stronie?
We.inc nie zawiera systemu wniosków kredytowych ani underwritingu. AI może zbudować formularz kontaktowy lub zapytania o wstępną kwalifikację, a faktyczne wnioski idą przez Twój system obsługi wniosków kredytowych.
Czy mogę podawać konkretne oprocentowanie na stronie?
Reklamowanie konkretnych stawek wiąże się z surowymi wymogami ujawniania w przepisach o kredytowaniu, więc większość brokerów unika publikowania bieżących stawek i zaprasza kredytobiorców do osobistej rozmowy po aktualne liczby.
Czy mogę użyć własnej domeny dla mojej działalności kredytowej?
Tak, własne domeny, SSL i hosting są wliczone w płatne plany we.inc, więc Twoja strona może działać pod własną domeną zamiast adresu we.inc.
Powiązane: Kreator stron
- Kreator strony dla firm przeprowadzkowych
- Kreator stron dla muzyków
- Kreator strony salonu paznokci
- Szablon i projekt strony newslettera dla autorów
- Projekt strony organizacji non-profit
- Strona notariusza
- Kreator strony dla dietetyków
- Projekt strony kursu online
Produkt
Dla kogo
- Dla agencji
- Dla freelancerów
- Dla firm hostingowych
- Dla platform SaaS
- Dla startupów
- Usługi finansowe
- Rozwiązania dla ochrony zdrowia
Funkcje
Zasoby
- Blog
- Centrum pomocy
- Darmowe narzędzia dla firm
- Free UI Components
- Szablony
- Kolekcje szablonów
- Przykłady stron
- Poradniki
- Porównania
- Alternatywy
- Najlepsze
- Recenzje
- Przewodniki po cenach
- Zastosowania
- Słownik i poradniki
- Integracje
- Dla programistów
- Benchmark
- Windows App