Dê às empresas clientes e aos associados um site, com o nome da sua instituição
White label / Bancos e cooperativas de crédito
Bancos comunitários e cooperativas de crédito disputam o relacionamento com pequenas empresas com fintechs que juntam pagamentos, folha de pagamento e presença na web. Um criador de sites com a sua marca é um dos poucos benefícios que uma instituição local pode acrescentar sem desenvolver software. Esta página mostra como essa oferta funciona na prática, quem é responsável pelo quê, o que a sua avaliação de fornecedores vai perguntar e onde estão os riscos.
Agendar uma demonstração · O preço é sob medida para o seu volume e a sua configuração, e você recebe seu preço exato na chamada. 0% de taxa por transação.
Atualizado: 25 de outubro de 2026
Resumo
- A oferta: uma empresa cliente ou um associado entra no seu portal com a sua marca, cria um site para o próprio negócio e é dono dele. Você fornece a ferramenta; você não escreve o conteúdo.
- Decida cedo se será gratuito com a conta, parte de um pacote empresarial ou um adicional pago. A plataforma suporta os três, inclusive sem cobrança nenhuma.
- Os reguladores bancários dos EUA (Federal Reserve, FDIC, OCC) publicaram em junho de 2023 orientações conjuntas sobre risco de terceiros; a NCUA tem orientações próprias para cooperativas de crédito. Espere uma avaliação de fornecedor com base nelas.
- A We.Inc oferece login, painel e e-mails com a sua marca, chaves por cliente, log de auditoria e código que cada cliente pode levar consigo. Agende uma demonstração para conhecer tudo.
Por que uma instituição ofereceria sites
Uma pequena empresa precisa de quatro coisas no primeiro ano: uma conta, um jeito de receber pagamentos, um lugar para cuidar da contabilidade e um site. Bancos e cooperativas cuidam da primeira e, cada vez mais, da segunda. O site é onde o cliente vai para outro lugar, muitas vezes para uma plataforma que também lhe vende pagamentos, uma maquininha e, mais cedo ou mais tarde, um empréstimo.
Oferecer um criador de sites com o seu nome é uma forma de continuar nessa conversa do primeiro ano. Lugares típicos onde ele aparece:
- Abertura de conta empresarial. "A sua conta vem com um site para o seu negócio."
- Pacotes para pequenas empresas. Junto com serviços de tesouraria, adquirência ou um cartão de crédito empresarial.
- Benefícios para associados. Cooperativas que atendem autônomos, trabalhadores de aplicativos ou um quadro social com muitos empreendedores individuais.
- Programas comunitários. Oficinas para pequenas empresas, revitalização de centros comerciais, iniciativas para negócios de minorias e de mulheres.
- Relacionamentos de crédito. Novos tomadores de crédito SBA ou de microcrédito que precisam de uma presença online confiável.
Nada disso precisa ser uma linha de receita. Para a maioria das instituições, a medida são depósitos e relacionamentos, não tarifas de site.
A divisão de responsabilidades, numa tabela
A decisão de desenho mais importante: a instituição fornece a ferramenta, o cliente cria o site e é dono dele. A sua equipe não deveria escrever o cardápio de uma padaria nem aprovar os preços de um encanador. Coloque isso por escrito antes do lançamento.
| Área | Instituição | Cliente ou associado | Fornecedor da plataforma |
|---|---|---|---|
| Marca no portal, nos e-mails e no login | É dona e aprova | Vê a marca | Fornece os controles |
| Conteúdo do site do cliente | Não é responsável; não edita | Escreve, é dono e publica | Fornece o editor |
| Domínio do cliente | Nenhum papel | Compra e é dono | Permite conectá-lo |
| Quem pode se cadastrar | Decide (só por convite, ou todos os clientes empresariais) | Aceita o convite | Aplica as regras de convite |
| Suporte à ferramenta de sites | Primeiro nível, ou encaminha | Pede ajuda | Segundo nível para a instituição |
| Cobrança pelo serviço | Decide (grátis, em pacote, pago) | Paga, se houver cobrança | Fornece a cobrança de clientes, se usada |
| Saída | Pode encerrar o programa | Pode baixar o código do site | Fornece a exportação |
Duas observações. Primeiro, se o site de um cliente diz que é "oferecido por" sua instituição, existe um vínculo de reputação mesmo que você não o edite, então vale ter uma política curta de uso aceitável. Segundo, cuide para que a oferta de site nunca pareça condição para concessão de crédito; a sua equipe de compliance terá opiniões sobre como descrevê-la em conversas de crédito.
O que a sua avaliação de fornecedores vai perguntar
Bancos regulados em nível federal nos EUA vão avaliar uma plataforma de sites com base na Interagency Guidance on Third-Party Relationships: Risk Management, publicada em junho de 2023 pelo Federal Reserve, pela FDIC e pelo OCC. Ela descreve um ciclo de vida: planejamento, due diligence e seleção, negociação do contrato, monitoramento contínuo e encerramento. Cooperativas de crédito com seguro federal têm as orientações próprias da NCUA sobre avaliação de relacionamentos com terceiros, que cobrem avaliação de risco e planejamento, due diligence e medição, monitoramento e controle de riscos.
A profundidade da avaliação deve ser proporcional ao risco. Uma ferramenta de sites que não guarda dados de contas e não se conecta ao core bancário costuma ter risco menor do que um parceiro de pagamentos ou de crédito, e você pode manter isso assim por desenho:
- Nenhuma integração com o core ou com o internet banking. Os clientes se cadastram com um e-mail, não com as credenciais bancárias.
- Nenhum dado de conta compartilhado. Você convida uma empresa por e-mail; não envia à plataforma números de conta, saldos ou histórico de transações.
- Nenhum formulário com a marca da instituição coletando informações financeiras. O site do cliente é sobre o negócio dele.
Perguntas para ter respostas prontas, tiradas do ciclo de vida das orientações:
- Planejamento: qual é o benefício (relacionamentos, depósitos) e o que acontece com os sites dos clientes se você encerrar o programa?
- Due diligence: que dados o fornecedor guarda (nomes e e-mails dos clientes convidados, o conteúdo dos sites) e quem no fornecedor pode vê-los?
- Contrato: quem é dono dos sites e do código dos clientes, que aviso é dado antes de mudanças e que dados são devolvidos ou apagados no final?
- Monitoramento: quem na instituição acompanha cadastros, reclamações e o conteúdo dos sites?
- Encerramento: todo cliente consegue sair com o seu site? (Com a We.Inc, o código de cada site pode ser baixado ou sincronizado com o GitHub.)
O nosso checklist de contratação e o plano de saída de fornecedor cobrem o texto do contrato. Não temos SOC 2 nem certificações semelhantes e não assumimos compromissos de disponibilidade ou de região de dados; peça o que podemos oferecer por escrito e avalie conforme a sua própria classificação de risco.
O que os seus clientes veem
O portal, a página de login, o painel e os e-mails levam o nome, o logo e as cores da instituição. O cliente nunca precisa saber quem é o fornecedor da plataforma.
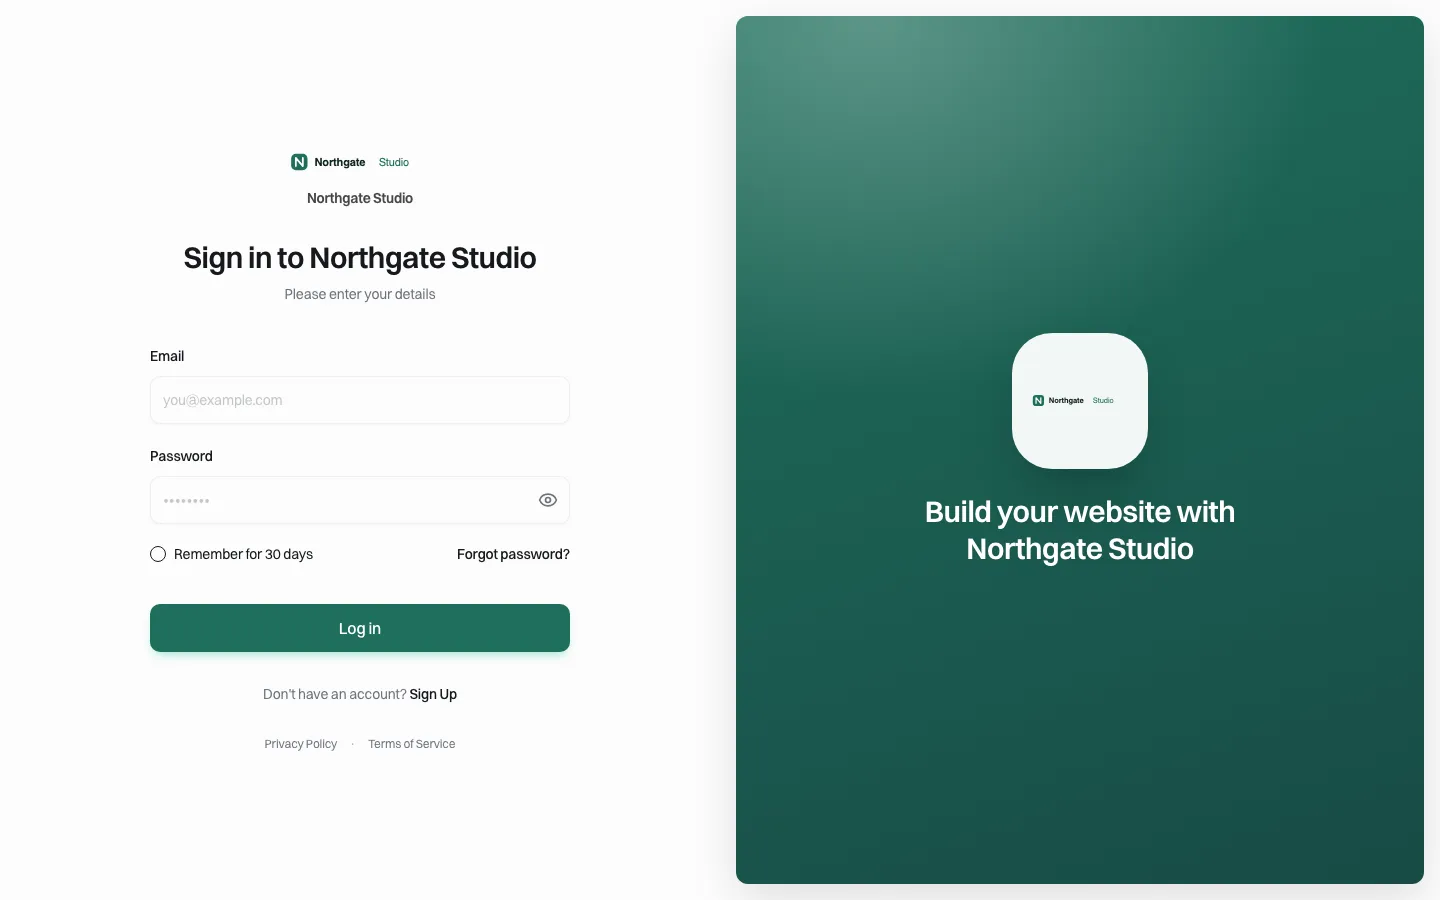
*Uma página de login com a marca (marca de demonstração). O nome e as cores da sua instituição substituem estes.*
Depois de entrar, o cliente chega ao próprio painel, descreve o seu negócio em linguagem simples e a IA cria uma primeira versão do site, que ele então edita.
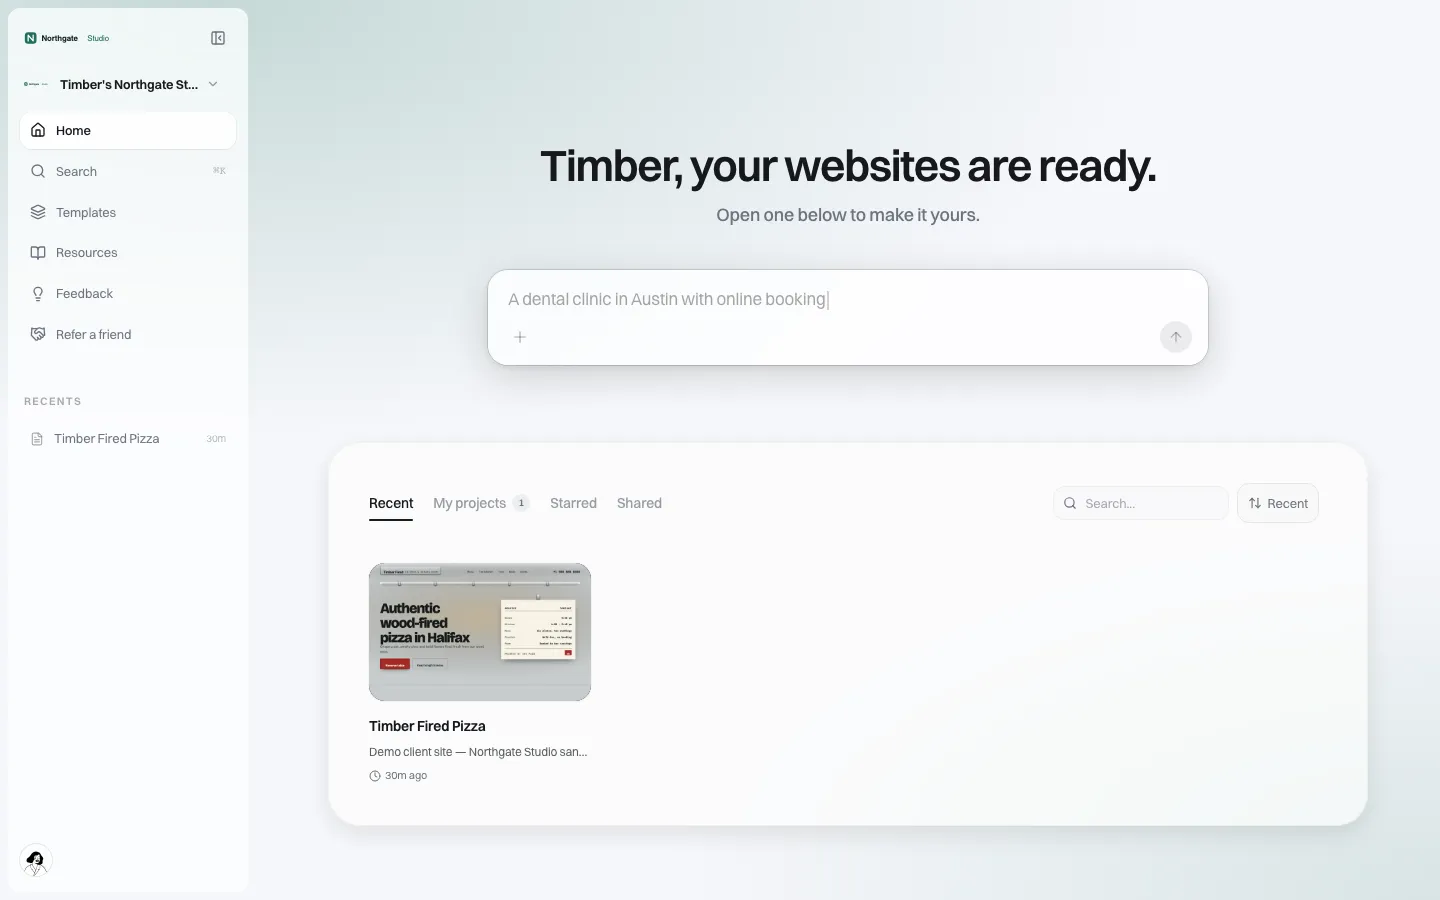
*O painel do cliente no endereço web da própria marca.*
Se você inclui o site gratuitamente com a conta, não é preciso definir plano nem preço; a página de cobrança apenas diz quem fornece o acesso.
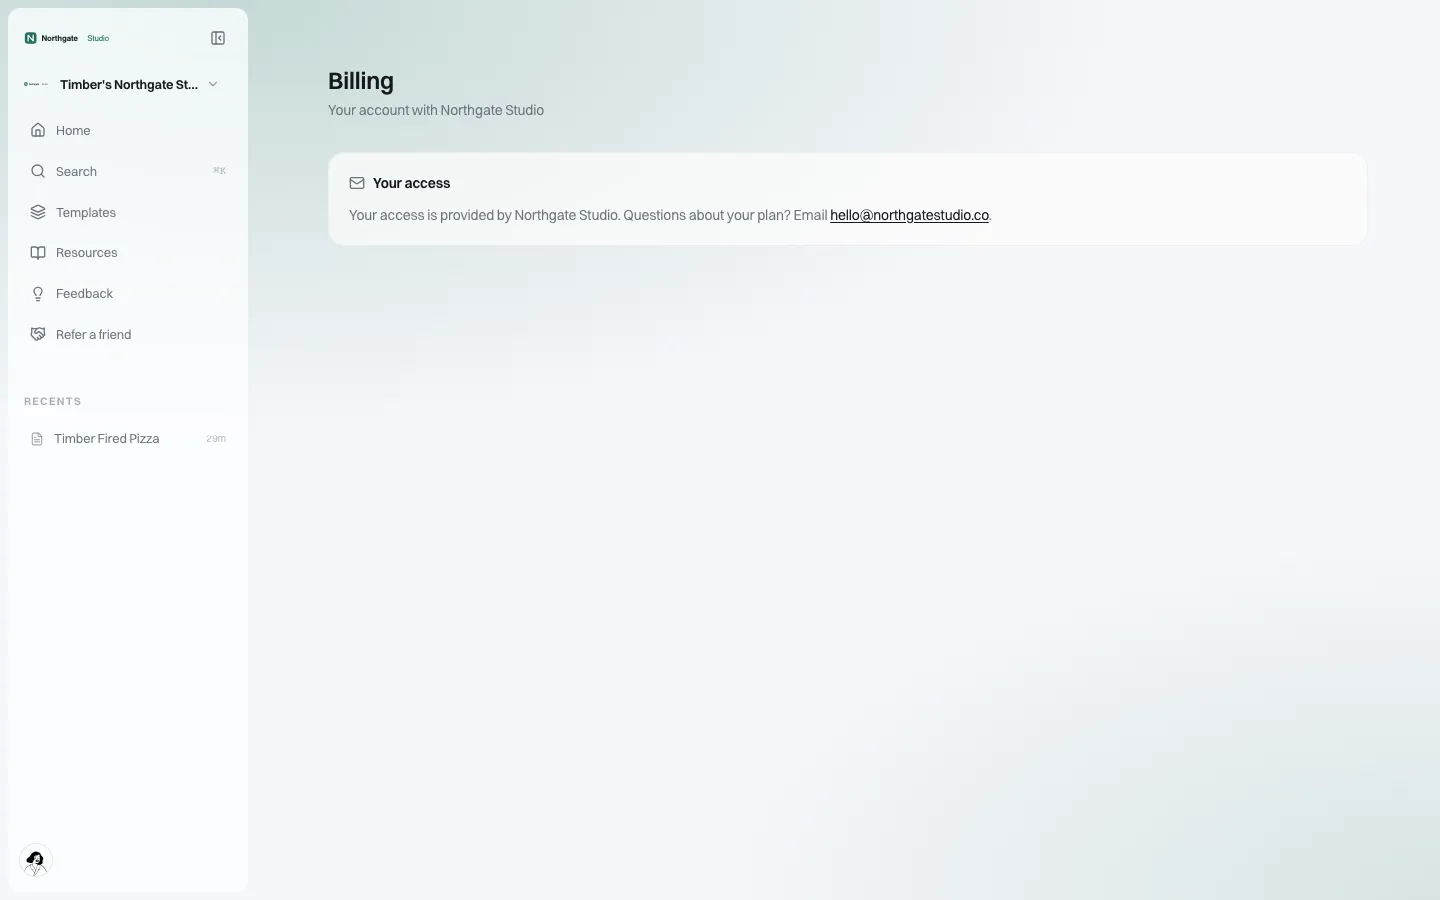
*A cobrança como o cliente a vê quando não há plano definido: o acesso é fornecido pela instituição.*
E-mails como convites e "o seu site está pronto" saem com a marca da instituição e podem ser enviados pelo seu próprio domínio depois de configurado.
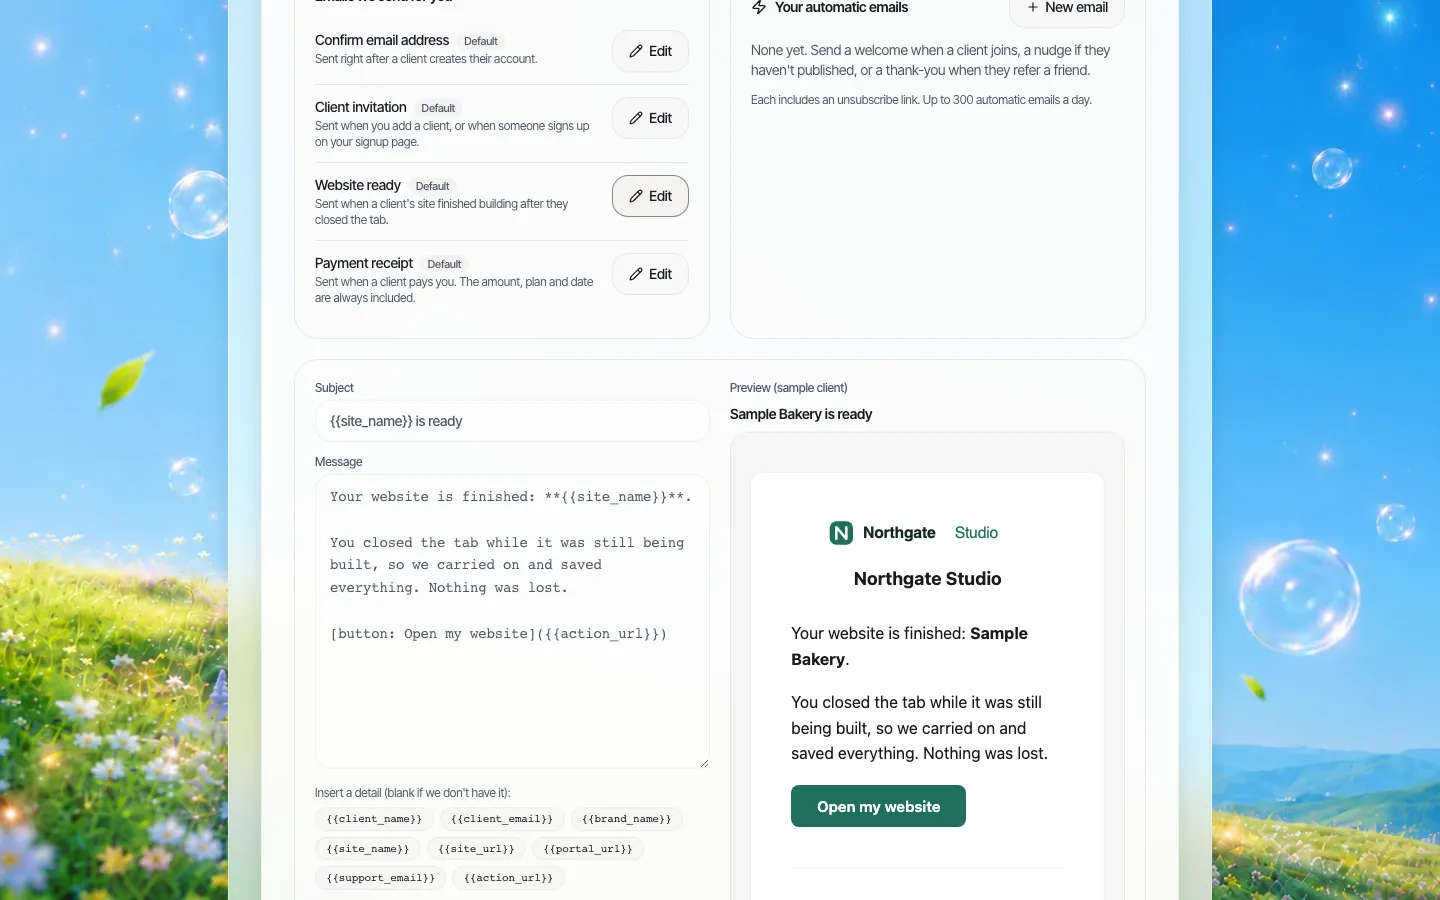
*Um e-mail de "site pronto" com a marca, na prévia do editor.*
Proteções que você controla
As chaves padrão valem para todos os clientes, e você pode alterá-las por cliente. Um bom ponto de partida para um programa bancário: publicação ligada, domínio próprio ligado, loja desligada a menos que você tenha uma ligação com serviços de adquirência, e formulários ligados, mas com a sua política de uso aceitável definindo o que podem coletar.
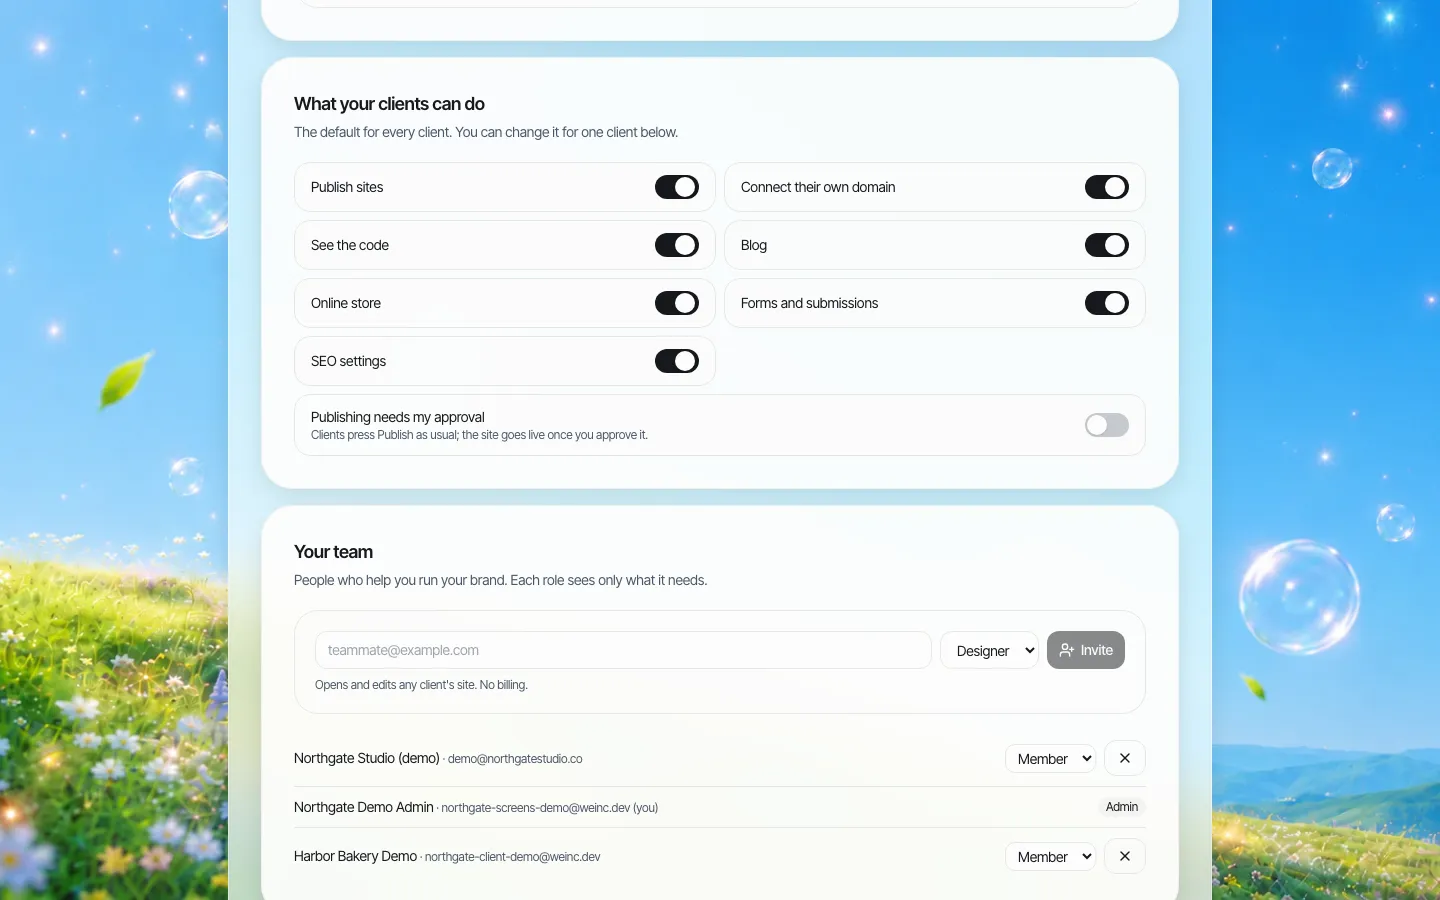
*Padrões da marca para todos os clientes, definidos uma única vez.*
O acesso da equipe tem três níveis: proprietário, administrador e membro. Limite os proprietários ao líder do programa e a um substituto. Funcionários de agência que só convidam clientes não precisam de direitos de administrador.
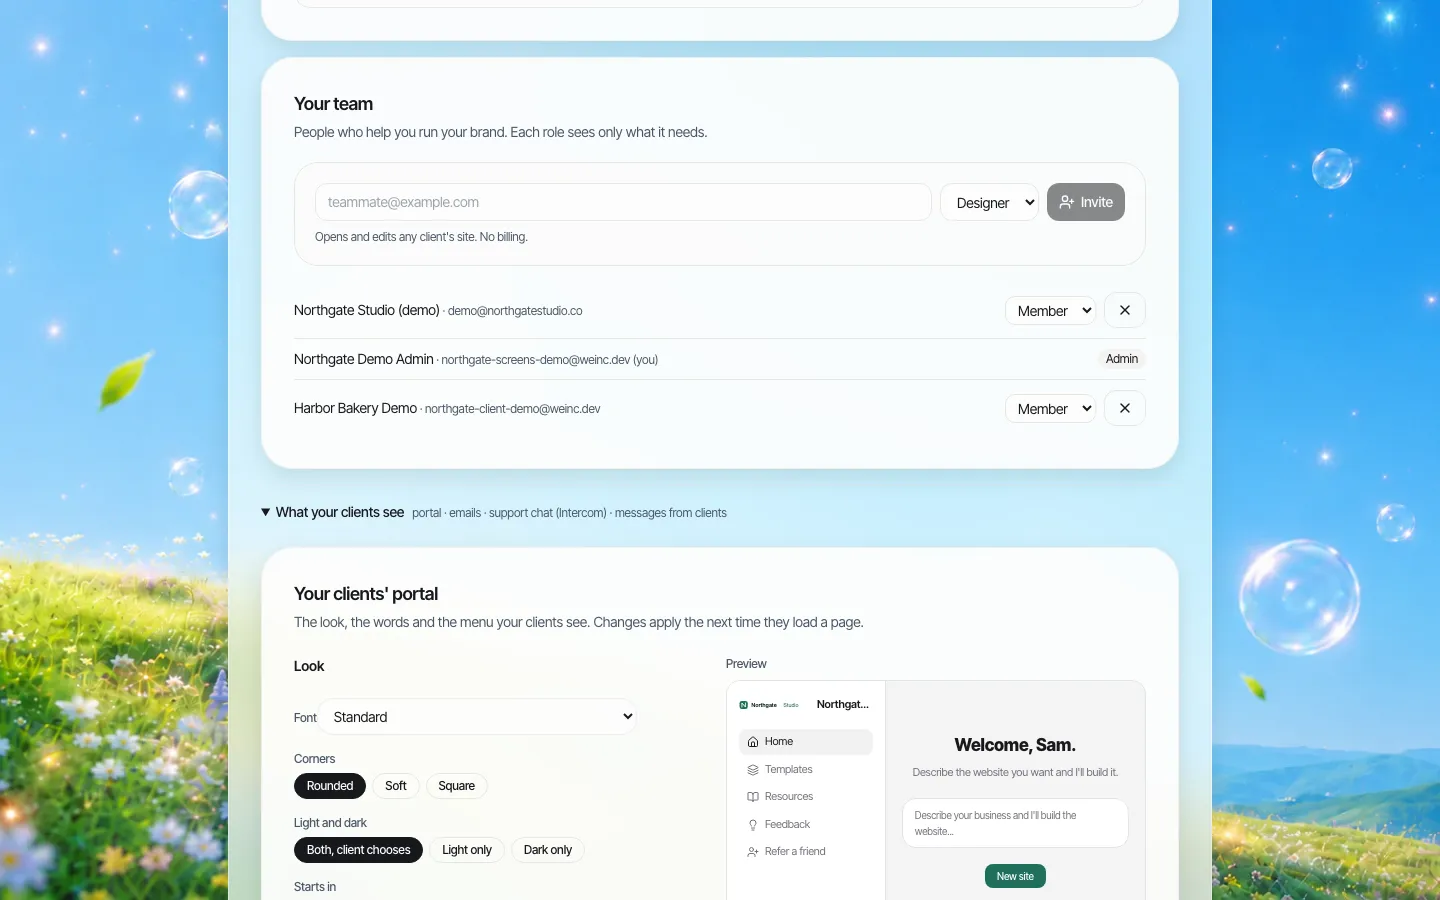
*O painel da equipe. As funções são proprietário, administrador e membro; não há funções personalizadas.*
O log de auditoria registra ações da organização, como mudanças nas configurações de um cliente, o que ajuda quando a etapa de monitoramento da sua avaliação de fornecedores pergunta quem fez o quê.
A saída do cliente, não só a sua
Uma empresa que deixa a instituição deveria poder levar o site junto. Na We.Inc, o código de cada site pode ser baixado como ZIP ou enviado para um repositório no GitHub, e o domínio do cliente continua sendo dele. É uma oferta mais justa do que um site que some quando a conta é encerrada, e uma história de encerramento mais simples para a avaliação de fornecedores.
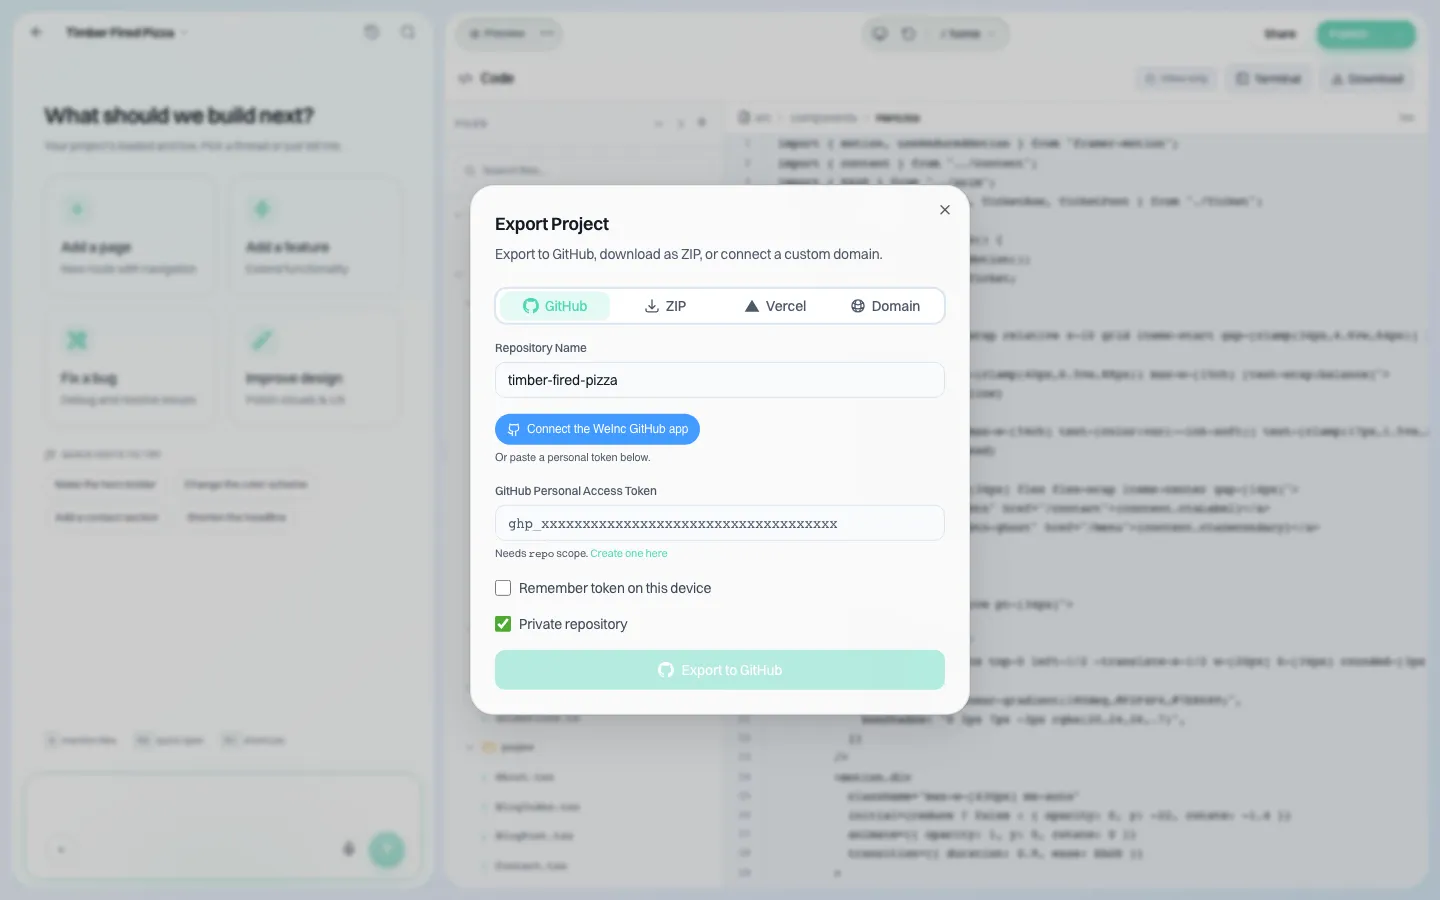
*Exportando o código de um site para o GitHub ou como ZIP.*
Plano de lançamento para uma primeira turma
- Escolha de 20 a 50 empresas clientes ou associados que já pediram ajuda com um site.
- Escreva a nota de uma página sobre uso aceitável e responsabilidades a partir da tabela acima.
- Defina os padrões, convide a turma e faça uma oficina ao vivo em que todos criam a primeira página juntos.
- Depois de 60 dias, conte os sites publicados, as dúvidas de suporte e qualquer conteúdo que tenha incomodado. Ajuste os padrões antes de ampliar a oferta.
Agende uma demonstração e mostraremos o portal com a sua marca.
Fontes
Última verificação em 2026-10-25.
- Board of Governors of the Federal Reserve System, FDIC e OCC, Interagency Guidance on Third-Party Relationships: Risk Management, Federal Register, June 9, 2023 (88 FR 37920).
- National Credit Union Administration, Evaluating Third Party Relationships, Letter to Credit Unions 07-CU-13.
Esta página é informação geral, não aconselhamento jurídico ou regulatório. Confirme as suas obrigações com a sua equipe de compliance e o seu jurídico.
Veja um benefício de site com a sua marca para clientes empresariais
Agende uma demonstração de 30 minutos. Mostramos o criador com a sua marca, vemos quantos sites de clientes você pretende operar e passamos seu preço exato.
Quer ver o tour completo antes? Conheça o criador de sites white label
Perguntas que os compradores fazem
A instituição precisa editar ou aprovar os sites dos clientes?
Não, e recomendamos que não faça isso. O cliente cria o site e é dono dele. A instituição controla o portal com a sua marca, quem é convidado e quais recursos ficam ligados.
Podemos oferecer os sites gratuitamente com uma conta empresarial?
Sim. Não é preciso definir plano nem preço para o cliente. A página de cobrança do cliente então informa que o acesso é fornecido pela sua instituição. Você também pode incluí-lo num pacote ou cobrar por ele.
Quais orientações sobre risco de terceiros se aplicam a um fornecedor de sites?
Para bancos, a Interagency Guidance on Third-Party Relationships de junho de 2023, do Federal Reserve, da FDIC e do OCC. Para cooperativas de crédito com seguro federal, as orientações da NCUA sobre avaliação de relacionamentos com terceiros. A profundidade da avaliação deve ser proporcional ao risco do relacionamento.
A plataforma se conecta ao nosso core ou ao internet banking?
Não. Os clientes se cadastram por um convite por e-mail. Nenhum dado de conta precisa ser compartilhado com a plataforma, o que mantém o relacionamento de baixo risco.
O que acontece com o site de um cliente se ele sair da instituição?
O código de cada site pode ser baixado como ZIP ou sincronizado com o GitHub, e o cliente mantém o próprio domínio.
Continue lendo
- Criador de sites white label: a plataforma We.Inc
- Checklist de contratação de plataforma de sites
- Plano de saída de fornecedor de sites: cláusulas contratuais
- Modelo de política de governança de sites
Relacionados: Criador de Sites White Label com IA
- Governança de marca em vários sites
- E-mails white label para clientes com a sua marca
- Páginas de login e cadastro com sua marca no portal
- Brizy White Label (US$ 159/mês) vs alternativa com IA
- Operações em massa
- Criador de sites com a sua marca para coaches e consultores
- Criador de sites white label para abertura de empresas
- Sites de marca branca para câmaras de comércio
Produto
Para quem é
- Para agências
- Para freelancers
- Para provedores de hospedagem
- Para plataformas SaaS
- Para startups
- Serviços financeiros
- Soluções para saúde
Recursos
- Editor de arrastar e soltar
- SEO e análises
- Marca personalizada
- Painel do cliente
- Faturamento de revenda
Recursos
- Blog
- Central de Ajuda
- Ferramentas gratuitas para empresas
- Free UI Components
- Modelos
- Coleções de modelos
- Exemplos de sites
- Guias
- Comparações
- Alternativas
- Os melhores
- Avaliações
- Guias de preços
- Casos de uso
- Glossário e guias
- Integrações
- Desenvolvedores
- Benchmark
- Windows App