Ofrece a clientes empresariales y socios un sitio web con el nombre de tu entidad
Marca blanca / Bancos y cooperativas de crédito
Los bancos comunitarios y las cooperativas de crédito compiten por la relación con pequeñas empresas frente a fintechs que combinan pagos, nóminas y presencia web. Un creador web con tu marca es uno de los pocos beneficios que una entidad local puede añadir sin desarrollar software. Esta página explica cómo funciona esa oferta en la práctica, quién responde de qué, qué preguntará tu revisión de proveedores y dónde están los riesgos.
Reserva una demo · El precio se adapta a tu volumen y configuración, y conoces tu precio exacto en la llamada. 0% de comisión por transacción.
Actualizado: 25 de octubre de 2026
En resumen
- La oferta: un cliente empresarial o socio inicia sesión en tu portal con tu marca, crea un sitio para su propio negocio y es su dueño. Tú das la herramienta; no escribes su contenido.
- Decide pronto si será gratis con la cuenta, parte de un paquete empresarial o un complemento de pago. La plataforma admite las tres opciones, incluida no cobrar nada.
- Los reguladores bancarios (Federal Reserve, FDIC, OCC) publicaron en June 2023 una guía interinstitucional de riesgo de terceros; NCUA tiene su propia guía para cooperativas de crédito. Cuenta con una revisión del proveedor basada en ellas.
- We.Inc te da inicio de sesión, panel y correos con tu marca, interruptores por cliente, un registro de auditoría y código que cada cliente puede llevarse. Agenda una demo para recorrerlo.
Por qué una entidad ofrecería sitios web
Una pequeña empresa necesita cuatro cosas en su primer año: una cuenta, una forma de cobrar, un lugar donde llevar la contabilidad y un sitio web. Los bancos y las cooperativas de crédito cubren lo primero y cada vez más lo segundo. El sitio web es donde el cliente se va a otra parte, a menudo a una plataforma que también le vende pagos, un lector de tarjetas y, con el tiempo, un préstamo.
Ofrecer un creador web con tu nombre es una forma de seguir presente en esa conversación del primer año. Dónde suele aparecer:
- Apertura de cuentas empresariales. "Tu cuenta incluye un sitio web para tu negocio".
- Paquetes para pequeñas empresas. Junto con servicios de tesorería, servicios para comercios o una tarjeta de crédito empresarial.
- Beneficios para socios. Cooperativas que atienden a socios autónomos, trabajadores de plataformas o un ámbito de socios con muchos profesionales independientes.
- Programas comunitarios. Talleres para pequeñas empresas, revitalización del comercio local, iniciativas para negocios de minorías y de mujeres.
- Relaciones de crédito. Nuevos prestatarios de SBA o de microcréditos que necesitan una presencia web creíble.
Nada de esto tiene que ser una línea de ingresos. Para la mayoría de las entidades, la medida son los depósitos y las relaciones, no las tarifas web.
El reparto de responsabilidades, en una tabla
La decisión de diseño más importante: la entidad aporta la herramienta y el cliente construye el sitio y es su dueño. Tu personal no debería redactar el menú de una panadería ni aprobar los precios de un fontanero. Déjalo por escrito antes del lanzamiento.
| Área | Entidad | Cliente o socio | Proveedor de la plataforma |
|---|---|---|---|
| Marca en el portal, los correos y el inicio de sesión | La posee y la aprueba | La ve | Ofrece los controles |
| Contenido del sitio del cliente | No es responsable; no edita | Lo escribe, lo posee y lo publica | Ofrece el editor |
| Dominio del cliente | Ningún papel | Lo compra y lo posee | Le permite conectarlo |
| Quién puede registrarse | Decide (solo por invitación o todos los clientes empresariales) | Acepta la invitación | Aplica los ajustes de invitación |
| Soporte de la herramienta web | Primera línea, o deriva | Pide ayuda | Segunda línea para la entidad |
| Cobro del servicio | Decide (gratis, en paquete, de pago) | Paga si se cobra | Ofrece facturación a clientes si se usa |
| Salida | Puede terminar el programa | Puede descargar el código de su sitio | Ofrece la exportación |
Dos notas. Primero, si el sitio de un cliente dice "ofrecido por" tu entidad, existe un vínculo reputacional aunque no lo edites, así que conviene tener una breve política de uso aceptable. Segundo, cuida que la oferta web nunca parezca una condición para obtener crédito; tu equipo de cumplimiento tendrá opinión sobre cómo se describe en las conversaciones de préstamo.
Qué preguntará tu revisión de proveedores
Los bancos con regulación federal revisarán una plataforma web conforme a la Interagency Guidance on Third-Party Relationships: Risk Management, publicada en June 2023 por la Federal Reserve, la FDIC y la OCC. Describe un ciclo de vida: planificación, diligencia debida y selección, negociación del contrato, seguimiento continuo y terminación. Las cooperativas de crédito con seguro federal tienen la guía propia de NCUA para evaluar relaciones con terceros, que cubre la evaluación de riesgos y la planificación, la diligencia debida y la medición, el seguimiento y el control del riesgo.
La profundidad de la revisión debe corresponderse con el riesgo. Una herramienta web que no guarda datos de cuentas y no está conectada a la banca central suele ser de menor riesgo que un socio de pagos o de crédito, y puedes mantenerlo así desde el diseño:
- Sin integración con la banca central ni con la banca en línea. Los clientes se registran con un correo, no con sus credenciales bancarias.
- Sin compartir datos de cuentas. Invitas a una empresa por correo; no envías a la plataforma números de cuenta, saldos ni historial de movimientos.
- Sin formularios con la marca de la entidad que recojan información financiera. El sitio del cliente trata sobre su negocio.
Preguntas para las que conviene tener respuesta, tomadas del ciclo de vida de la guía:
- Planificación: ¿cuál es el beneficio (relaciones, depósitos) y qué pasa con los sitios de los clientes si terminas el programa?
- Diligencia debida: ¿qué datos guarda el proveedor (nombres y correos de los clientes invitados, el contenido de sus sitios) y quién puede verlos dentro del proveedor?
- Contrato: ¿quién es dueño de los sitios y el código de los clientes, con cuánta antelación se avisan los cambios y qué datos se devuelven o eliminan al final?
- Seguimiento: ¿quién en la entidad vigila los registros, las quejas y el contenido de los sitios?
- Terminación: ¿puede cada cliente irse con su sitio? (Con We.Inc, el código de cada sitio se puede descargar o sincronizar con GitHub.)
Nuestra lista de comprobación de contratación y el plan de salida de proveedores cubren la redacción del contrato. No tenemos SOC 2 ni certificaciones similares y no asumimos compromisos de disponibilidad ni de región de datos; pídenos lo que podemos darte por escrito y valóralo según tu propia calificación de riesgo.
Lo que ven tus clientes
El portal, la página de inicio de sesión, el panel y los correos llevan el nombre, el logo y los colores de la entidad. El cliente nunca necesita saber quién es el proveedor de la plataforma.
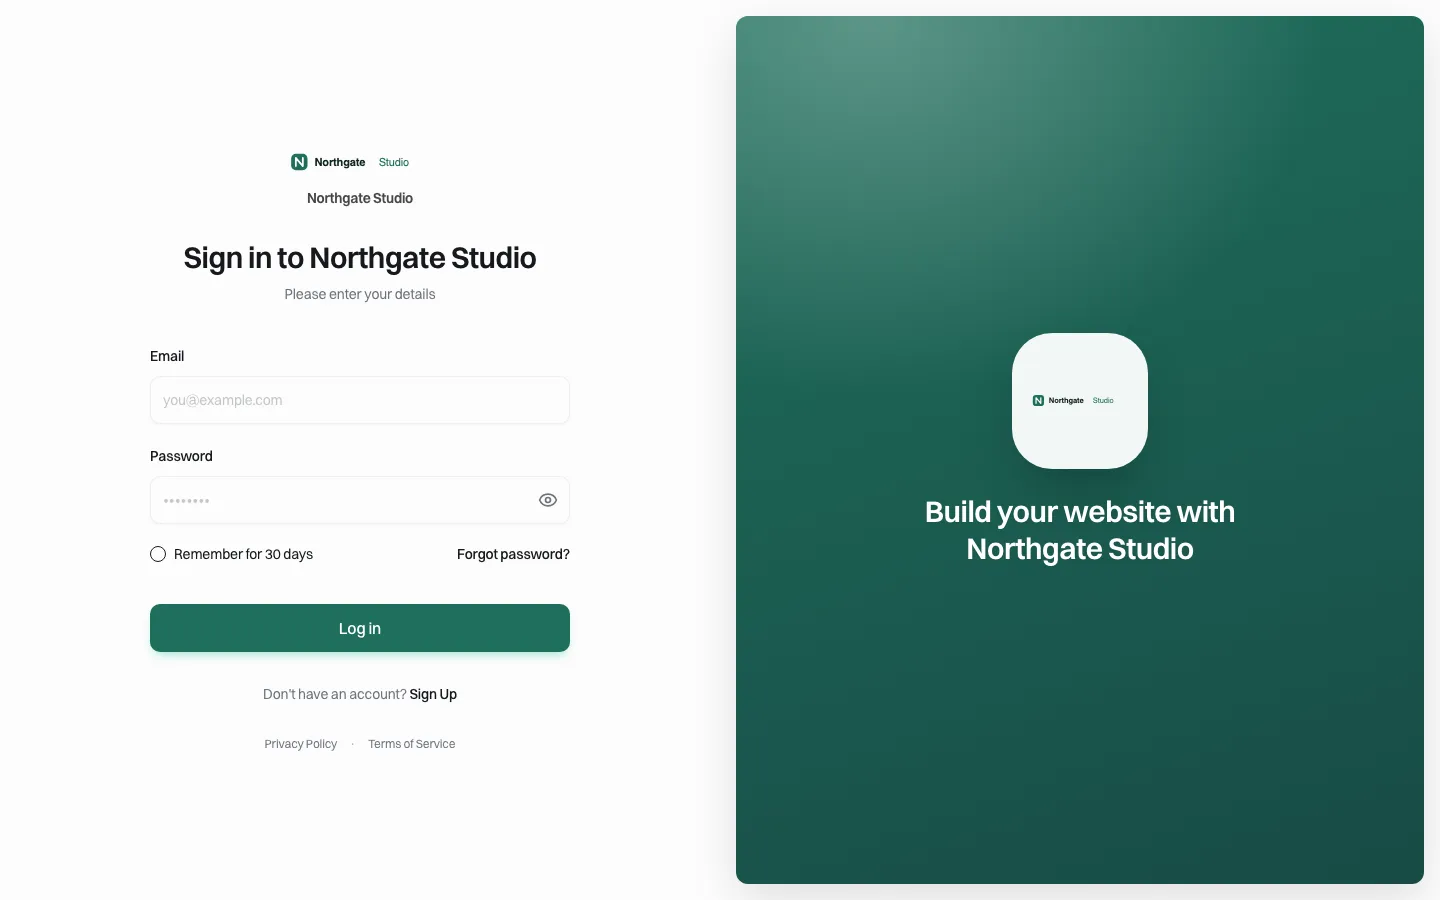
*Una página de inicio de sesión con marca (marca de demostración). El nombre y los colores de tu entidad sustituyen a estos.*
Tras iniciar sesión, el cliente llega a su propio panel, describe su negocio en lenguaje sencillo y la IA crea una primera versión del sitio que después edita.
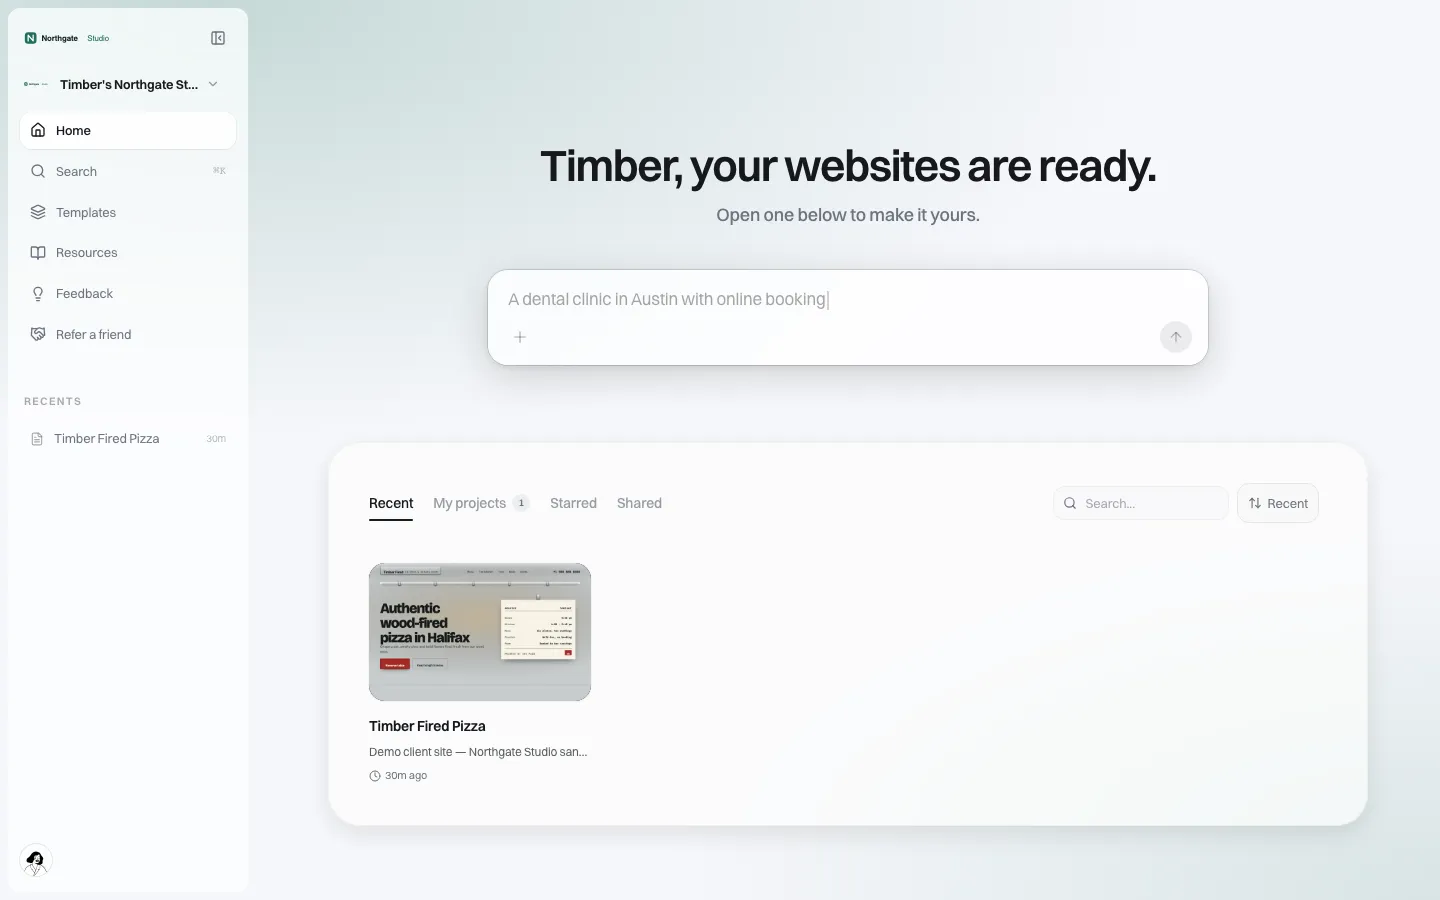
*El panel del cliente en la dirección web propia de la marca.*
Si incluyes el sitio web gratis con una cuenta, no hace falta definir plan ni precio; la página de facturación simplemente indica quién ofrece el acceso.
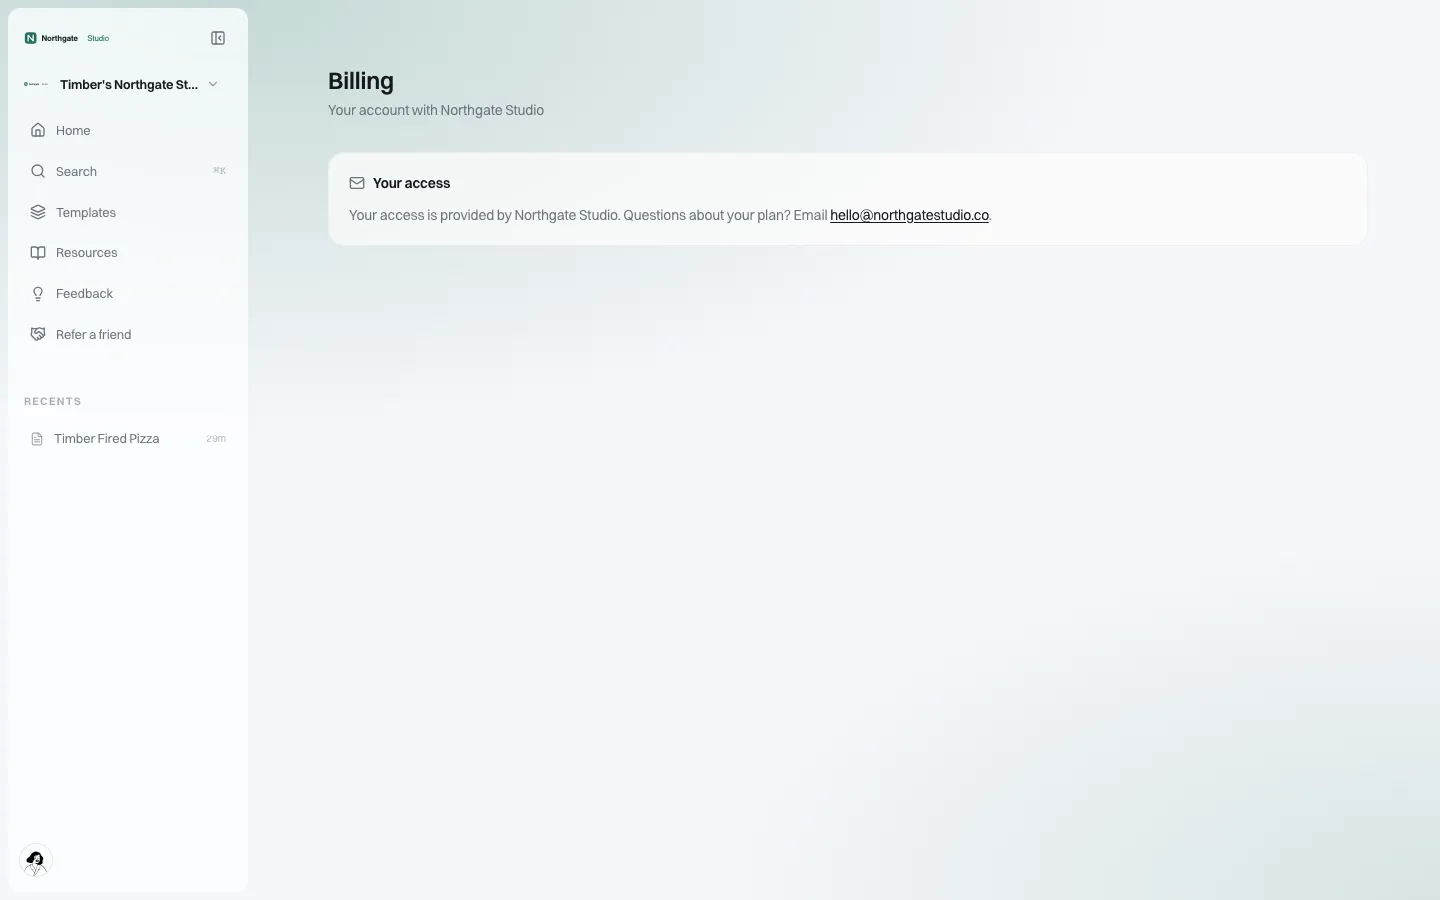
*La facturación tal como la ve el cliente cuando no hay plan: el acceso lo ofrece la entidad.*
Los correos, como las invitaciones y "tu sitio web está listo", salen con la marca de la entidad y pueden enviarse desde tu propio dominio una vez configurado.
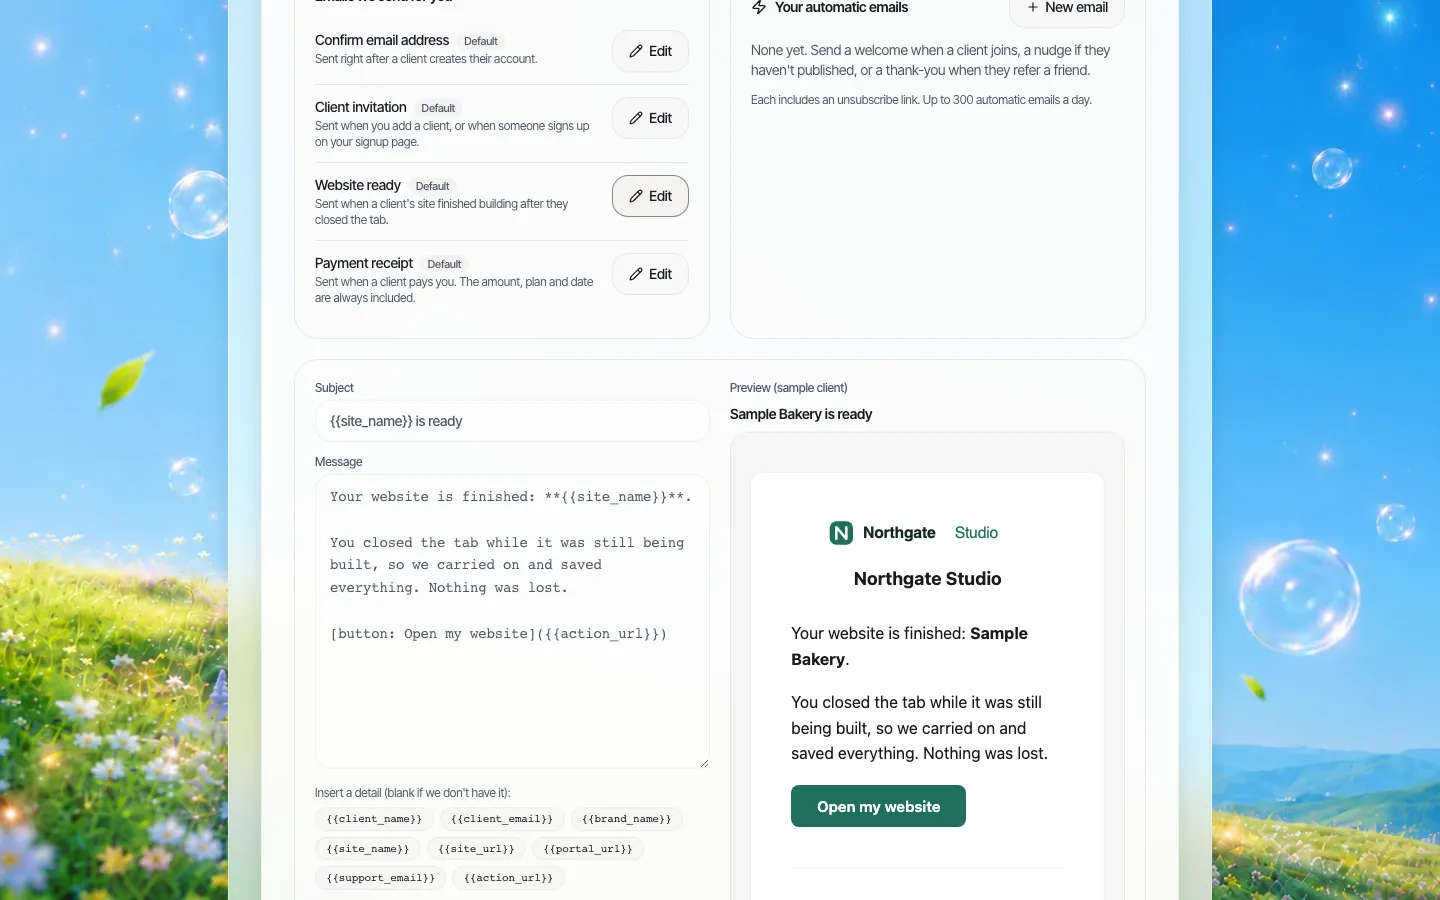
*Un correo "sitio web listo" con marca en la vista previa del editor.*
Salvaguardas que controlas
Los interruptores predeterminados se aplican a todos los clientes y puedes cambiarlos por cliente. Un punto de partida sensato para un programa bancario: publicación activada, dominio propio activado, tienda desactivada salvo que tengas un vínculo con servicios para comercios, y formularios activados pero con tu política de uso aceptable cubriendo qué pueden recoger.
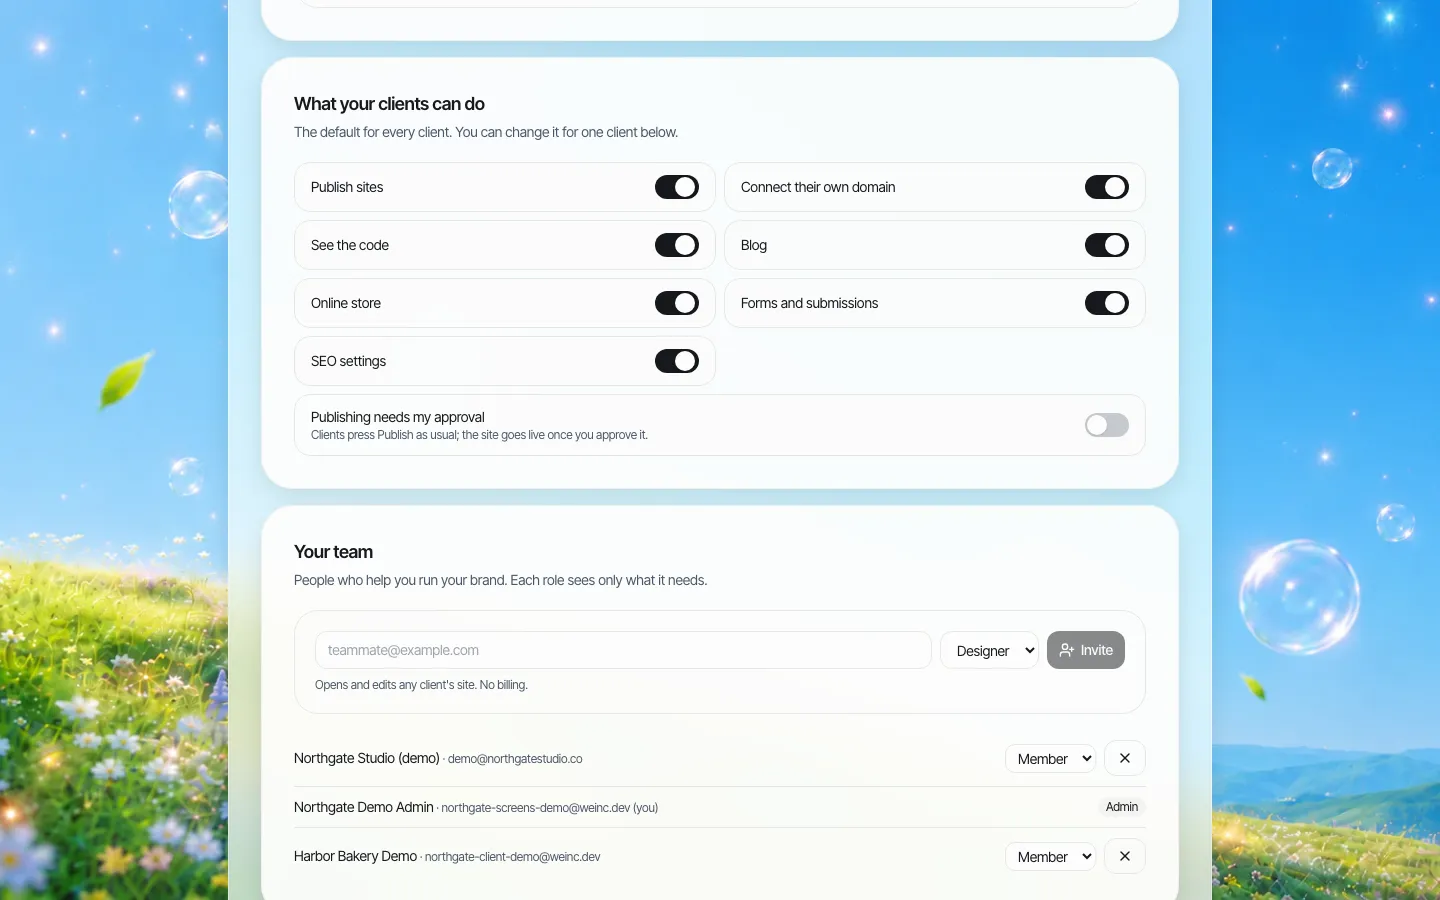
*Valores predeterminados de la marca para todos los clientes, definidos una vez.*
El acceso del personal tiene tres niveles: propietario, administrador y miembro. Limita los propietarios al responsable del programa y un suplente. El personal de sucursal que solo invita clientes no necesita permisos de administrador.
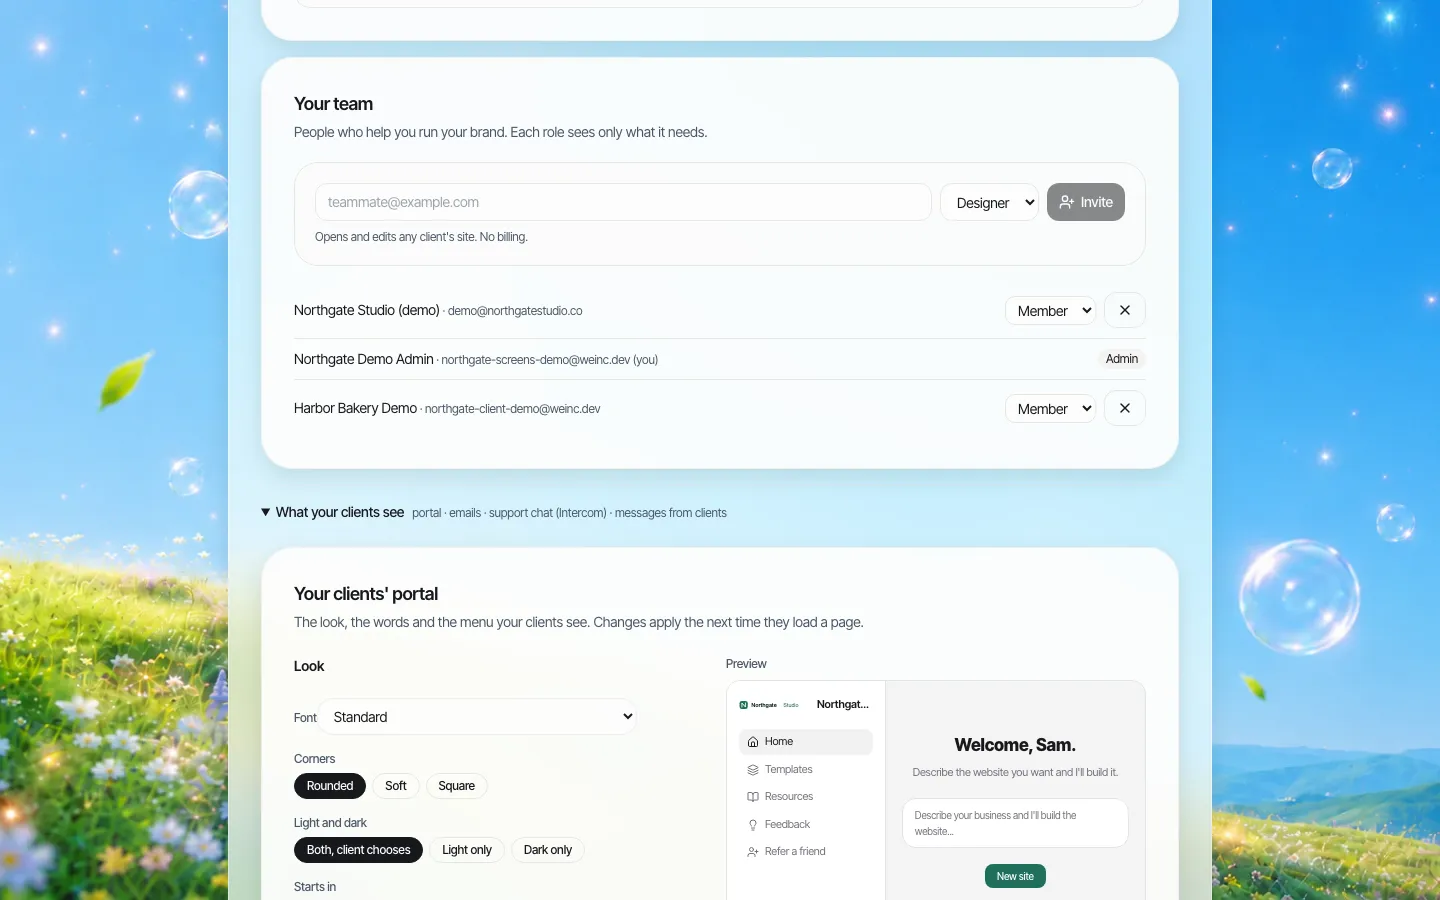
*El panel de equipo. Los roles son propietario, administrador y miembro; no hay roles personalizados.*
El registro de auditoría guarda las acciones de la organización, como los cambios en los ajustes de un cliente, lo que ayuda cuando la fase de seguimiento de tu revisión de proveedores pregunta quién hizo qué.
La salida del cliente, no solo la tuya
Una empresa que deja la entidad debería poder llevarse su sitio web. En We.Inc, el código de cada sitio se puede descargar en un ZIP o enviar a un repositorio de GitHub, y el dominio propio del cliente sigue siendo suyo. Es una oferta más justa que un sitio que desaparece al cerrar una cuenta, y una historia de terminación más sencilla para la revisión del proveedor.
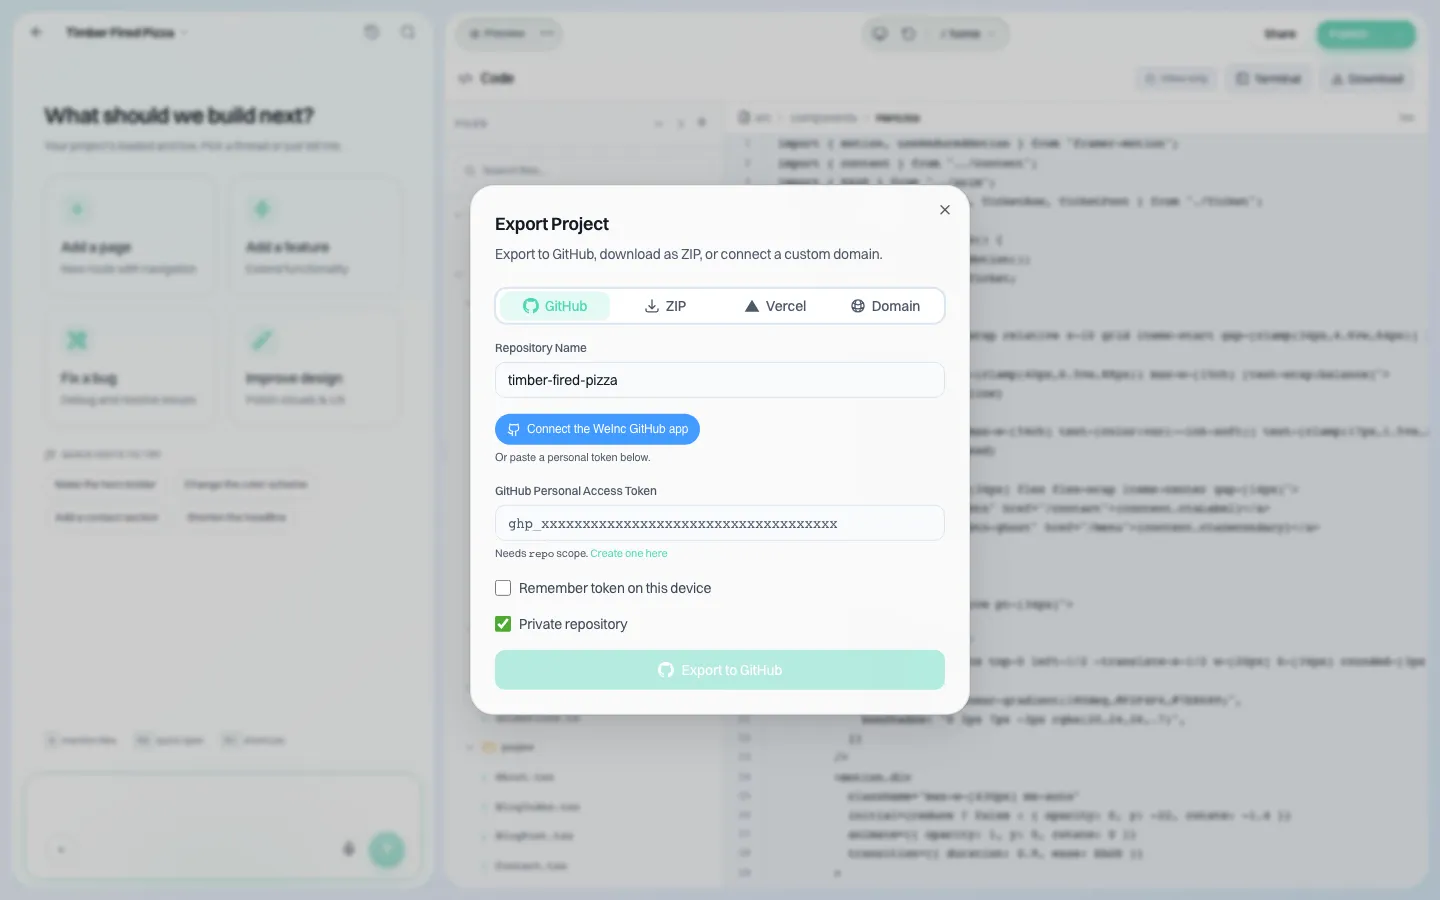
*Exportar el código de un sitio a GitHub o como ZIP.*
Plan de lanzamiento para un primer grupo
- Elige entre 20 y 50 clientes empresariales o socios actuales que hayan pedido ayuda con un sitio web.
- Redacta la nota de una página sobre uso aceptable y responsabilidades a partir de la tabla anterior.
- Define los valores predeterminados, invita al grupo y organiza un taller en vivo donde creen juntos su primera página.
- A los 60 días, cuenta los sitios publicados, las consultas de soporte y cualquier contenido que te haya incomodado. Ajusta los valores predeterminados antes de ampliar la oferta.
Agenda una demo y te mostraremos el portal con tu marca.
Fuentes
Última revisión: 2026-10-25.
- Board of Governors of the Federal Reserve System, FDIC y OCC, Interagency Guidance on Third-Party Relationships: Risk Management, Federal Register, June 9, 2023 (88 FR 37920).
- National Credit Union Administration, Evaluating Third Party Relationships, Letter to Credit Unions 07-CU-13.
Esta página es información general, no asesoramiento legal ni regulatorio. Confirma tus obligaciones con tu equipo de cumplimiento y tu asesoría legal.
Descubre un beneficio web con tu marca para tus clientes empresariales
Reserva una demo de 30 minutos. Te enseñamos el creador con tu marca, vemos cuántos sitios de clientes piensas gestionar y te damos tu precio exacto.
¿Prefieres ver primero el recorrido completo? Mira el creador de sitios web de marca blanca
Preguntas que hacen los compradores
¿Tiene la entidad que editar o aprobar los sitios web de los clientes?
No, y recomendamos que no lo haga. El cliente construye el sitio y es su dueño. La entidad controla el portal con su marca, a quién se invita y qué funciones están activadas.
¿Podemos ofrecer los sitios web gratis con una cuenta empresarial?
Sí. No hace falta definir un plan ni un precio para el cliente. Su página de facturación indica entonces que el acceso lo ofrece tu entidad. También puedes incluirlo en un paquete o cobrarlo.
¿Qué guía de riesgo de terceros se aplica a un proveedor web?
Para los bancos, la Interagency Guidance on Third-Party Relationships de June 2023 de la Federal Reserve, la FDIC y la OCC. Para las cooperativas de crédito con seguro federal, la guía de NCUA para evaluar relaciones con terceros. La profundidad de la revisión debe corresponderse con el riesgo de la relación.
¿Se conecta la plataforma con nuestra banca central o en línea?
No. Los clientes se registran con una invitación por correo. No hace falta compartir datos de cuentas con la plataforma, lo que mantiene la relación con un riesgo bajo.
¿Qué pasa con el sitio de un cliente si deja la entidad?
El código de cada sitio se puede descargar en un ZIP o sincronizar con GitHub, y el cliente conserva su propio dominio.
Sigue leyendo
- Creador web de marca blanca: la plataforma We.Inc
- Lista de comprobación para contratar una plataforma web
- Plan de salida de proveedores web: cláusulas contractuales
- Plantilla de política de gobierno web
Relacionado: Creador de sitios web de marca blanca con IA
- Gobernanza de marca en muchos sitios web
- Correos de marca blanca para tus clientes
- Páginas de acceso y registro con tu marca
- Precios de Brizy White Label ($159/mes) vs una IA
- Operaciones masivas
- Creador web marca blanca para coaches y consultores
- Creador web marca blanca para constituir empresas
- Sitios web para socios de cámaras de comercio
Producto
Para quién es
- Para agencias
- Para freelancers
- Para proveedores de hosting
- Para plataformas SaaS
- Para startups
- Servicios financieros
- Soluciones para salud
Funciones
- Editor de arrastrar y soltar
- SEO y analíticas
- Marca personalizada
- Panel de clientes
- Facturación para revendedores
Recursos
- Blog
- Centro de Ayuda
- Herramientas gratuitas para empresas
- Free UI Components
- Plantillas
- Colecciones de plantillas
- Ejemplos de webs
- Guías
- Comparativas
- Alternativas
- Los mejores
- Reseñas
- Guías de precios
- Casos de uso
- Glosario y guías
- Integraciones
- Desarrolladores
- Benchmark
- Windows App