Offrez un site web à vos clients professionnels et sociétaires, au nom de votre établissement
Marque blanche / Banques et credit unions
Les banques communautaires et les credit unions se disputent la relation avec les petites entreprises face à des fintechs qui regroupent paiements, paie et présence en ligne. Un créateur de sites à votre marque est l'un des rares avantages qu'un établissement local peut ajouter sans développer de logiciel. Cette page explique comment cette offre fonctionne concrètement, qui est responsable de quoi, ce que demandera votre évaluation fournisseur et où se situent les risques.
Réserver une démo · Les tarifs sont adaptés à votre volume et à votre configuration, et vous obtenez votre prix exact pendant l'appel. 0% de frais de transaction.
Mis à jour : 25 octobre 2026
En bref
- L'offre : un client professionnel ou un sociétaire se connecte sur votre portail à votre marque, construit le site de sa propre entreprise et en reste propriétaire. Vous fournissez l'outil ; vous n'écrivez pas son contenu.
- Décidez tôt s'il est gratuit avec un compte, inclus dans une offre professionnelle ou proposé en option payante. La plateforme gère les trois, y compris la gratuité totale.
- Les régulateurs bancaires (Federal Reserve, FDIC, OCC) ont publié en juin 2023 des recommandations interagences sur le risque tiers ; la NCUA a ses propres recommandations pour les credit unions. Attendez-vous à une évaluation fournisseur sur cette base.
- We.Inc vous offre une connexion, un tableau de bord et des e-mails à votre marque, des interrupteurs par client, un journal d'audit et un code que chaque client peut emporter. Réservez une démo pour le parcourir.
Pourquoi un établissement proposerait-il des sites web ?
Une petite entreprise a besoin de quatre choses la première année : un compte, un moyen d'encaisser des paiements, un endroit pour tenir sa comptabilité et un site web. Les banques et les credit unions gèrent le premier, et de plus en plus le deuxième. Le site web, c'est là que le client part ailleurs, souvent vers une plateforme qui lui vend aussi les paiements, un terminal de carte et, à terme, un prêt.
Proposer un créateur de sites à votre nom est un moyen de rester dans cette conversation de première année. Les cas d'usage typiques :
- Ouverture de compte professionnel. « Votre compte inclut un site web pour votre entreprise. »
- Offres pour petites entreprises. Associé aux services de trésorerie, aux services d'encaissement ou à une carte de crédit professionnelle.
- Avantages pour les sociétaires. Credit unions qui servent des sociétaires indépendants, des travailleurs de plateformes ou un champ d'adhésion comptant de nombreux entrepreneurs individuels.
- Programmes communautaires. Ateliers pour petites entreprises, revitalisation des centres-villes, initiatives pour les entreprises détenues par des minorités ou par des femmes.
- Relations de crédit. Nouveaux emprunteurs SBA ou de microcrédit qui ont besoin d'une présence en ligne crédible.
Rien de tout cela n'a besoin d'être une source de revenus. Pour la plupart des établissements, la mesure, ce sont les dépôts et les relations, pas les frais de site web.
Le partage des responsabilités, en un tableau
La décision de conception la plus importante : l'établissement fournit l'outil, le client construit et possède le site. Votre personnel ne devrait pas rédiger la carte d'une boulangerie ni valider les tarifs d'un plombier. Mettez-le par écrit avant le lancement.
| Domaine | Établissement | Client ou sociétaire | Fournisseur de la plateforme |
|---|---|---|---|
| Marque sur le portail, les e-mails et la connexion | Possède et approuve | La voit | Fournit les réglages |
| Contenu du site du client | Pas responsable ; ne modifie pas | Rédige, possède et publie | Fournit l'éditeur |
| Domaine du client | Aucun rôle | L'achète et le possède | Lui permet de le connecter |
| Qui peut s'inscrire | Décide (sur invitation uniquement, ou tous les clients professionnels) | Accepte l'invitation | Applique les réglages d'invitation |
| Support de l'outil de site | Premier niveau, ou transfère | Demande de l'aide | Second niveau pour l'établissement |
| Facturation du service | Décide (gratuit, inclus, payant) | Paie si facturé | Fournit la facturation client si utilisée |
| Départ | Peut mettre fin au programme | Peut télécharger le code de son site | Fournit l'export |
Deux remarques. D'abord, si le site d'un client indique « proposé par » votre établissement, c'est un lien de réputation même si vous ne le modifiez pas : une courte politique d'utilisation acceptable vaut donc la peine. Ensuite, veillez à ce que l'offre de site ne ressemble jamais à une condition de crédit ; votre équipe conformité aura un avis sur la façon de la présenter dans les échanges sur les prêts.
Ce que demandera votre évaluation fournisseur
Les banques sous régulation fédérale évalueront une plateforme de sites au regard de l'Interagency Guidance on Third-Party Relationships: Risk Management, publiée en juin 2023 par la Federal Reserve, la FDIC et l'OCC. Elle décrit un cycle de vie : planification, due diligence et sélection, négociation du contrat, suivi continu et résiliation. Les credit unions assurées au niveau fédéral disposent des recommandations propres de la NCUA sur l'évaluation des relations avec les tiers, qui couvrent l'évaluation et la planification des risques, la due diligence, ainsi que la mesure, le suivi et le contrôle des risques.
La profondeur de l'évaluation est censée correspondre au risque. Un outil de site qui ne détient aucune donnée de compte et n'est pas relié au core banking présente généralement moins de risque qu'un partenaire de paiement ou de crédit, et vous pouvez le garder ainsi dès la conception :
- Aucune intégration au core banking ni à la banque en ligne. Les clients s'inscrivent avec un e-mail, pas avec leurs identifiants bancaires.
- Aucune donnée de compte partagée. Vous invitez une entreprise par e-mail ; vous n'envoyez à la plateforme ni numéros de compte, ni soldes, ni historique de transactions.
- Aucun formulaire à la marque de l'établissement collectant des informations financières. Le site du client parle de son entreprise.
Questions auxquelles préparer des réponses, tirées du cycle de vie décrit par les recommandations :
- Planification : quel est le bénéfice (relations, dépôts), et qu'advient-il des sites des clients si vous mettez fin au programme ?
- Due diligence : quelles données détient le fournisseur (noms et e-mails des clients invités, contenu de leurs sites), et qui chez lui peut les voir ?
- Contrat : à qui appartiennent les sites et le code des clients, quel préavis est donné avant les changements, et quelles données sont restituées ou supprimées à la fin ?
- Suivi : qui, dans l'établissement, surveille les inscriptions, les réclamations et le contenu des sites ?
- Résiliation : chaque client peut-il partir avec son site ? (Avec We.Inc, le code de chaque site peut être téléchargé ou synchronisé avec GitHub.)
Notre checklist d'achat et notre plan de sortie fournisseur couvrent la rédaction du contrat. Nous ne détenons pas de certification SOC 2 ou équivalente et ne prenons pas d'engagements de disponibilité ni de région des données ; demandez-nous ce que nous pouvons fournir par écrit et jugez-le au regard de votre propre notation des risques.
Ce que voient vos clients
Le portail, la page de connexion, le tableau de bord et les e-mails portent le nom, le logo et les couleurs de l'établissement. Le client n'a jamais besoin de savoir qui est le fournisseur de la plateforme.
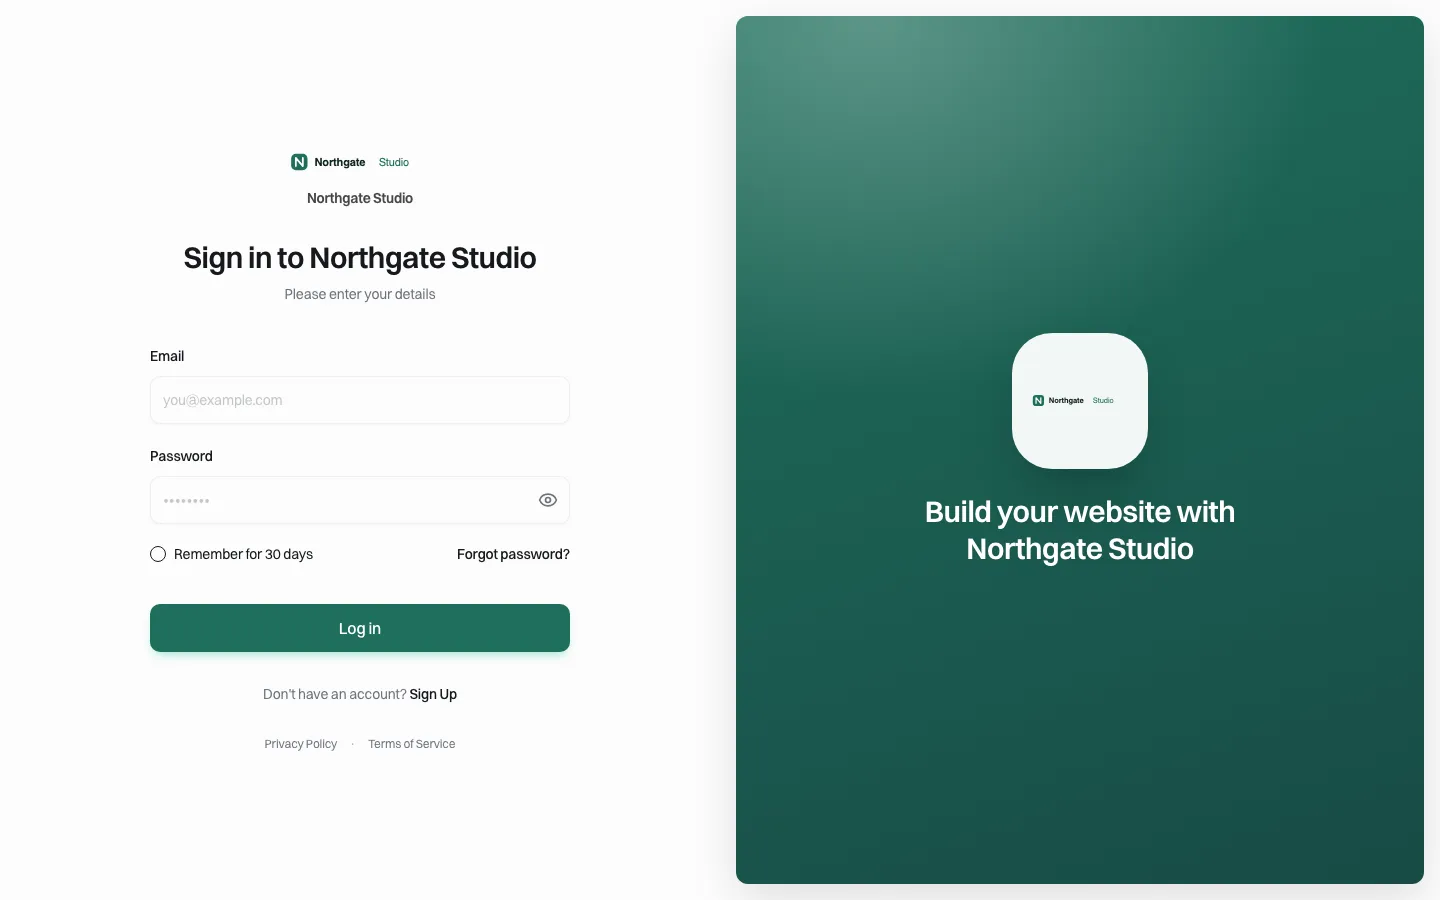
*Une page de connexion à la marque (marque de démonstration). Le nom et les couleurs de votre établissement les remplacent.*
Après connexion, le client arrive sur son propre tableau de bord, décrit son activité en langage courant, et l'IA construit une première version du site qu'il modifie ensuite.
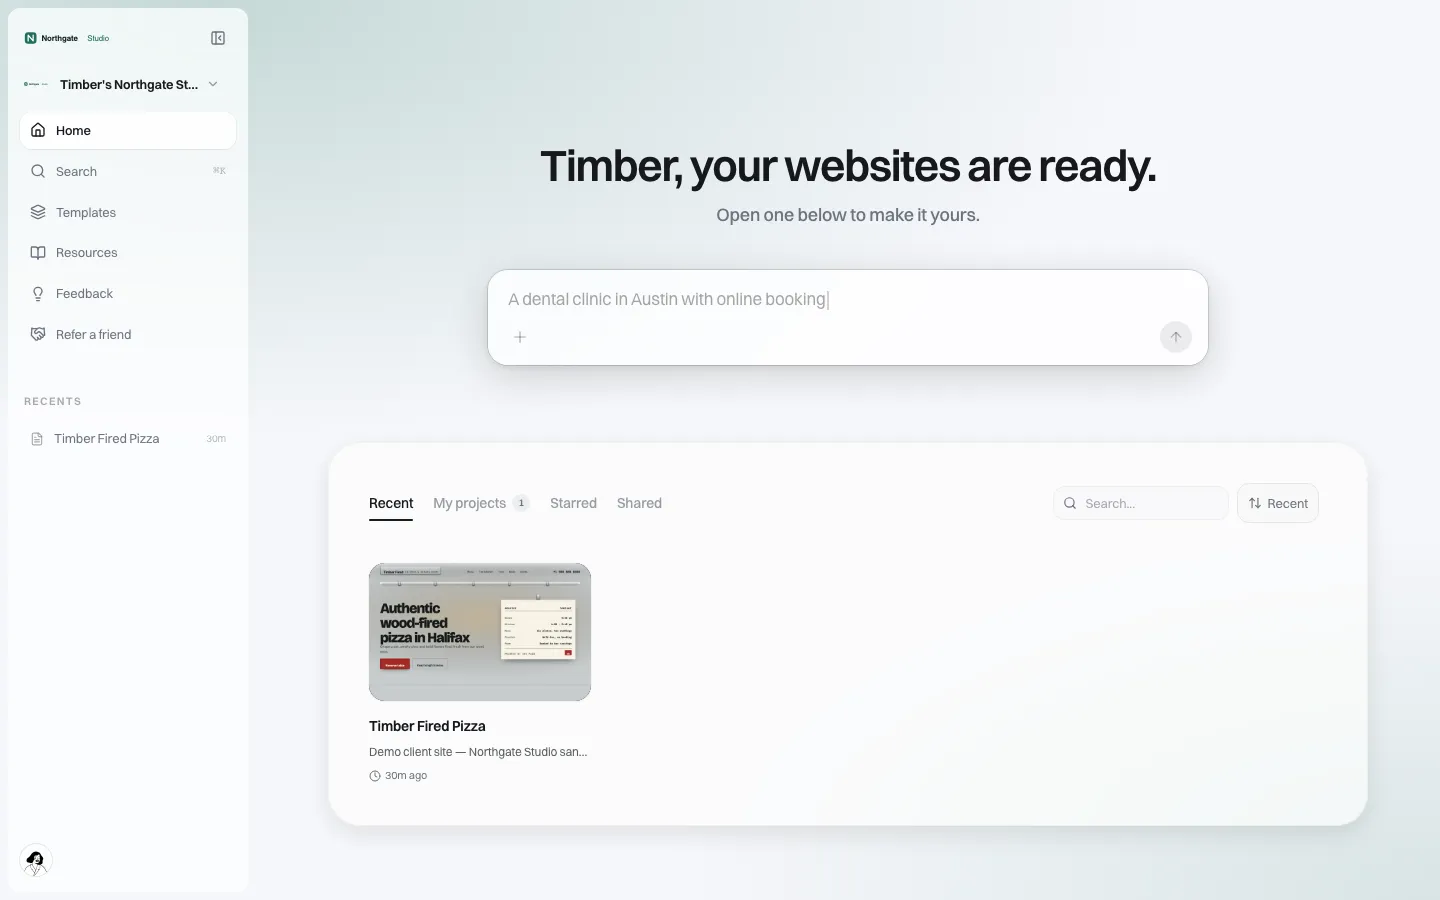
*Le tableau de bord du client, à l'adresse web propre de la marque.*
Si vous incluez le site gratuitement avec un compte, aucune formule ni aucun prix n'est à définir ; la page de facturation indique simplement qui fournit l'accès.
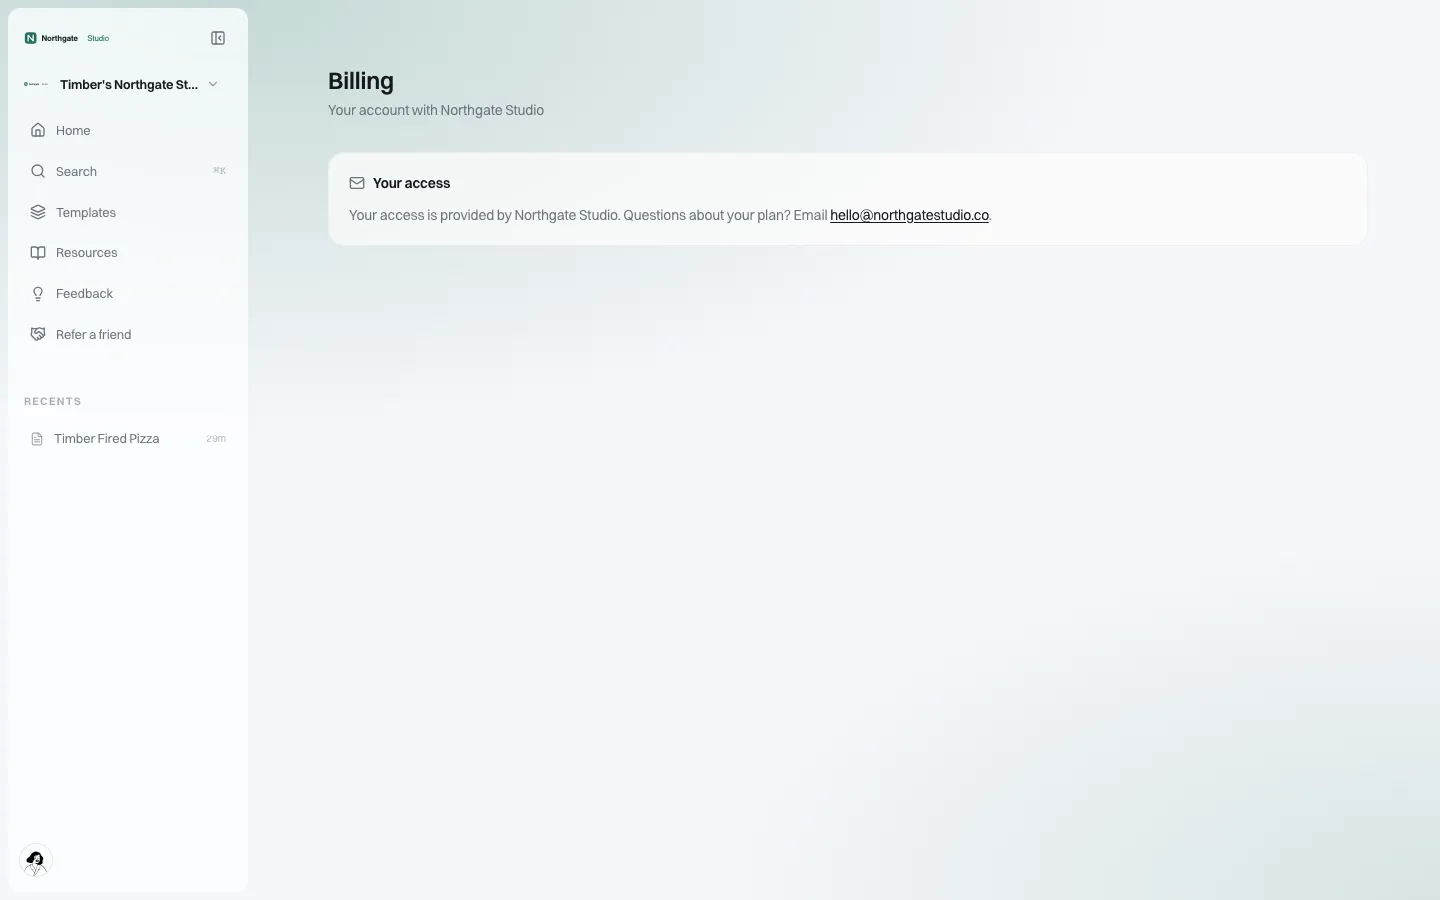
*La facturation vue par le client quand aucune formule n'est définie : l'accès est fourni par l'établissement.*
Les e-mails comme les invitations et « votre site est prêt » partent à la marque de l'établissement, et peuvent être envoyés depuis votre propre domaine une fois celui-ci configuré.
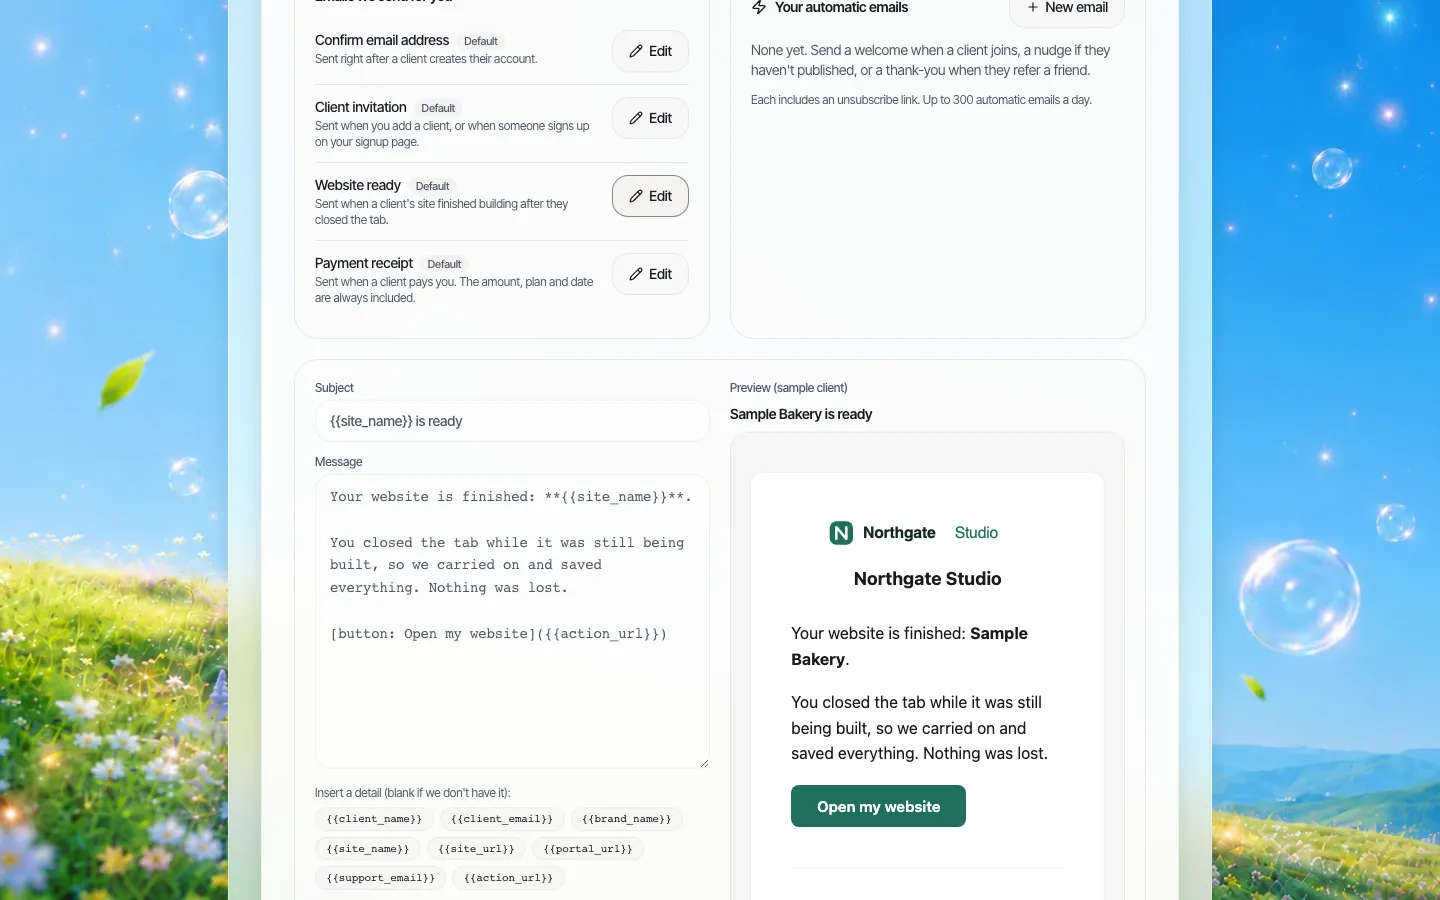
*Un e-mail « site prêt » à la marque dans l'aperçu de l'éditeur.*
Des garde-fous que vous contrôlez
Les interrupteurs par défaut s'appliquent à chaque client, et vous pouvez les modifier client par client. Un point de départ raisonnable pour un programme bancaire : publication activée, domaine propre activé, boutique désactivée sauf lien avec vos services d'encaissement, et formulaires activés mais encadrés par votre politique d'utilisation acceptable sur ce qu'ils peuvent collecter.
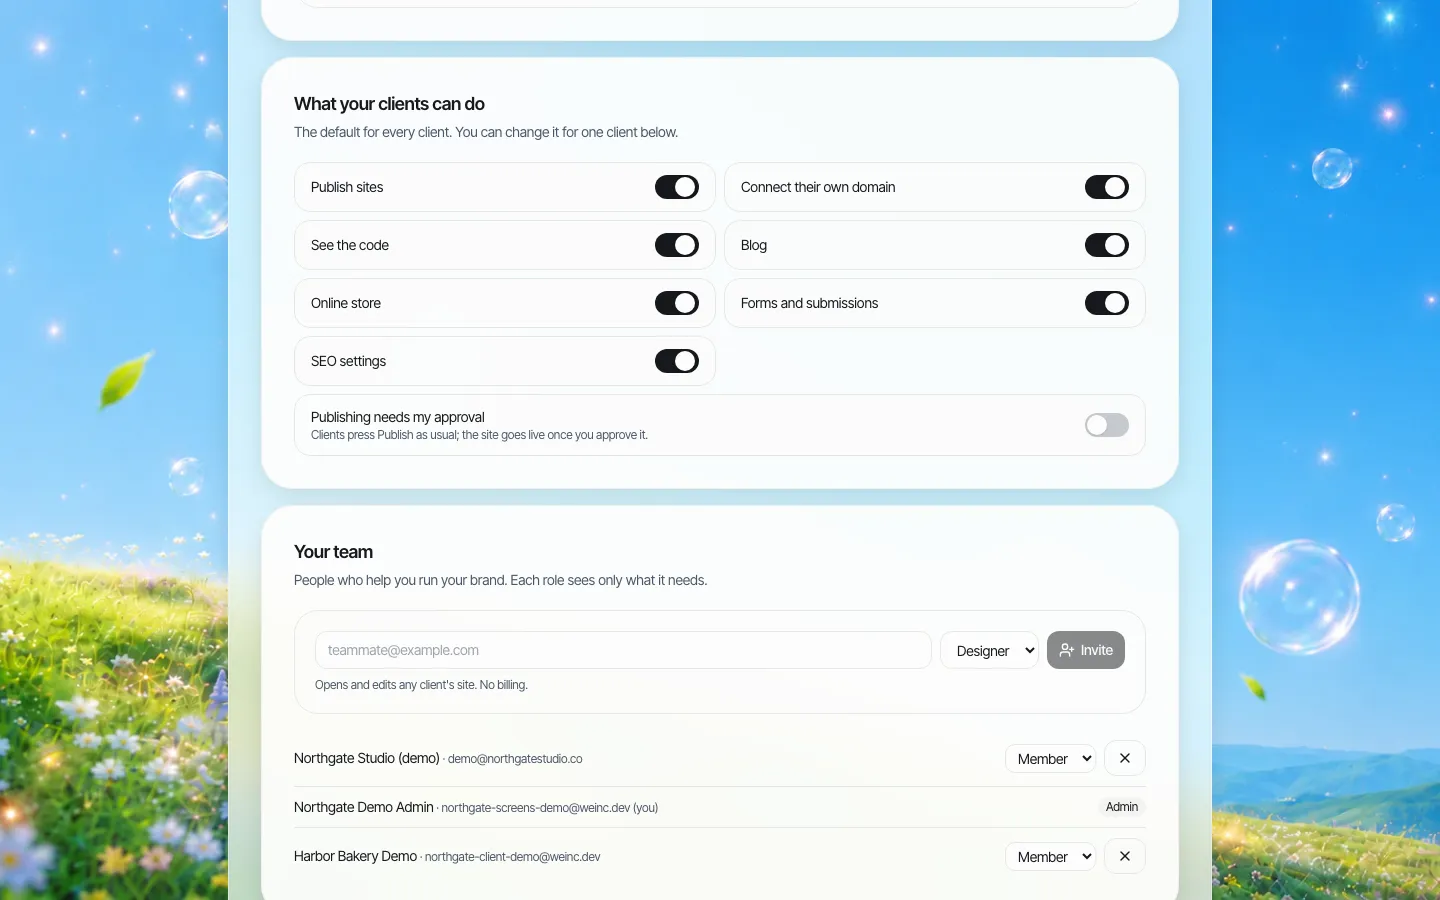
*Valeurs par défaut de la marque pour tous les clients, définies une fois.*
L'accès du personnel a trois niveaux : propriétaire, admin et membre. Limitez les propriétaires au responsable du programme et à un adjoint. Le personnel d'agence qui ne fait qu'inviter des clients n'a pas besoin de droits admin.
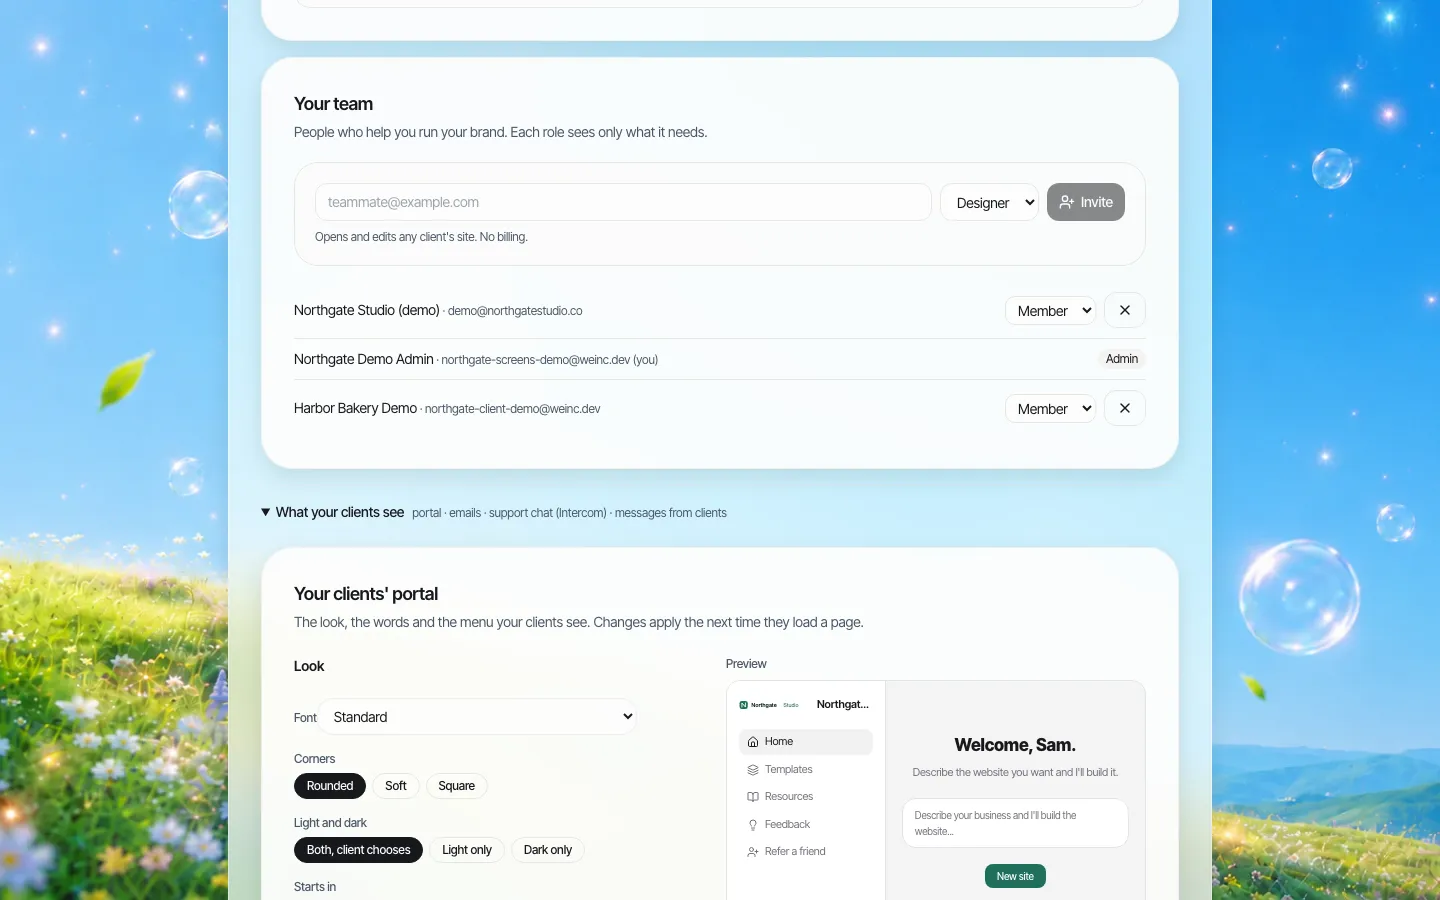
*Le panneau d'équipe. Les rôles sont propriétaire, admin et membre ; il n'y a pas de rôles personnalisés.*
Le journal d'audit enregistre les actions de l'organisation, comme les modifications des réglages d'un client, ce qui aide quand l'étape de suivi de votre évaluation fournisseur demande qui a fait quoi.
La sortie du client, pas seulement la vôtre
Une entreprise qui quitte l'établissement doit pouvoir emporter son site web. Sur We.Inc, le code de chaque site peut être téléchargé en ZIP ou envoyé vers un dépôt GitHub, et le domaine du client reste le sien. C'est une offre plus juste qu'un site qui disparaît à la clôture d'un compte, et une histoire de résiliation plus simple pour l'évaluation fournisseur.
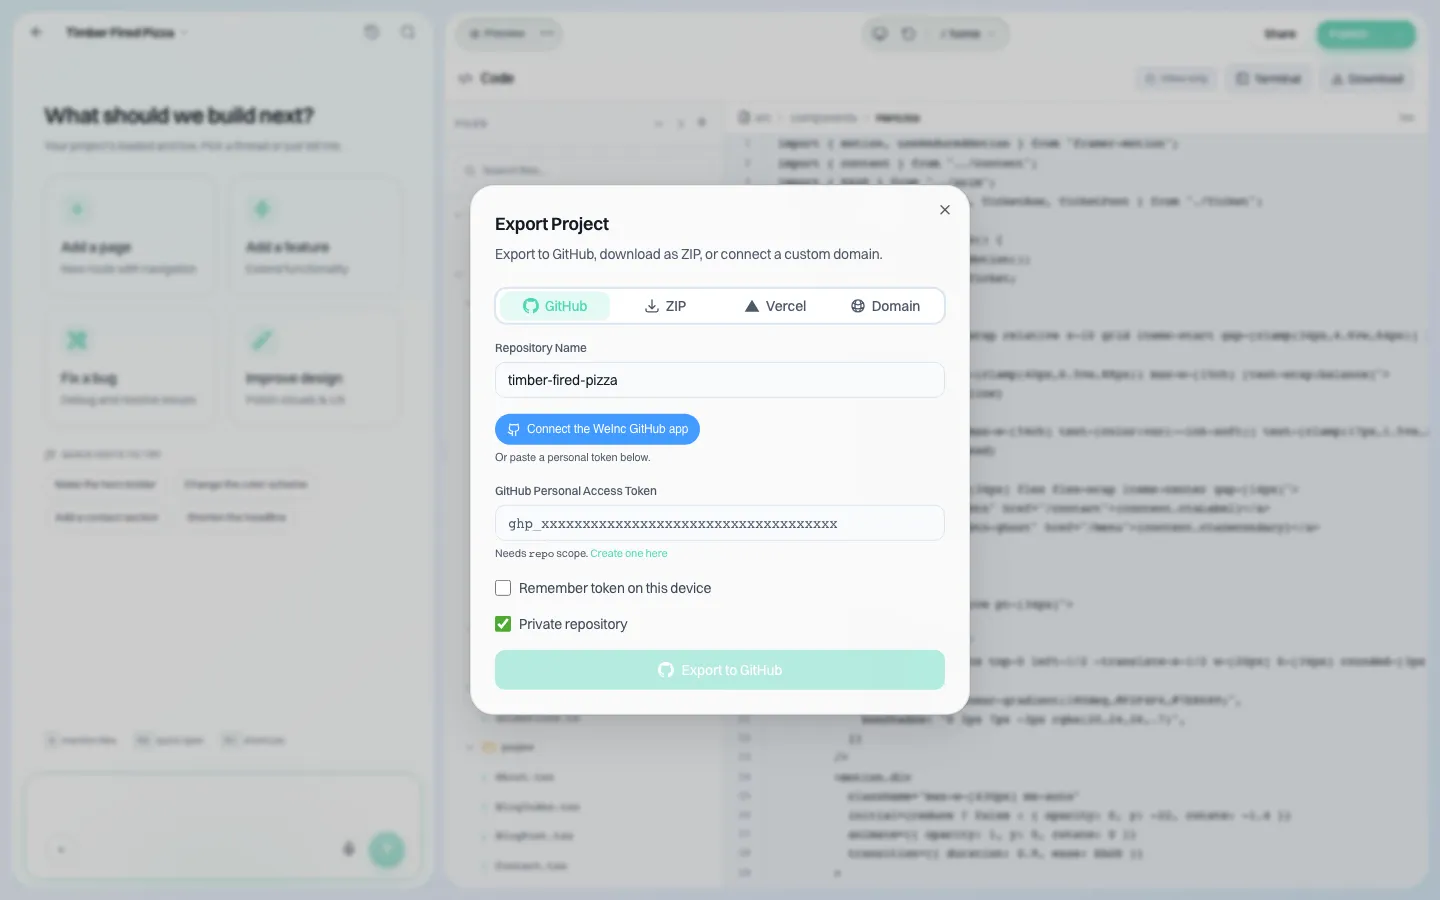
*Export du code d'un site vers GitHub ou en ZIP.*
Plan de lancement pour une première cohorte
- Choisissez 20 à 50 clients professionnels ou sociétaires existants qui ont demandé de l'aide pour un site web.
- Rédigez la note d'une page sur l'utilisation acceptable et les responsabilités à partir du tableau ci-dessus.
- Définissez les valeurs par défaut, invitez la cohorte et animez un atelier en direct où ils construisent ensemble leur première page.
- Après 60 jours, comptez les sites publiés, les questions de support et tout contenu qui vous a mis mal à l'aise. Ajustez les valeurs par défaut avant d'élargir l'offre.
Réservez une démo et nous parcourrons le portail avec votre marque.
Sources
Dernière vérification le 2026-10-25.
- Board of Governors of the Federal Reserve System, FDIC et OCC, Interagency Guidance on Third-Party Relationships: Risk Management, Federal Register, 9 juin 2023 (88 FR 37920).
- National Credit Union Administration, Evaluating Third Party Relationships, Letter to Credit Unions 07-CU-13.
Cette page est une information générale, pas un conseil juridique ou réglementaire. Confirmez vos obligations auprès de votre équipe conformité et de vos juristes.
Découvrez un avantage site web à votre marque pour vos clients professionnels
Réservez une démo de 30 minutes. Nous vous montrons le créateur à votre marque, examinons combien de sites clients vous prévoyez de gérer et vous donnons votre prix exact.
Envie de voir la visite complète d'abord ? Découvrir le créateur de sites web en marque blanche
Les questions que posent les acheteurs
L'établissement doit-il modifier ou approuver les sites de ses clients ?
Non, et nous recommandons qu'il ne le fasse pas. Le client construit et possède le site. L'établissement contrôle le portail à sa marque, les personnes invitées et les fonctions activées.
Pouvons-nous offrir les sites gratuitement avec un compte professionnel ?
Oui. Aucune formule client ni aucun prix n'est à définir. La page de facturation du client indique alors que l'accès est fourni par votre établissement. Vous pouvez aussi l'inclure dans une offre ou le facturer.
Quelles recommandations sur le risque tiers s'appliquent à un fournisseur de sites ?
Pour les banques, l'Interagency Guidance on Third-Party Relationships de juin 2023 de la Federal Reserve, de la FDIC et de l'OCC. Pour les credit unions assurées au niveau fédéral, les recommandations de la NCUA sur l'évaluation des relations avec les tiers. La profondeur de l'évaluation doit correspondre au risque de la relation.
La plateforme se connecte-t-elle à notre core banking ou à notre banque en ligne ?
Non. Les clients s'inscrivent via une invitation par e-mail. Aucune donnée de compte n'a besoin d'être partagée avec la plateforme, ce qui maintient la relation à faible risque.
Qu'advient-il du site d'un client s'il quitte l'établissement ?
Le code de chaque site peut être téléchargé en ZIP ou synchronisé avec GitHub, et le client conserve son propre domaine.
À lire ensuite
- Créateur de sites en marque blanche : la plateforme We.Inc
- Checklist d'achat d'une plateforme de sites web
- Plan de sortie d'un fournisseur de site : clauses contractuelles
- Modèle de politique de gouvernance de site web
Voir aussi: Créateur de site web en marque blanche avec IA
- Gouvernance de marque sur de nombreux sites web
- E-mails clients en marque blanche
- Pages de connexion et d'inscription à votre marque
- Prix white label Brizy (159 $/mois) vs alternative IA
- Opérations groupées
- Créateur de sites à votre marque pour coachs et consultants
- Site web en marque blanche pour services de création LLC
- Sites en marque blanche pour chambres de commerce
Produit
Pour qui
- Pour les agences
- Pour les indépendants
- Pour les hébergeurs
- Pour les plateformes SaaS
- Pour les startups
- Services financiers
- Solutions pour la santé
Fonctionnalités
- Éditeur par glisser-déposer
- SEO et analyses
- Image de marque personnalisée
- Tableau de bord client
- Facturation revendeur
Ressources
- Blog
- Centre d'aide
- Outils gratuits pour les entreprises
- Free UI Components
- Modèles
- Collections de modèles
- Exemples de sites
- Guides
- Comparatifs
- Alternatives
- Les meilleurs
- Avis
- Guides des tarifs
- Cas d'usage
- Glossaire et guides
- Intégrations
- Développeurs
- Benchmark
- Windows App