Bieten Sie Geschäftskunden und Mitgliedern eine Website unter dem Namen Ihres Instituts
White Label / Banken und Credit Unions
Regionalbanken und Credit Unions konkurrieren um Kleinunternehmen mit Fintechs, die Zahlungen, Lohnabrechnung und Webauftritt bündeln. Ein Website-Builder unter eigener Marke ist einer der wenigen Vorteile, die ein lokales Institut anbieten kann, ohne selbst Software zu entwickeln. Diese Seite zeigt, wie das Angebot in der Praxis funktioniert, wer wofür verantwortlich ist, was Ihre Lieferantenprüfung fragen wird und wo die Risiken liegen.
Demo buchen · Die Preise richten sich nach deinem Volumen und Setup, und deinen genauen Preis erfährst du im Gespräch. 0% Transaktionsgebühr.
Aktualisiert: 25. Oktober 2026
Kurz gesagt
- Das Angebot: Ein Geschäftskunde oder Mitglied meldet sich in Ihrem Portal mit Ihrer Marke an, baut eine Website für das eigene Unternehmen und besitzt sie. Sie stellen das Werkzeug bereit; die Inhalte schreiben Sie nicht.
- Entscheiden Sie früh, ob es kostenlos zum Konto gehört, Teil eines Geschäftskundenpakets ist oder ein kostenpflichtiges Extra. Die Plattform unterstützt alle drei Varianten, auch ganz ohne Gebühr.
- Die Bankenaufsicht (Federal Reserve, FDIC, OCC) hat im Juni 2023 gemeinsame Leitlinien zu Drittanbieterrisiken veröffentlicht; die NCUA hat eigene Leitlinien für Credit Unions. Rechnen Sie mit einer Lieferantenprüfung auf dieser Grundlage.
- We.Inc bietet Ihnen Anmeldung, Dashboard und E-Mails mit Ihrer Marke, Schalter pro Kunde, ein Audit-Protokoll und Code, den jeder Kunde mitnehmen kann. Vereinbaren Sie eine Demo für einen Rundgang.
Warum ein Institut überhaupt Websites anbieten sollte
Ein Kleinunternehmen braucht im ersten Jahr vier Dinge: ein Konto, eine Möglichkeit, Zahlungen anzunehmen, eine Buchhaltung und eine Website. Banken und Credit Unions decken das Erste und zunehmend das Zweite ab. Bei der Website wandert der Kunde ab, oft zu einer Plattform, die ihm auch Zahlungsabwicklung, ein Kartenlesegerät und irgendwann einen Kredit verkauft.
Ein Website-Builder unter Ihrem Namen hält Sie in diesem Gespräch im ersten Jahr. Typische Einsatzorte:
- Eröffnung von Geschäftskonten. „Zu Ihrem Konto gehört eine Website für Ihr Unternehmen.“
- Pakete für Kleinunternehmen. Gebündelt mit Treasury-Leistungen, Händlerservices oder einer Business-Kreditkarte.
- Mitgliedervorteile. Credit Unions mit selbstständigen Mitgliedern, Gig-Workern oder einem Mitgliederkreis mit vielen Einzelunternehmern.
- Gemeindeprogramme. Workshops für Kleinunternehmen, Belebung von Innenstädten, Initiativen für Unternehmen von Minderheiten und Frauen.
- Kreditbeziehungen. Neue SBA- oder Mikrokreditnehmer, die einen glaubwürdigen Webauftritt brauchen.
Nichts davon muss eine Einnahmequelle sein. Für die meisten Institute zählen Einlagen und Kundenbeziehungen, nicht Website-Gebühren.
Die Aufteilung der Verantwortung in einer Tabelle
Die wichtigste Grundsatzentscheidung: Das Institut stellt das Werkzeug bereit, der Kunde baut und besitzt die Website. Ihre Mitarbeitenden sollten weder die Speisekarte einer Bäckerei schreiben noch die Preise eines Installateurs freigeben. Halten Sie das vor dem Start schriftlich fest.
| Bereich | Institut | Kunde oder Mitglied | Plattformanbieter |
|---|---|---|---|
| Marke auf Portal, E-Mails und Anmeldung | Besitzt und gibt frei | Sieht sie | Stellt die Einstellungen bereit |
| Inhalte der Kunden-Website | Nicht verantwortlich; bearbeitet nicht | Schreibt, besitzt und veröffentlicht | Stellt den Editor bereit |
| Domain des Kunden | Keine Rolle | Kauft und besitzt sie | Ermöglicht das Verbinden |
| Wer sich registrieren kann | Entscheidet (nur auf Einladung oder alle Geschäftskunden) | Nimmt die Einladung an | Setzt die Einladungseinstellungen durch |
| Support für das Website-Werkzeug | Erste Ebene oder Weitergabe | Bittet um Hilfe | Zweite Ebene für das Institut |
| Abrechnung des Angebots | Entscheidet (kostenlos, im Paket, kostenpflichtig) | Zahlt, falls berechnet | Stellt bei Bedarf die Kundenabrechnung bereit |
| Ausstieg | Kann das Programm beenden | Kann den Code seiner Website herunterladen | Stellt den Export bereit |
Zwei Hinweise. Erstens: Steht auf der Website eines Kunden „bereitgestellt von“ Ihrem Institut, entsteht eine Verbindung für Ihren Ruf, auch wenn Sie nichts bearbeiten. Eine kurze Nutzungsrichtlinie lohnt sich also. Zweitens: Achten Sie darauf, dass das Website-Angebot nie wie eine Bedingung für einen Kredit wirkt; Ihre Compliance-Abteilung wird eine Meinung dazu haben, wie es in Kreditgesprächen beschrieben wird.
Was Ihre Lieferantenprüfung fragen wird
Bundesweit beaufsichtigte Banken prüfen eine Website-Plattform anhand der Interagency Guidance on Third-Party Relationships: Risk Management, die im Juni 2023 von Federal Reserve, FDIC und OCC herausgegeben wurde. Sie beschreibt einen Lebenszyklus: Planung, Due Diligence und Auswahl, Vertragsverhandlung, laufende Überwachung und Beendigung. Bundesweit versicherte Credit Unions haben eigene Leitlinien der NCUA zur Bewertung von Drittanbieterbeziehungen, die Risikobewertung und Planung, Due Diligence sowie Risikomessung, Überwachung und Kontrolle abdecken.
Die Prüftiefe soll dem Risiko entsprechen. Ein Website-Werkzeug, das keine Kontodaten hält und nicht mit dem Kernbankensystem verbunden ist, hat meist ein geringeres Risiko als ein Zahlungs- oder Kreditpartner, und durch die Gestaltung können Sie das so halten:
- Keine Anbindung an Kernbanken- oder Onlinebanking-Systeme. Kunden registrieren sich mit einer E-Mail-Adresse, nicht mit ihren Bankzugangsdaten.
- Keine Weitergabe von Kontodaten. Sie laden ein Unternehmen per E-Mail ein; Sie übermitteln der Plattform keine Kontonummern, Salden oder Umsätze.
- Keine Formulare unter der Marke des Instituts, die Finanzinformationen erfassen. Die Website des Kunden handelt von seinem Unternehmen.
Fragen, auf die Sie Antworten parat haben sollten, entlang des Lebenszyklus der Leitlinien:
- Planung: Worin liegt der Nutzen (Kundenbeziehungen, Einlagen), und was passiert mit den Kunden-Websites, wenn Sie das Programm beenden?
- Due Diligence: Welche Daten hält der Anbieter (Namen und E-Mail-Adressen eingeladener Kunden, Inhalte ihrer Websites), und wer beim Anbieter kann sie sehen?
- Vertrag: Wem gehören Kunden-Websites und Code, welche Vorankündigung gibt es vor Änderungen, und welche Daten werden am Ende zurückgegeben oder gelöscht?
- Überwachung: Wer im Institut behält Registrierungen, Beschwerden und Website-Inhalte im Blick?
- Beendigung: Kann jeder Kunde mit seiner Website gehen? (Bei We.Inc lässt sich der Code jeder Website herunterladen oder mit GitHub synchronisieren.)
Unsere Beschaffungs-Checkliste und unser Ausstiegsplan aus einem Anbieter decken die Vertragsformulierungen ab. Wir verfügen nicht über SOC 2 oder ähnliche Zertifizierungen und geben keine Zusagen zu Verfügbarkeit oder Datenregion; fragen Sie uns, was wir schriftlich liefern können, und bewerten Sie es anhand Ihrer eigenen Risikoeinstufung.
Was Ihre Kunden sehen
Portal, Anmeldeseite, Dashboard und E-Mails tragen Namen, Logo und Farben des Instituts. Der Kunde muss nie wissen, wer der Plattformanbieter ist.
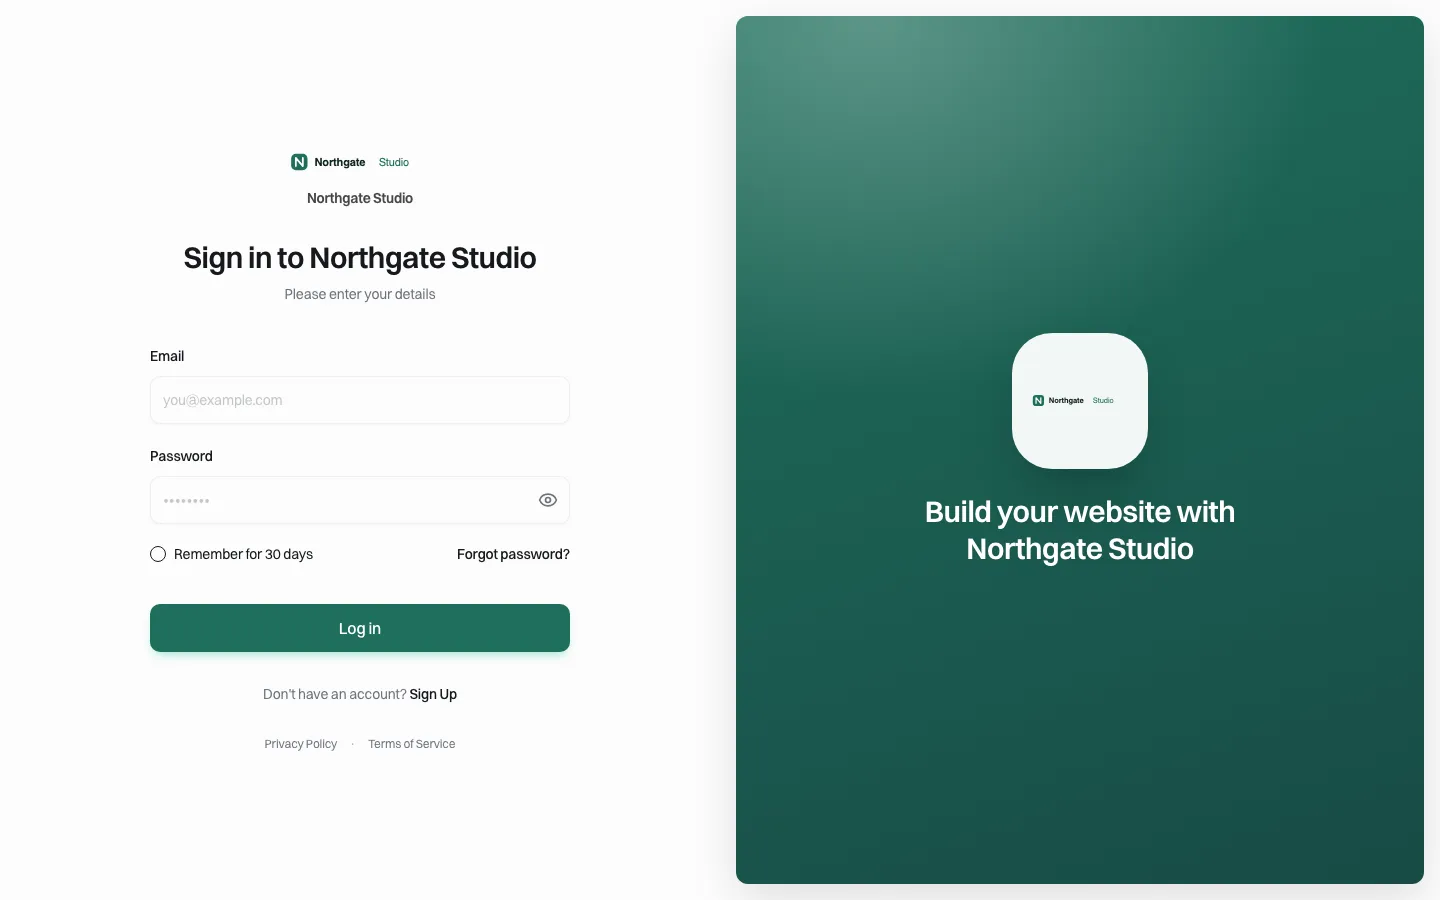
*Eine Anmeldeseite mit eigener Marke (Demo-Marke). Name und Farben Ihres Instituts ersetzen diese.*
Nach der Anmeldung landet der Kunde in seinem eigenen Dashboard, beschreibt sein Unternehmen in einfachen Worten, und die KI baut eine erste Version der Website, die er dann bearbeitet.
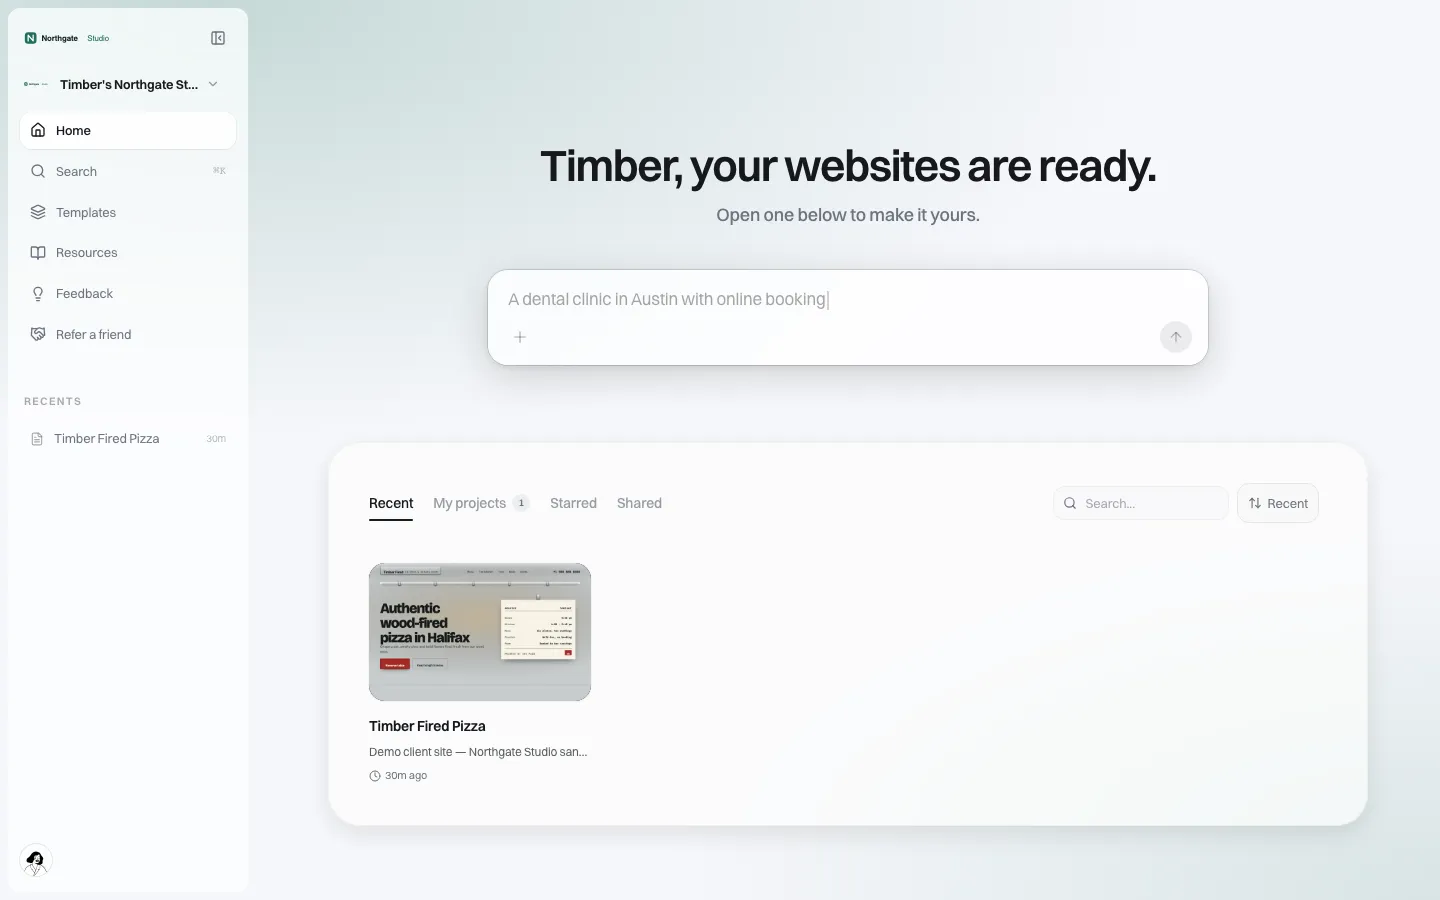
*Das Dashboard des Kunden unter der eigenen Webadresse der Marke.*
Wenn Sie die Website kostenlos zum Konto anbieten, muss kein Tarif und kein Preis festgelegt werden; die Abrechnungsseite nennt dann einfach, wer den Zugang bereitstellt.
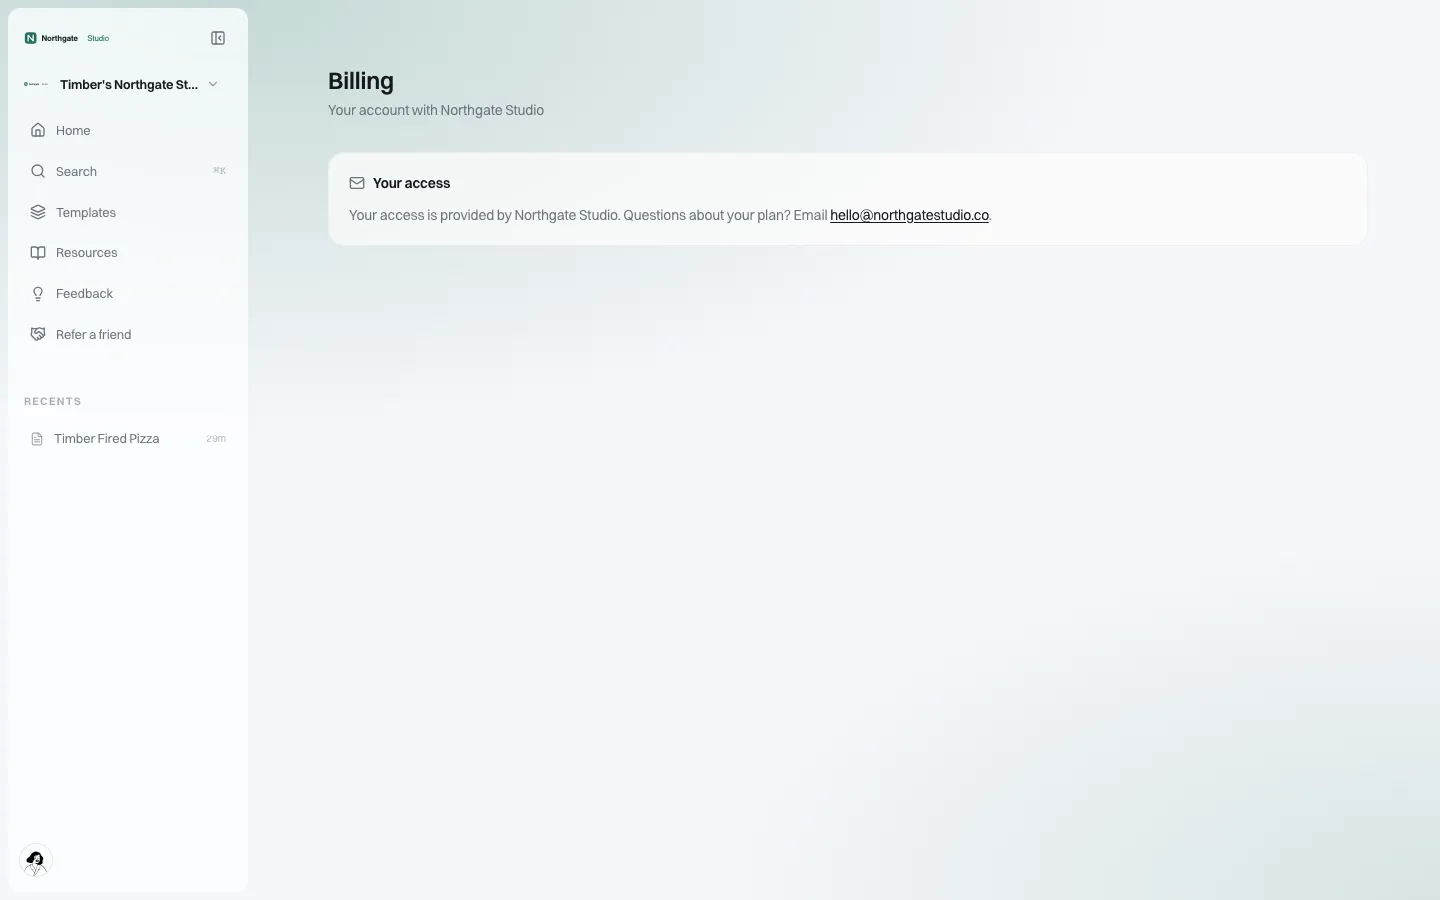
*Die Abrechnung aus Kundensicht, wenn kein Tarif festgelegt ist: Der Zugang wird vom Institut bereitgestellt.*
E-Mails wie Einladungen und „Ihre Website ist fertig“ gehen mit dem Branding des Instituts hinaus und können nach der Einrichtung von Ihrer eigenen Domain gesendet werden.
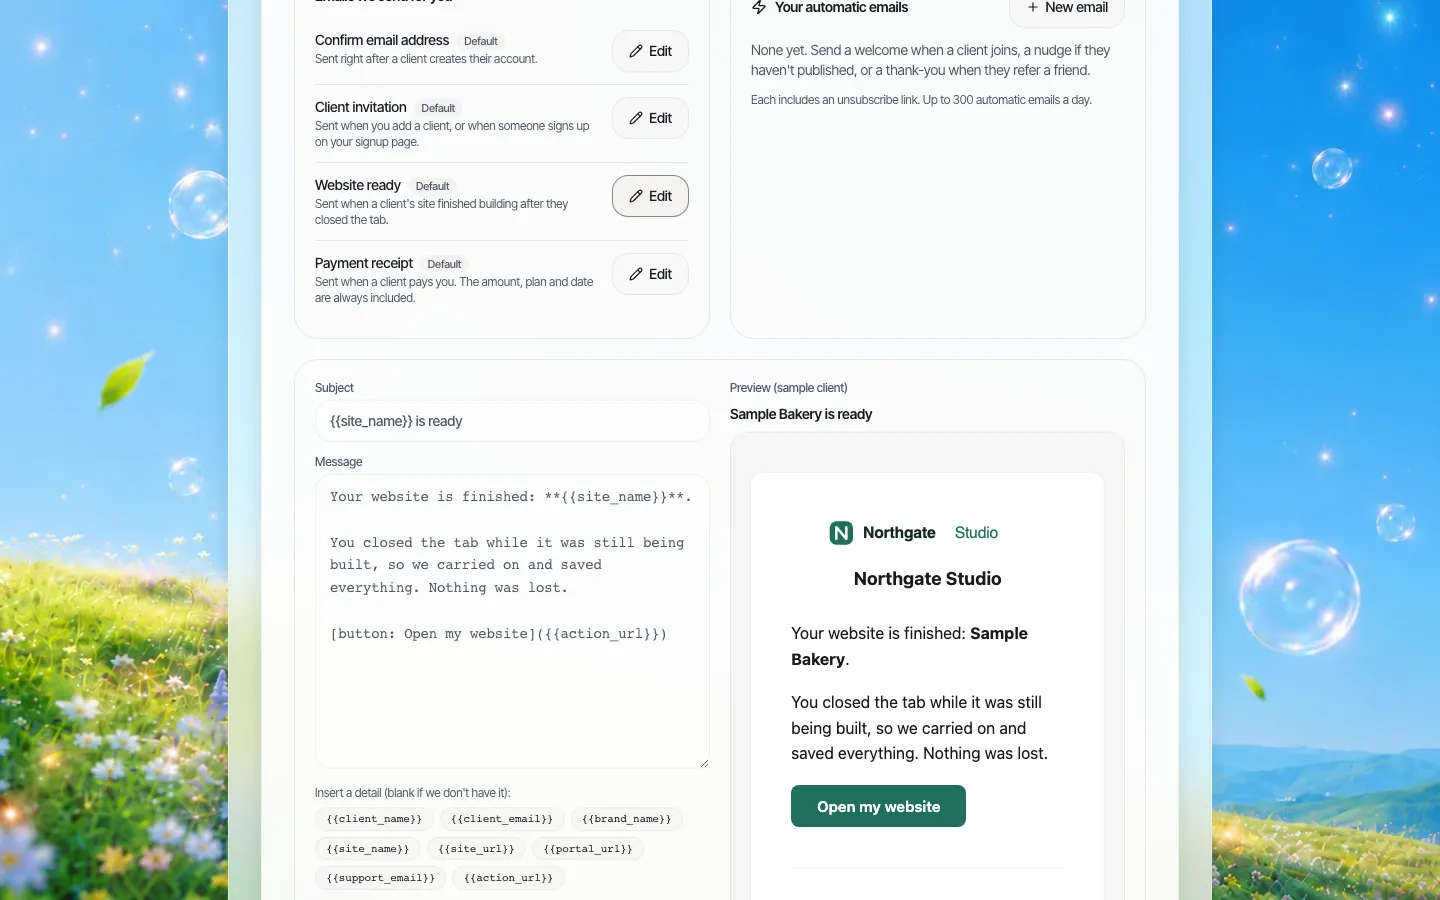
*Eine „Website fertig“-E-Mail mit eigener Marke in der Editor-Vorschau.*
Leitplanken, die Sie steuern
Standardschalter gelten für jeden Kunden, und Sie können sie pro Kunde ändern. Ein sinnvoller Start für ein Bankprogramm: Veröffentlichen an, eigene Domain an, Shop aus, sofern es keine Verbindung zu Händlerservices gibt, und Formulare an, wobei Ihre Nutzungsrichtlinie regelt, was erfasst werden darf.
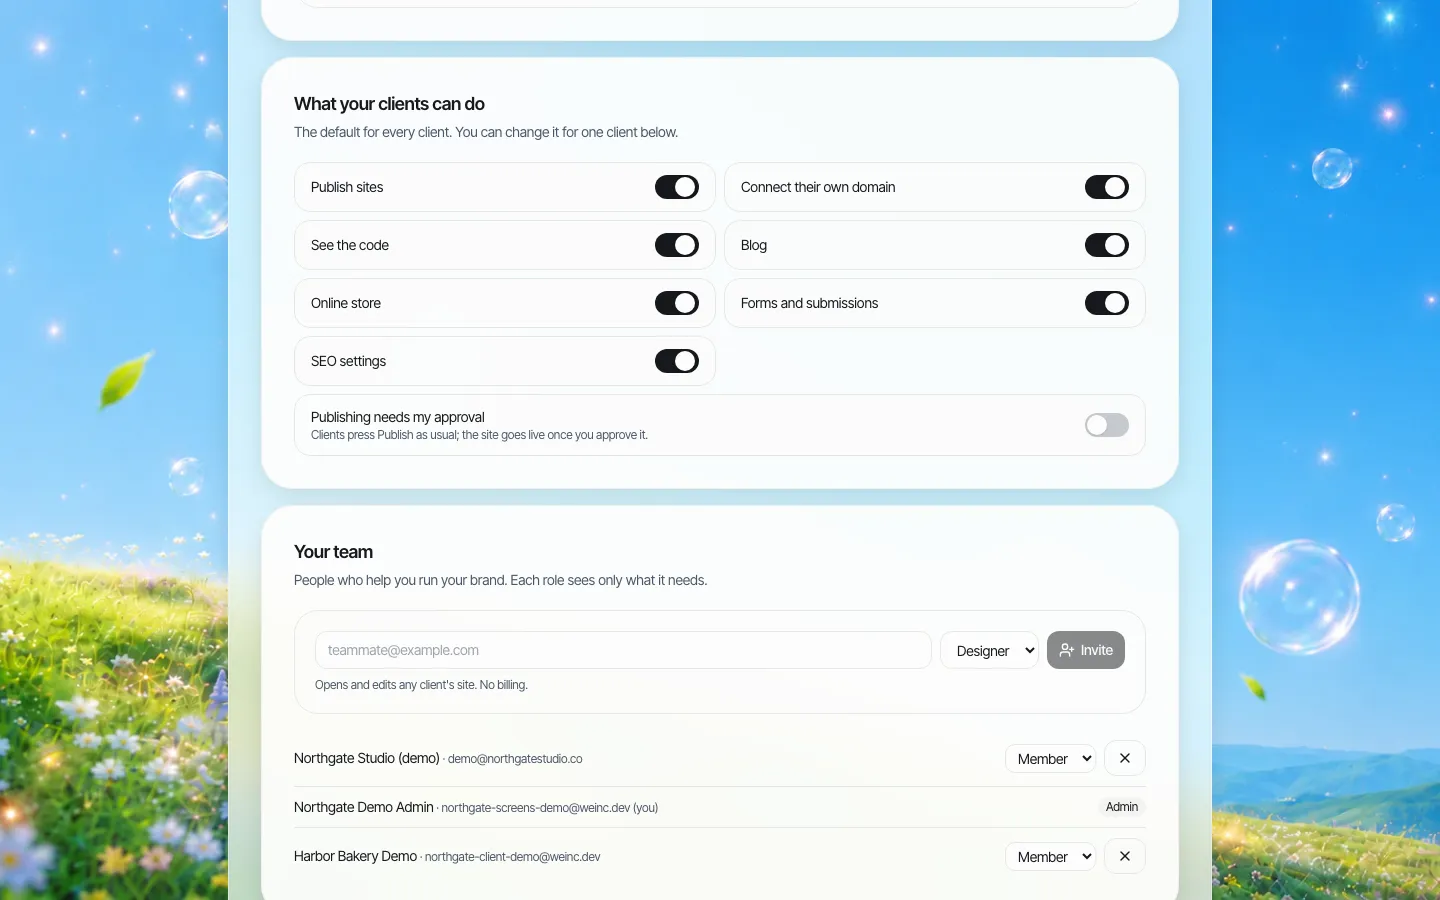
*Markenweite Standards für alle Kunden, einmal festgelegt.*
Der Zugang für Mitarbeitende hat drei Stufen: Inhaber, Admin und Mitglied. Beschränken Sie Inhaber auf die Programmleitung und eine Vertretung. Filialmitarbeitende, die nur Kunden einladen, brauchen keine Admin-Rechte.
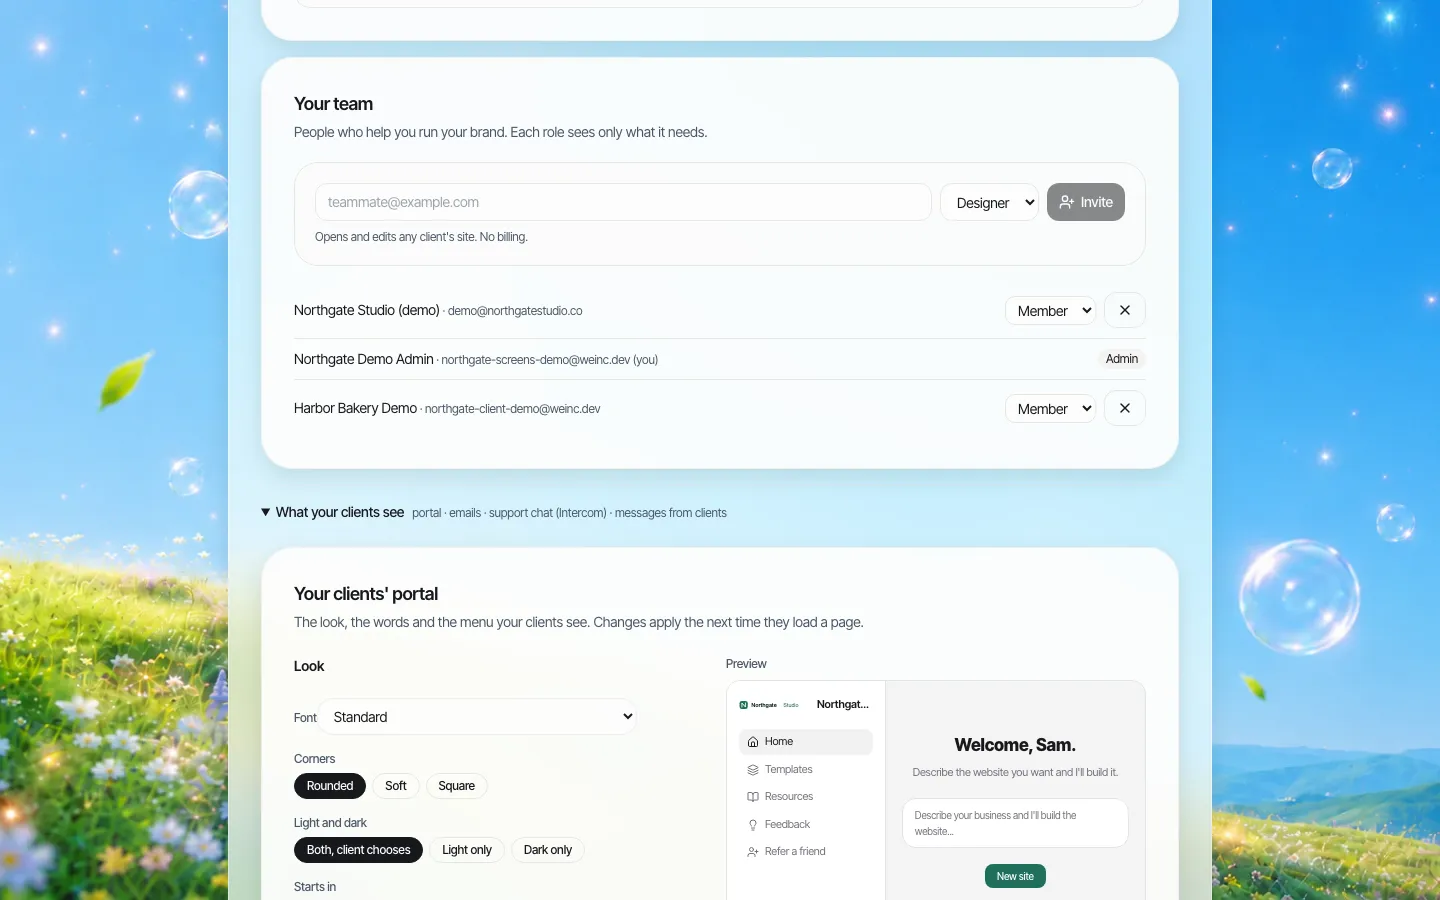
*Der Team-Bereich. Die Rollen sind Inhaber, Admin und Mitglied; eigene Rollen gibt es nicht.*
Das Audit-Protokoll erfasst Aktionen der Organisation wie Änderungen an den Einstellungen eines Kunden. Das hilft, wenn in der Überwachungsphase Ihrer Lieferantenprüfung gefragt wird, wer was getan hat.
Der Ausstieg des Kunden, nicht nur Ihrer
Ein Unternehmen, das das Institut verlässt, sollte seine Website mitnehmen können. Bei We.Inc lässt sich der Code jeder Website als ZIP herunterladen oder in ein GitHub-Repository übertragen, und die eigene Domain des Kunden bleibt seine. Das ist ein faireres Angebot als eine Website, die mit der Kontoauflösung verschwindet, und es vereinfacht die Beendigungsfrage in der Lieferantenprüfung.
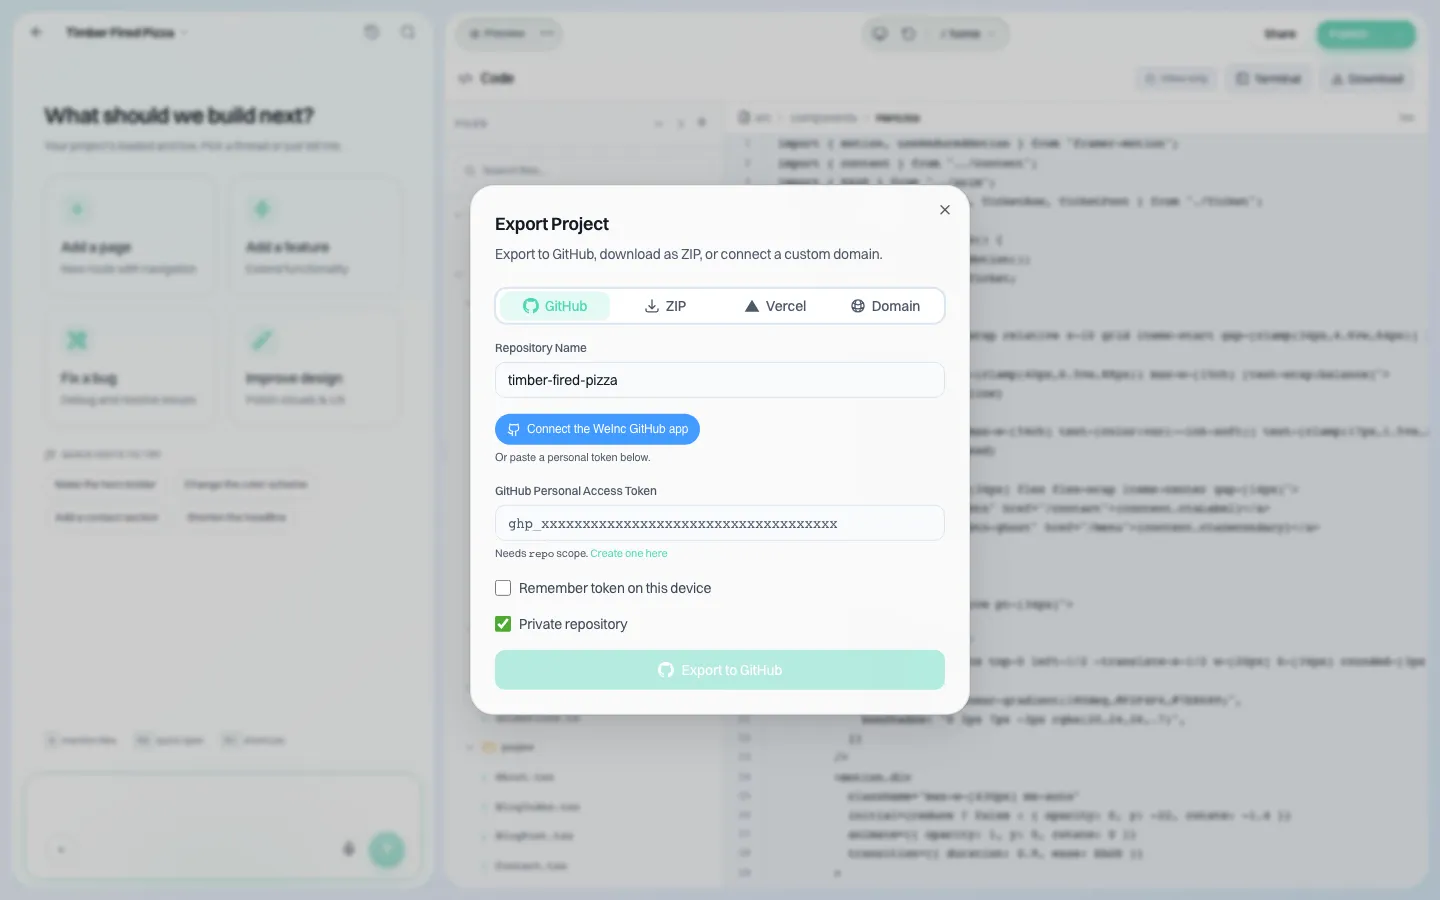
*Den Code einer Website nach GitHub oder als ZIP exportieren.*
Startplan für eine erste Kohorte
- Wählen Sie 20 bis 50 bestehende Geschäftskunden oder Mitglieder aus, die um Hilfe bei einer Website gebeten haben.
- Schreiben Sie auf Basis der Tabelle oben eine einseitige Notiz zu Nutzung und Verantwortung.
- Legen Sie die Standards fest, laden Sie die Kohorte ein und veranstalten Sie einen Live-Workshop, in dem alle gemeinsam ihre erste Seite bauen.
- Zählen Sie nach 60 Tagen veröffentlichte Websites, Support-Fragen und Inhalte, bei denen Sie Bedenken hatten. Passen Sie die Standards an, bevor Sie das Angebot ausweiten.
Vereinbaren Sie eine Demo, und wir zeigen Ihnen das Portal mit Ihrem Branding.
Quellen
Zuletzt geprüft am 2026-10-25.
- Board of Governors of the Federal Reserve System, FDIC und OCC, Interagency Guidance on Third-Party Relationships: Risk Management, Federal Register, June 9, 2023 (88 FR 37920).
- National Credit Union Administration, Evaluating Third Party Relationships, Letter to Credit Unions 07-CU-13.
Diese Seite dient der allgemeinen Information und ist keine Rechts- oder Aufsichtsberatung. Klären Sie Ihre Pflichten mit Ihrer Compliance-Abteilung und Ihrer Rechtsberatung.
Erleben Sie einen Website-Vorteil mit Ihrer Marke für Ihre Geschäftskunden
Buche eine 30-minütige Demo. Wir zeigen dir den Baukasten unter deiner Marke, sehen uns an, wie viele Kunden-Websites du betreiben willst, und nennen dir deinen genauen Preis.
Lieber erst die ganze Tour? Den White-Label-Website-Baukasten ansehen
Fragen, die Käufer stellen
Muss das Institut die Websites der Kunden bearbeiten oder freigeben?
Nein, und wir empfehlen, es nicht zu tun. Der Kunde baut und besitzt die Website. Das Institut steuert das Portal mit seiner Marke, wer eingeladen wird und welche Funktionen eingeschaltet sind.
Können wir die Websites kostenlos zum Geschäftskonto anbieten?
Ja. Es muss kein Kundentarif und kein Preis festgelegt werden. Die Abrechnungsseite des Kunden zeigt dann, dass der Zugang von Ihrem Institut bereitgestellt wird. Sie können es auch in ein Paket aufnehmen oder berechnen.
Welche Leitlinien zu Drittanbieterrisiken gelten für einen Website-Anbieter?
Für Banken die Interagency Guidance on Third-Party Relationships vom Juni 2023 von Federal Reserve, FDIC und OCC. Für bundesweit versicherte Credit Unions die Leitlinien der NCUA zur Bewertung von Drittanbieterbeziehungen. Die Prüftiefe sollte dem Risiko der Beziehung entsprechen.
Ist die Plattform mit unserem Kernbanken- oder Onlinebanking-System verbunden?
Nein. Kunden registrieren sich über eine Einladung per E-Mail. Es müssen keine Kontodaten mit der Plattform geteilt werden, was das Risiko der Beziehung gering hält.
Was passiert mit der Website eines Kunden, wenn er das Institut verlässt?
Der Code jeder Website lässt sich als ZIP herunterladen oder mit GitHub synchronisieren, und der Kunde behält seine eigene Domain.
Weiterlesen
- White-Label-Website-Builder: die Plattform von We.Inc
- Checkliste für die Beschaffung einer Website-Plattform
- Ausstiegsplan aus einem Website-Anbieter: Vertragsklauseln
- Vorlage für eine Website-Governance-Richtlinie
Verwandt: White-Label-Website-Baukasten mit KI
- Marken-Governance für viele Websites
- White-Label-Kunden-E-Mails in Ihrem Namen
- Login- und Registrierungsseiten unter Ihrer Marke
- Brizy White-Label
- Massenänderungen
- Website-Builder unter Ihrer Marke für Coaches und Berater
- White-Label-Website-Builder für Gründungsservices
- Mitglieder-Websites für Handelskammern (White Label)
Produkt
Für wen
- Für Agenturen
- Für Freelancer
- Für Hosting-Anbieter
- Für SaaS-Plattformen
- Für Start-ups
- Finanzdienstleistungen
- Lösungen für das Gesundheitswesen
Funktionen
Ressourcen
- Blog
- Hilfecenter
- Kostenlose Tools für Unternehmen
- Free UI Components
- Vorlagen
- Vorlagen-Sammlungen
- Website-Beispiele
- Ratgeber
- Vergleiche
- Alternativen
- Die besten
- Testberichte
- Preisübersichten
- Anwendungsfälle
- Glossar und Anleitungen
- Integrationen
- Entwickler
- Benchmark
- Windows App