Todos los asesores de préstamos quieren un sitio web. Cada uno de ellos es un anuncio.
Marca blanca / Prestamistas hipotecarios
Los asesores de préstamos venden por confianza y recomendación, y un sitio personal con su cara, su historia y una forma fácil de iniciar una conversación les rinde de verdad. Para el prestamista, cada uno de esos sitios es también publicidad de la que responde un equipo de cumplimiento. La mayoría de los prestamistas acaba con una mezcla: algunos asesores en sitios de proveedores aprobados, otros en sitios que les hizo un sobrino, y un equipo de cumplimiento que se entera de las afirmaciones sobre tasas cuando ya están en línea. Esta página trata de reunir esos sitios bajo una sola marca y un solo paso de revisión sin que los asesores esperen una semana para cambiar su biografía.
Reserva una demo · El precio se adapta a tu volumen y configuración, y conoces tu precio exacto en la llamada. 0% de comisión por transacción.
Actualizado: 25 de octubre de 2026
En resumen
- Trata cada sitio de asesor y de sucursal como publicidad: un responsable, un paso de revisión, un registro de lo que cambió.
- Las palabras que más problemas causan son los números: un pago, un enganche o un plazo en una página activan avisos adicionales según la Regulation Z.
- En We.Inc cada asesor o sucursal es una cuenta de cliente bajo tu marca, con un interruptor que envía cada publicación primero a tu revisor.
- We.Inc es un creador de sitios web, no un sistema de punto de venta ni un motor de precios. Mantén las solicitudes y las tasas en vivo en tus sistemas actuales y enlázalos. Agenda una demo para verlo con tu marca.
Por qué fallan los sitios de los asesores de préstamos
El patrón se repite en prestamistas de todos los tamaños. Un asesor productivo pide un sitio web. Marketing está ocupado, así que el asesor lo consigue por otro lado. Sale en línea con un titular como "Rates from 5.9%!" u "Own a home for $1,450 a month", una foto de archivo, y nadie de cumplimiento lo ha visto. Seis meses después el asesor cambia de sucursal, el sitio sigue nombrando la anterior y el dominio está pagado con la tarjeta personal del asesor.
Ninguno de estos fallos tiene que ver con el diseño. Tienen que ver con la propiedad y la revisión:
- ¿Quién es dueño del sitio, el dominio y el contenido cuando el asesor se va?
- ¿Quién aprueba un cambio antes de que lo vea el público?
- ¿Dónde está el registro de lo que decía la página en una fecha concreta?
- ¿Qué números se permiten en la página, si es que alguno?
Responde esas cuatro preguntas por escrito y la elección de software se vuelve sencilla.
Los avisos se esconden en los números
Las normas federales de publicidad para el crédito de pago fijo garantizado por una vivienda están en la Regulation Z, 12 CFR 1026.24. La parte que atrapa a la mayoría de los sitios de asesores es la lista de términos desencadenantes. Si un anuncio indica cualquiera de estos:
- el importe o el porcentaje de cualquier enganche o pago inicial,
- el número de pagos o el plazo de amortización,
- el importe de cualquier pago,
- el importe de cualquier cargo financiero,
entonces también debe indicar el enganche, las condiciones de pago (incluido cualquier pago global final) y la tasa de porcentaje anual, y si puede aumentar después de la formalización. Una portada que dice "3% down" en un banner principal está haciendo una declaración desencadenante.
La misma sección enumera prácticas directamente prohibidas para estos préstamos, con epígrafes como la publicidad engañosa de tasas y pagos "fijos", las comparaciones engañosas, las tergiversaciones sobre respaldo gubernamental, el uso engañoso del nombre del prestamista actual, las afirmaciones engañosas de eliminación de deudas, el uso engañoso del término "counselor" y los anuncios engañosos en otros idiomas.
De ahí se desprende una regla práctica para los sitios de asesores: mantén las cifras concretas fuera de las páginas que los asesores pueden editar. Los ejemplos de tasas, si los muestras, van en una página central que tu equipo de cumplimiento redacta y fecha. Los asesores enlazan a ella.
Una guía de redacción que puedes dar a los asesores
| Normalmente aceptable en la página de un asesor | Requiere revisión de cumplimiento | Mantener fuera de las páginas de asesores |
|---|---|---|
| "Ayudo a quienes compran por primera vez a entender sus opciones" | Cualquier pago mensual, enganche o plazo | "Aprobación garantizada" |
| Los tipos de préstamo que originas, descritos en palabras sencillas | Programas gubernamentales concretos y sus beneficios | "Las tasas más bajas de la ciudad" sin fundamento |
| Tu experiencia, tu labor comunitaria, los idiomas que hablas | Comparaciones con otros prestamistas | Textos que insinúan que una agencia gubernamental te respalda |
| Testimonios de clientes reales, con su permiso | Cualquier cifra de tasa | Afirmaciones de que una refinanciación "eliminará la deuda" |
Es un punto de partida para tu propia política, no un sustituto de ella.
Identificadores NMLS: sabe qué norma estás siguiendo
Los asesores suelen preguntar dónde debe aparecer su número NMLS. La norma federal sobre originadores de préstamos, 12 CFR 1026.36(g), exige los nombres y los NMLSR ID del prestamista y del originador en cuatro documentos del préstamo: la solicitud de crédito, los avisos según 1026.19(e) y (f), el pagaré o contrato de préstamo y el instrumento de garantía. La publicidad no está en esa lista. Las exigencias de mostrar los números NMLS en sitios web y anuncios suelen venir de las normas y los reguladores estatales de licencias, y varían según el estado. Lo seguro es incluir el nombre del asesor, su NMLS ID y la información de licencias de la empresa en el pie fijo de cada sitio, para que los asesores no puedan quitarlo, y que cumplimiento confirme los requisitos de cada estado en que el asesor tiene licencia.
La vivienda justa también se aplica a los prestamistas. El reglamento federal sobre publicidad discriminatoria, 24 CFR 100.75, abarca los avisos y declaraciones sobre transacciones inmobiliarias residenciales, lo que incluye conceder préstamos. Las descripciones de barrios que hablan del tipo de gente que vive allí son la forma habitual en que los sitios de asesores se meten en problemas.
Cómo se traslada a We.Inc
| Tu empresa | En We.Inc |
|---|---|
| El prestamista y su equipo de marketing | La cuenta de marca y su equipo |
| Un asesor de préstamos, equipo o sucursal | Una cuenta de cliente con su(s) propio(s) sitio(s) |
| Revisor de cumplimiento | Un miembro del equipo que aprueba las publicaciones |
| Un asistente de marketing que crea páginas | Un miembro del equipo con rol de diseño, sin facturación |
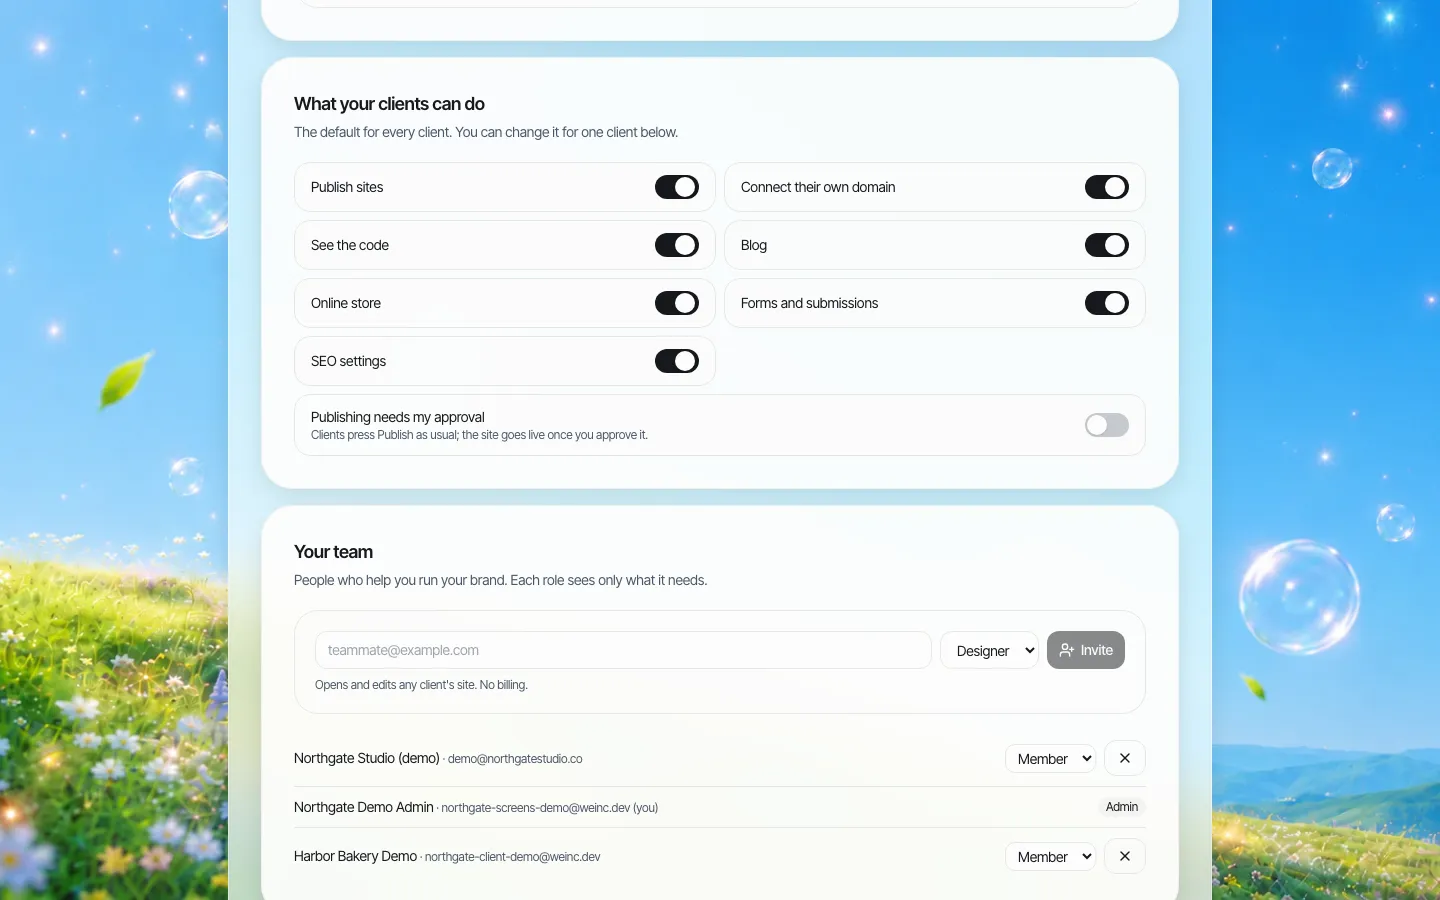
*Valores predeterminados para toda la empresa. Activa aquí "La publicación requiere mi aprobación" y cada nuevo asesor empezará con ella.*
El paso de aprobación es uno solo: el asesor edita y pulsa Publicar, la solicitud llega a tu cola y tu revisor la aprueba o pide cambios. No es un flujo de varias etapas con legal, luego marketing y luego un gerente de sucursal. Si tu política necesita varias firmas, hazlas fuera de la herramienta y que una sola persona pulse aprobar.
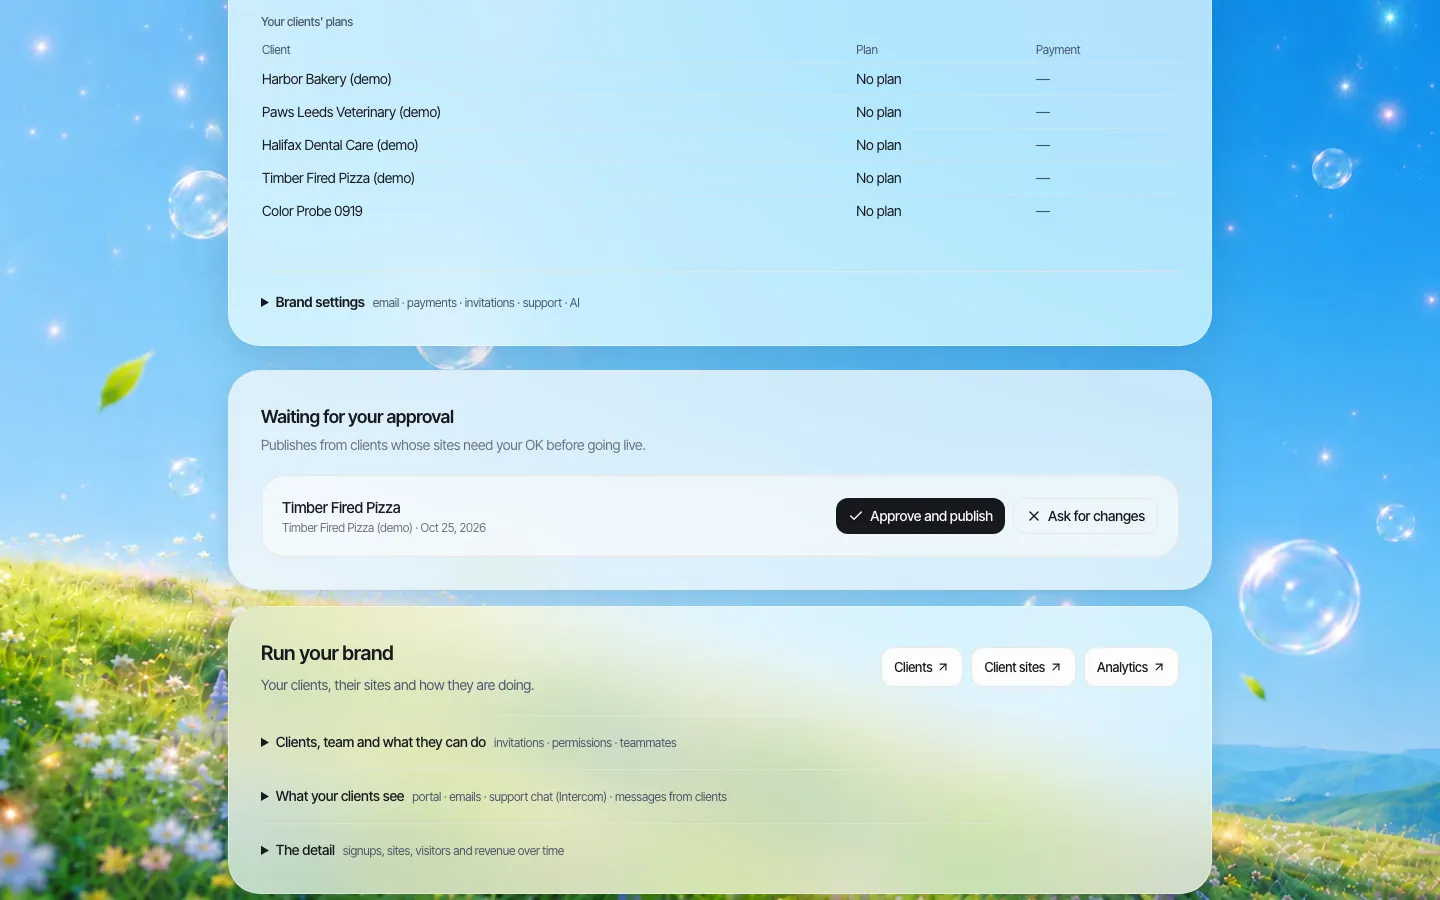
*Una sola cola para los cambios pendientes de todos los asesores. La solicitud de esta demostración se preparó para la captura.*
Por asesor, también puedes decidir si puede conectar su propio dominio, ver el código, tener un blog o usar formularios. Muchos prestamistas desactivan el blog para los asesores nuevos y lo activan cuando han demostrado que saben escribir dentro de la guía anterior.
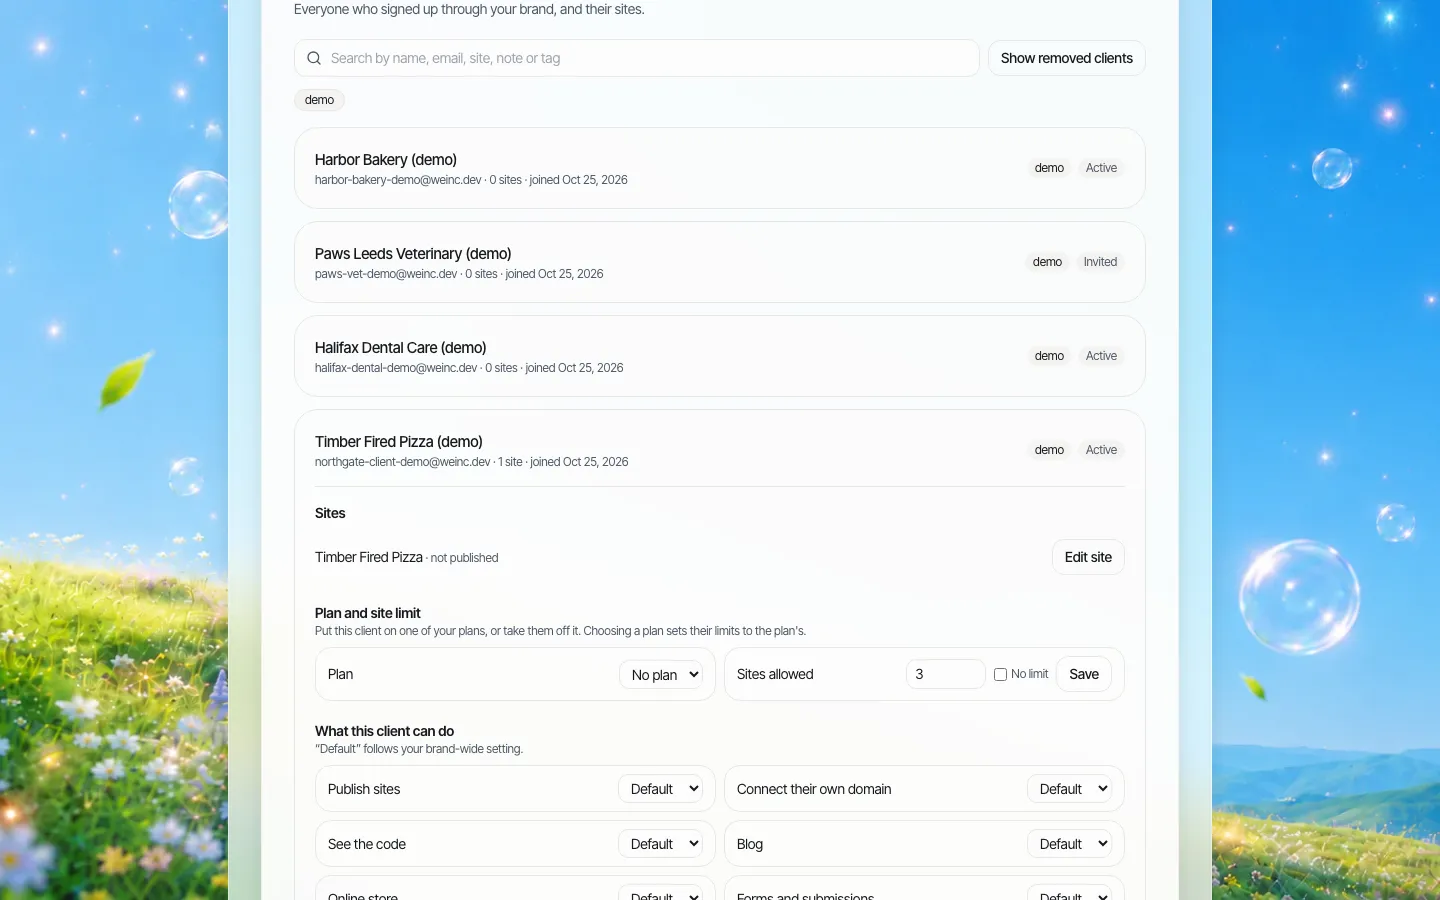
*La cuenta de un asesor. Los interruptores anulan los valores predeterminados de la empresa solo para esta persona.*
Los registros que te pedirán
Los examinadores y auditores preguntan "¿qué decía esta página y quién la aprobó?". Planifica las pruebas antes de necesitarlas:
- Textos aprobados. Guarda una copia fechada de cualquier página que indique condiciones de préstamo. El método más sencillo es el tuyo: un PDF o captura guardado en tu archivo de cumplimiento en el momento de la aprobación. We.Inc no guarda por ti un archivo página por página de las versiones anteriores, así que no confíes en la plataforma para eso.
- Acciones de cuenta. We.Inc mantiene un registro de auditoría de las acciones de la organización, como el cambio de permisos de un asesor o la pausa de una cuenta.
- Código del sitio. El código de cualquier sitio se puede descargar como ZIP o subir a GitHub, lo que da a tu equipo de registros una copia completa de un sitio en un momento dado.
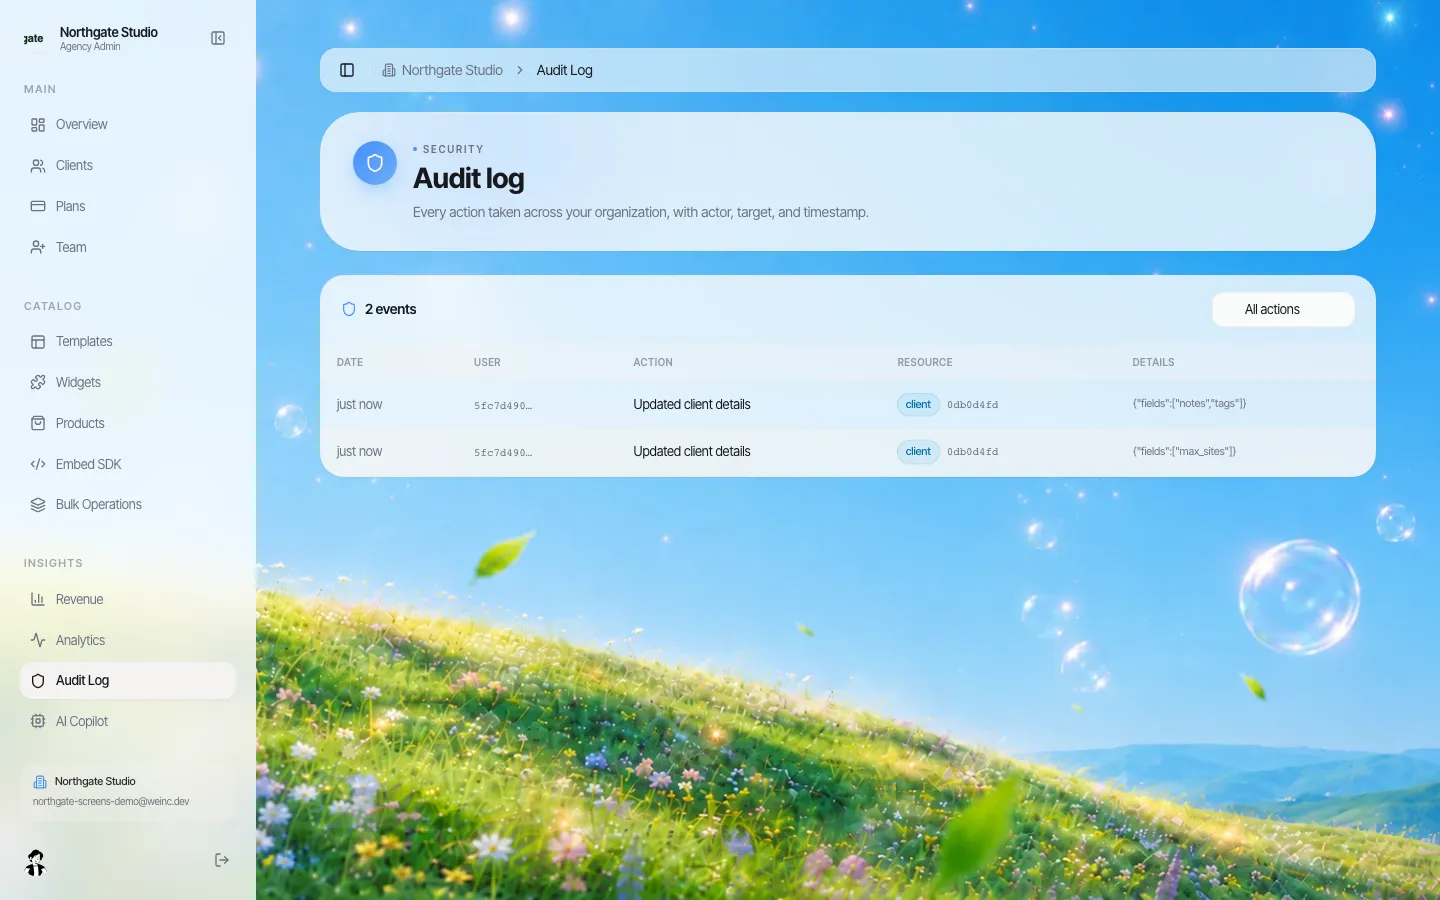
*El registro de auditoría guarda acciones a nivel de cuenta. En esta versión, la columna de usuario muestra un ID en lugar de un nombre.*
Cuando un asesor se va
La rotación de asesores es alta, y las salidas son el momento en que se disparan los riesgos de marca y cumplimiento. Inclúyelo en el contrato del asesor:
- La empresa es dueña de la marca, el diseño y cualquier página que indique productos o condiciones de préstamo.
- El dominio personal del asesor, si lo tiene, está registrado a su nombre; la empresa decide si puede apuntar a un sitio de la empresa.
- El último día se pausa la cuenta. Un asesor pausado ya no puede conectar un dominio, y tú decides qué muestra el sitio a continuación.
- El sitio se sustituye por una página que envía a los visitantes a la sucursal o a un colega concreto, para que los socios que refieren clientes no se encuentren con un enlace muerto.
Dónde termina el sitio y empiezan tus sistemas
Los prestamistas ya usan un sistema de originación de préstamos, una solicitud de punto de venta, un motor de precios y un CRM. We.Inc no reemplaza ninguno y no tiene integración propia con sistemas hipotecarios. La función del sitio del asesor es presentar a la persona y llevar al visitante al siguiente paso correcto: el enlace de solicitud que tu sistema de punto de venta da a cada asesor, un número de teléfono o un formulario de contacto. Los formularios son un interruptor por asesor.
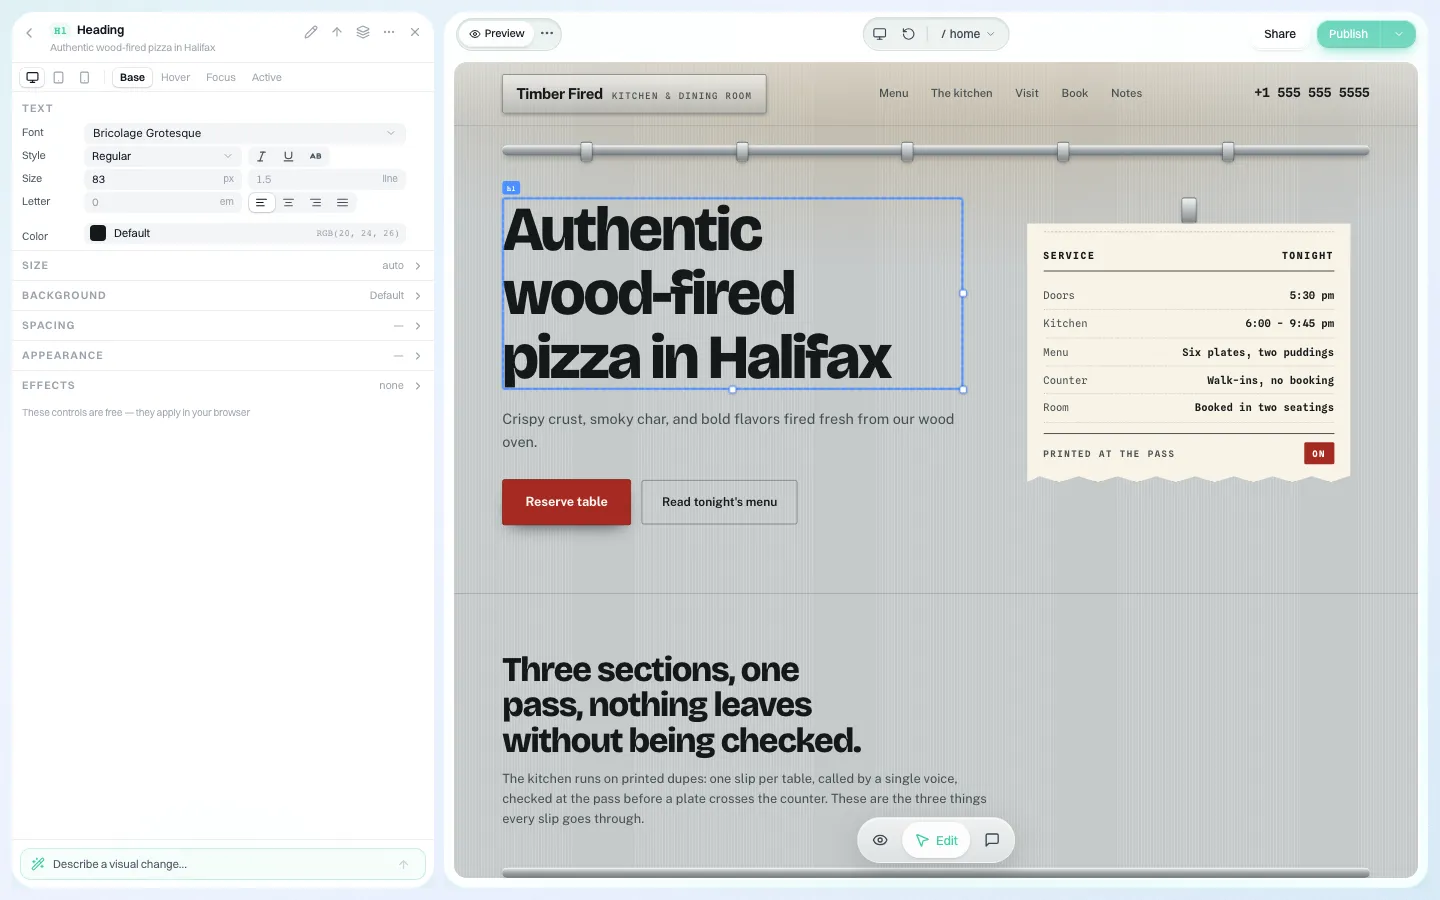
*Los asesores editan sus propios textos y fotos. Con la aprobación activada, nada sale en línea hasta que tu revisor lo aprueba.*
Búsqueda: un sitio de empresa sólido y muchos sitios de asesor realmente personales
Si cada sitio de asesor lleva las mismas 800 palabras sobre "por qué elegirnos", los buscadores ven páginas casi duplicadas, y las políticas contra el spam de Google describen las páginas creadas para posicionar en "specific, similar search queries" como abuso de páginas puerta. El sitio de la empresa lleva la historia de la empresa y las páginas de productos. Cada sitio de asesor dice lo que solo ese asesor puede decir: los barrios que conoce, los idiomas que habla, los compradores con los que trabaja.
¿Encaja We.Inc contigo?
Encaja bien con prestamistas minoristas, corredurías hipotecarias y cooperativas de crédito que quieren sitios de asesores y sucursales con su marca que los asesores realmente actualicen, con una sola cola de revisión y una salida limpia cuando alguien se va.
No encaja si quieres un único producto que combine los sitios de asesores con cotizaciones de tasas, solicitudes y CRM. Las suites de marketing específicas para hipotecas hacen eso; compra una de ellas.
Agenda una demo y configuraremos un asesor de ejemplo con tu marca y la aprobación activada.
Fuentes
Última revisión: 2026-10-25. Esta página es información general, no asesoría legal. Verifica los requisitos federales y estatales con tu asesor de cumplimiento.
- eCFR, 12 CFR 1026.24, Advertising: términos desencadenantes y prácticas prohibidas.
- eCFR, 12 CFR 1026.36, Prohibited acts or practices and certain requirements for credit secured by a dwelling: párrafo (g), identificación NMLSR en los documentos del préstamo.
- eCFR, 24 CFR 100.75, Discriminatory advertisements, statements and notices.
- Google Search Central, Spam policies for Google web search: abuso de páginas puerta.
Mira el sitio de un asesor de préstamos con tu marca
Reserva una demo de 30 minutos. Te enseñamos el creador con tu marca, vemos cuántos sitios de clientes piensas gestionar y te damos tu precio exacto.
¿Prefieres ver primero el recorrido completo? Mira el creador de sitios web de marca blanca
Preguntas que hacen los compradores
¿Puede cumplimiento aprobar los cambios en los sitios de los asesores antes de que salgan en línea?
Sí. Activa la aprobación de publicación para todos los asesores o para algunos. Es una aprobación de un solo paso antes de que el sitio de un asesor salga en línea.
¿We.Inc muestra tasas hipotecarias en vivo o recibe solicitudes?
No. No incluye un motor de precios ni solicitudes de préstamo. Enlaza el sitio de cada asesor con tus propias páginas de solicitud y de tasas.
¿We.Inc guarda un archivo fechado de cada versión de página?
No. Mantiene un registro de auditoría de las acciones de cuenta y te permite descargar el código de un sitio. Guarda las páginas aprobadas en tu propio archivo de cumplimiento.
¿Se puede fijar el NMLS ID de un asesor para que no pueda quitarlo?
Ponlo en el diseño fijo del sitio, como el pie de página, y mantén la aprobación activada para que cualquier cambio se revise antes de salir en línea.
Sigue leyendo
- Creador web de marca blanca: la plataforma We.Inc
- Sitios web de agentes para inmobiliarias
- Permisos de clientes: qué puede hacer cada propietario de sitio
- Registro de auditoría para una plataforma web de marca blanca
- Gobierno de marca en muchos sitios web
- Plan de salida del proveedor web: cláusulas del contrato
Relacionado: Creador de sitios web de marca blanca con IA
- Gestión multisitio
- Sitios para afiliadas de federaciones sin fines de lucro
- Sitios web marca blanca para plataformas de cursos
- Sitios web marca blanca para empresas de pagos y TPV
- Creador web marca blanca para software de campañas
- Precios de Marca Blanca
- Venda sitios web desde su imprenta o rotulación
- Webs para administradoras de inmuebles
Producto
Para quién es
- Para agencias
- Para freelancers
- Para proveedores de hosting
- Para plataformas SaaS
- Para startups
- Servicios financieros
- Soluciones para salud
Funciones
- Editor de arrastrar y soltar
- SEO y analíticas
- Marca personalizada
- Panel de clientes
- Facturación para revendedores
Recursos
- Blog
- Centro de Ayuda
- Herramientas gratuitas para empresas
- Free UI Components
- Plantillas
- Colecciones de plantillas
- Ejemplos de webs
- Guías
- Comparativas
- Alternativas
- Los mejores
- Reseñas
- Guías de precios
- Casos de uso
- Glosario y guías
- Integraciones
- Desarrolladores
- Benchmark
- Windows App