Todo loan officer quer um site. Cada um deles é um anúncio.
White label / Credores hipotecários
Loan officers vendem por confiança e indicação, e um site pessoal com o rosto, a história e um jeito fácil de começar uma conversa trabalha de verdade por eles. Para o credor, cada um desses sites também é publicidade pela qual uma equipe de compliance responde. A maioria dos credores acaba com uma mistura: alguns officers em sites de fornecedores aprovados, alguns em sites feitos por um sobrinho e uma equipe de compliance que só descobre as promessas de taxa depois que já estão no ar. Esta página trata de reunir esses sites sob uma marca e uma etapa de revisão, sem fazer os officers esperarem uma semana para mudar a biografia.
Agendar uma demonstração · O preço é sob medida para o seu volume e a sua configuração, e você recebe seu preço exato na chamada. 0% de taxa por transação.
Atualizado: 25 de outubro de 2026
Resumo
- Trate cada site de officer e de agência como publicidade: um responsável, uma etapa de revisão, um registro do que mudou.
- As palavras que mais causam problemas são números: uma parcela, uma entrada ou um prazo em uma página exigem divulgações adicionais pela Regulation Z.
- Na We.Inc, cada officer ou agência é uma conta de cliente com a sua marca, com uma chave que envia toda publicação primeiro ao seu revisor.
- A We.Inc é um criador de sites, não um sistema de ponto de venda ou de precificação. Mantenha propostas e taxas atualizadas nos seus sistemas atuais e coloque links para eles. Agende uma demonstração para ver tudo com a sua marca.
Por que os sites de loan officers dão errado
O padrão se repete em credores de todos os tamanhos. Um officer produtivo pede um site. O marketing está ocupado, então o officer consegue um em outro lugar. O site entra no ar com um título como "Taxas a partir de 5.9%!" ou "Tenha sua casa por $1,450 por mês", uma foto de banco de imagens, e ninguém do compliance viu. Seis meses depois o officer muda de agência, o site ainda cita a agência antiga e o domínio está no cartão pessoal do officer.
Nenhuma dessas falhas é de design. Todas são de propriedade e revisão:
- Quem é dono do site, do domínio e do conteúdo quando o officer sai?
- Quem aprova uma alteração antes que o público a veja?
- Onde fica o registro do que a página dizia em uma data específica?
- Quais números podem aparecer na página, afinal?
Responda a essas quatro perguntas por escrito e a escolha do software fica simples.
Os números são onde as divulgações se escondem
As regras federais de publicidade para crédito com prazo fechado garantido por imóvel residencial estão na Regulation Z, 12 CFR 1026.24. A parte que pega a maioria dos sites de officers é a lista de termos gatilho. Se um anúncio menciona qualquer um destes:
- o valor ou percentual de qualquer entrada,
- o número de parcelas ou o prazo de pagamento,
- o valor de qualquer parcela,
- o valor de qualquer encargo financeiro,
então também precisa informar a entrada, as condições de pagamento (incluindo qualquer parcela balão) e a taxa anual efetiva (APR), indicando se ela pode aumentar após a contratação. Uma página inicial que diz "3% de entrada" em um banner de destaque está fazendo uma afirmação gatilho.
A mesma seção lista práticas totalmente proibidas para esses empréstimos, sob títulos como publicidade enganosa de taxas e parcelas "fixas", comparações enganosas, falsas alegações de endosso governamental, uso enganoso do nome do credor atual, alegações enganosas de eliminação de dívidas, uso enganoso do termo "counselor" e anúncios enganosos em idioma estrangeiro.
Daí sai uma regra prática para sites de officers: mantenha números específicos fora das páginas que os officers podem editar. Exemplos de taxa, se forem exibidos, pertencem a uma página central escrita e datada pela sua equipe de compliance. Os officers colocam um link para ela.
Um guia de redação para entregar aos officers
| Normalmente aceitável na página do officer | Precisa de revisão do compliance | Mantenha fora das páginas dos officers |
|---|---|---|
| "Ajudo quem compra o primeiro imóvel a entender as opções" | Qualquer parcela mensal, entrada ou prazo | "Aprovação garantida" |
| Tipos de empréstimo que você origina, descritos em palavras simples | Programas governamentais citados pelo nome e seus benefícios | "As menores taxas da cidade" sem fundamento |
| Sua experiência, trabalho comunitário, idiomas que você fala | Comparações com outros credores | Texto que sugere endosso de um órgão do governo |
| Depoimentos de clientes reais, com permissão | Qualquer número de taxa | Afirmações de que um refinanciamento vai "eliminar dívidas" |
Isto é um ponto de partida para a sua própria política, não um substituto para ela.
Identificadores NMLS: saiba qual regra você está seguindo
Os officers muitas vezes perguntam onde o número NMLS deles precisa aparecer. A regra federal sobre originadores de empréstimos, 12 CFR 1026.36(g), exige os nomes e os NMLSR IDs do credor e do originador em quatro documentos do empréstimo: a proposta de crédito, as divulgações previstas em 1026.19(e) e (f), a nota promissória ou contrato de empréstimo e o instrumento de garantia. A publicidade não está nessa lista. As exigências de exibir números NMLS em sites e anúncios geralmente vêm de regras e reguladores estaduais de licenciamento, e variam de estado para estado. O caminho seguro é colocar o nome do officer, o NMLS ID e as informações de licenciamento da empresa no rodapé fixo de todos os sites, para que os officers não possam removê-los, e pedir ao compliance que confirme as exigências de cada estado em que o officer é licenciado.
As regras de moradia justa (fair housing) também valem para credores. O regulamento federal sobre publicidade discriminatória, 24 CFR 100.75, abrange avisos e declarações sobre transações imobiliárias residenciais, o que inclui a concessão de empréstimos. Descrições de bairros que falam sobre o tipo de pessoa que mora ali são o caminho mais comum para sites de officers se meterem em problemas.
Como isso se organiza na We.Inc
| Sua empresa | Na We.Inc |
|---|---|
| O credor e a equipe de marketing | A conta da marca e a sua equipe |
| Um loan officer, equipe ou agência | Uma conta de cliente com o(s) próprio(s) site(s) |
| Revisor de compliance | Um membro da equipe que aprova publicações |
| Um assistente de marketing que monta páginas | Um membro da equipe com papel de design, sem acesso ao faturamento |
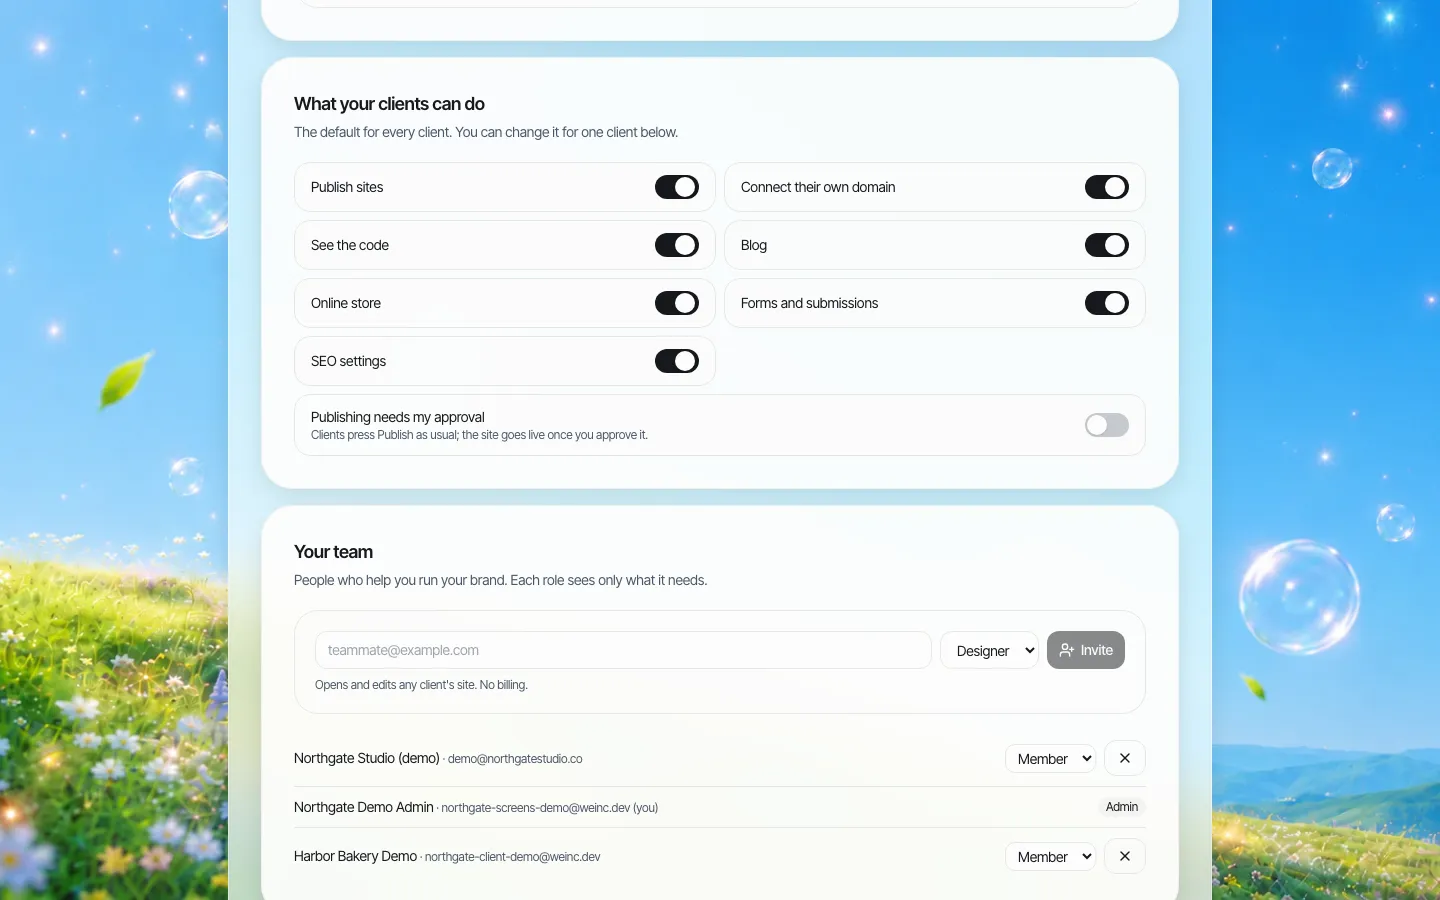
*Padrões de toda a empresa. Ative "A publicação precisa da minha aprovação" aqui e todo novo officer já começa com ela.*
A aprovação é de etapa única: o officer edita e clica em Publicar, o pedido cai na sua fila e o seu revisor aprova ou pede alterações. Não é um fluxo de várias etapas com jurídico, depois marketing, depois gerente de agência. Se a sua política exige várias assinaturas, colete-as fora da ferramenta e deixe uma pessoa clicar em aprovar.
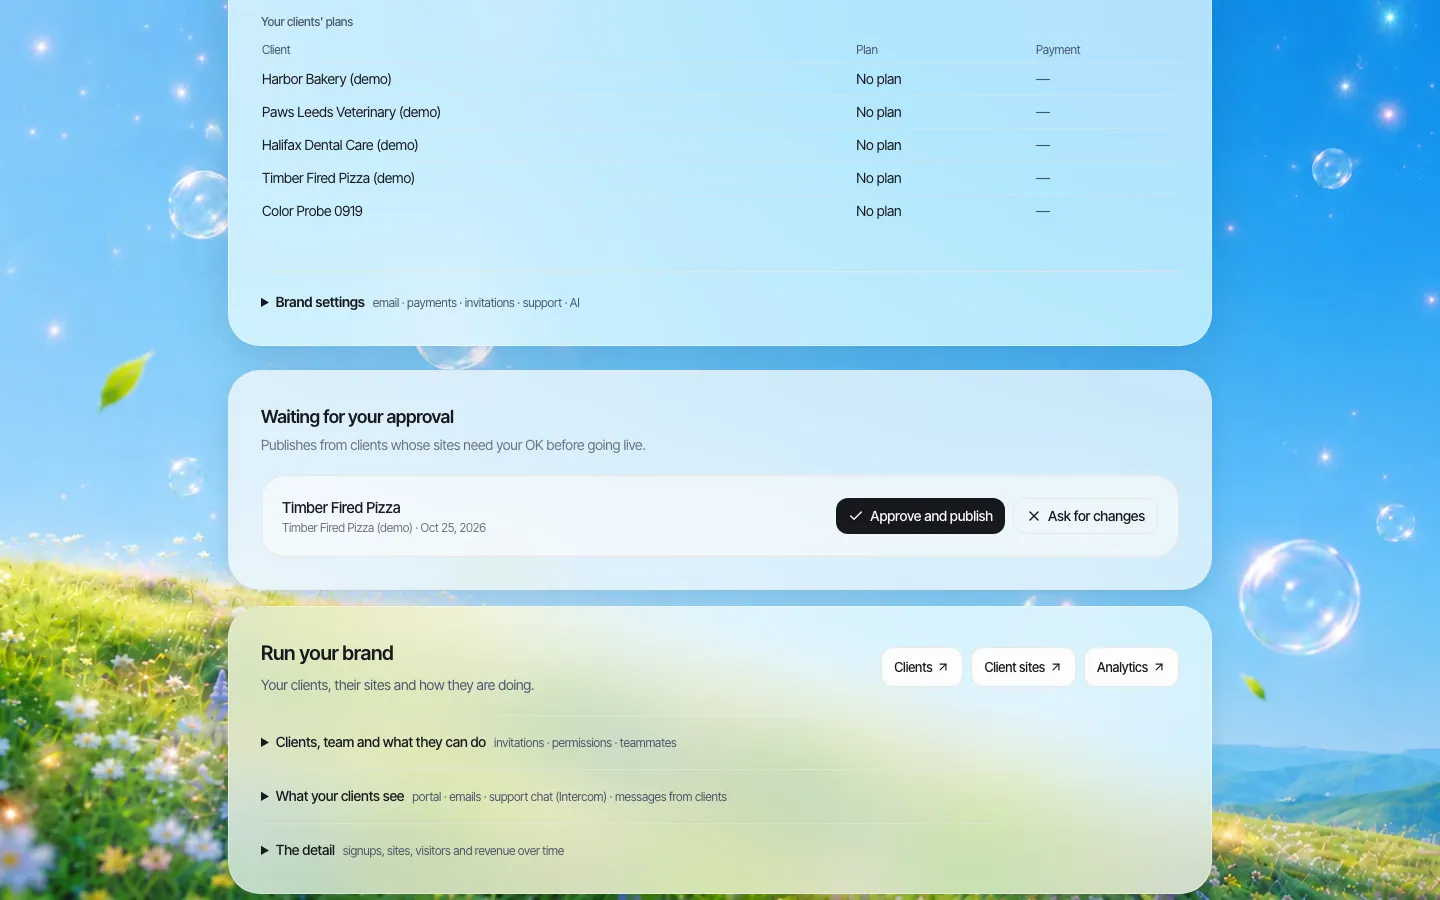
*Uma única fila para as alterações pendentes de todos os officers. O pedido nesta demo foi montado para a captura de tela.*
Por officer, você também decide se ele pode conectar domínio próprio, ver o código, ter um blog ou usar formulários. Muitos credores deixam o blog desligado para officers novos e o ligam depois que eles mostram que conseguem escrever dentro do guia acima.
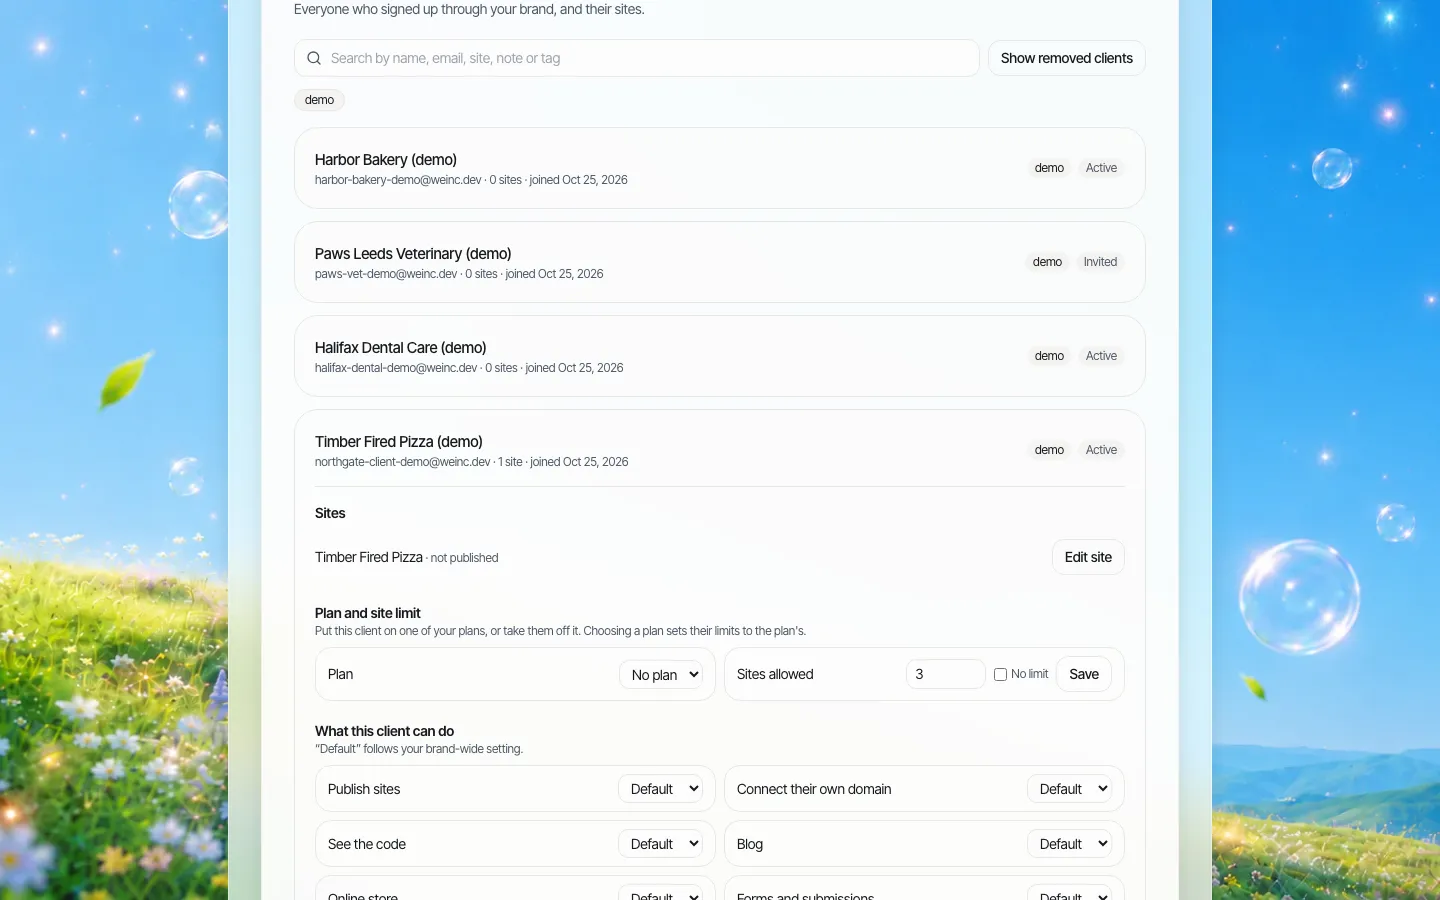
*A conta de um officer. As chaves substituem os padrões da empresa apenas para essa pessoa.*
Registros que vão pedir a você
Examinadores e auditores perguntam "o que esta página dizia e quem aprovou?" Planeje as evidências antes de precisar delas:
- Texto aprovado. Guarde uma cópia datada de qualquer página que informe condições de empréstimo. O método mais simples é o seu: um PDF ou captura de tela salvo no seu arquivo de compliance no momento da aprovação. A We.Inc não mantém para você um arquivo página por página das versões anteriores, então não dependa da plataforma para isso.
- Ações na conta. A We.Inc mantém um log de auditoria das ações da organização, como a alteração das permissões de um officer ou a pausa de uma conta.
- Código do site. O código de qualquer site pode ser baixado em ZIP ou enviado ao GitHub, o que dá à sua equipe de registros uma cópia completa do site em um momento específico.
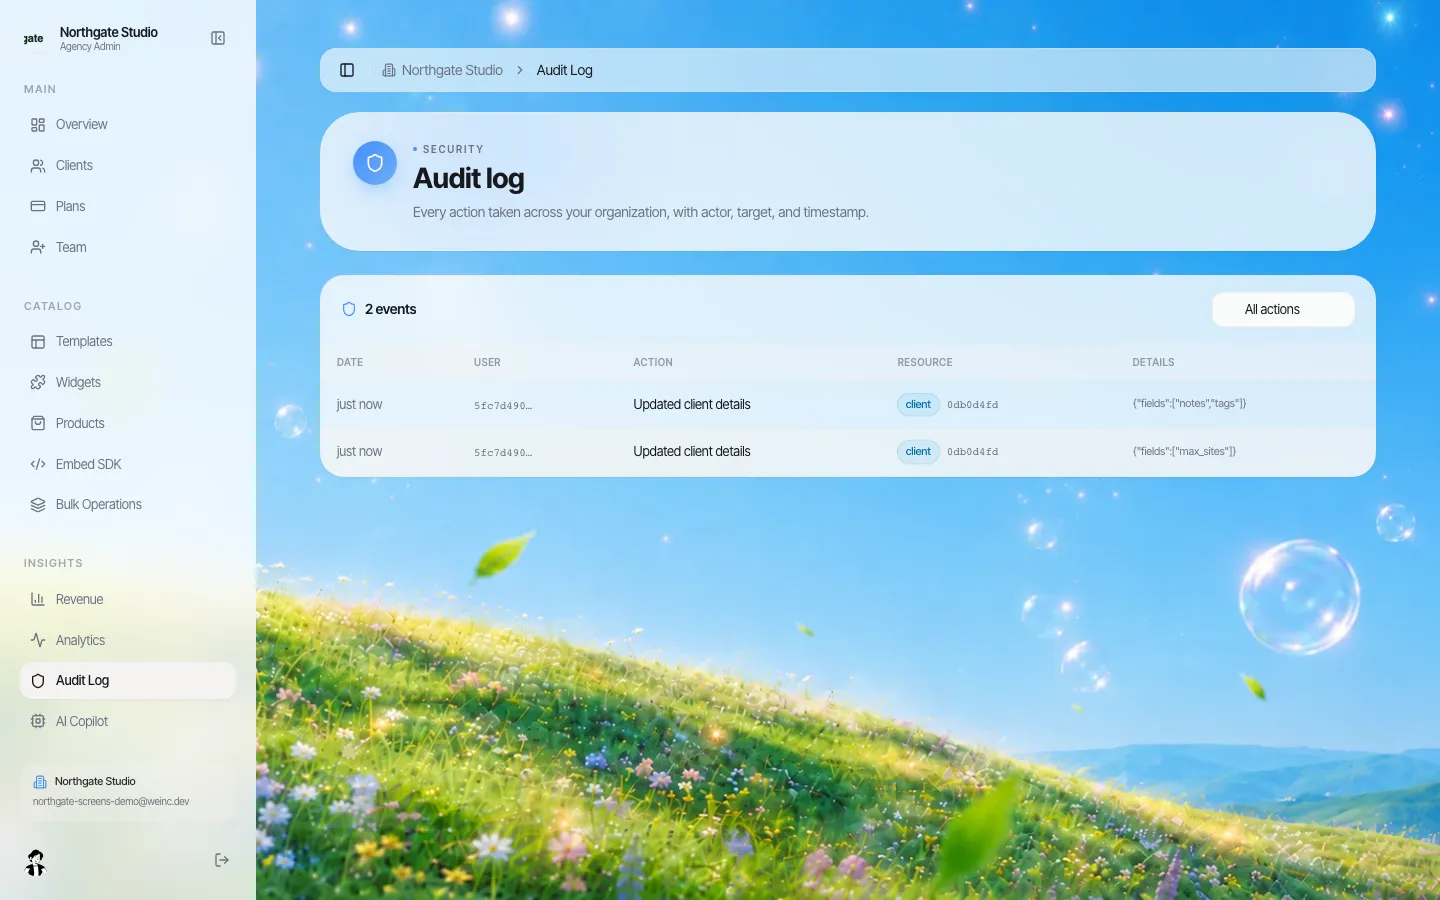
*O log de auditoria registra ações no nível da conta. Nesta versão, a coluna de usuário mostra um ID em vez de um nome.*
Quando um officer sai
A rotatividade de officers é alta, e as saídas são o momento em que o risco de marca e de compliance dispara. Coloque isto no contrato do officer:
- A empresa é dona da marca, do design e de qualquer página que informe produtos ou condições de empréstimo.
- O domínio pessoal do officer, se houver, fica registrado em nome dele; a empresa decide se ele pode apontar para um site da empresa.
- No último dia, a conta é pausada. Um officer pausado não consegue mais conectar um domínio, e você decide o que o site mostra em seguida.
- O site é substituído por uma página que leva os visitantes à agência ou a um colega identificado pelo nome, para que os parceiros de indicação não fiquem diante de um link morto.
Onde o site termina e os seus sistemas começam
Credores já usam um sistema de originação de empréstimos, um aplicativo de ponto de venda, um motor de precificação e um CRM. A We.Inc não substitui nenhum deles e não tem integração nativa com sistemas hipotecários. A função do site do officer é apresentar a pessoa e levar o visitante ao próximo passo certo: o link de proposta que o seu POS dá a cada officer, um telefone ou um formulário de contato. Formulários são uma chave por officer.
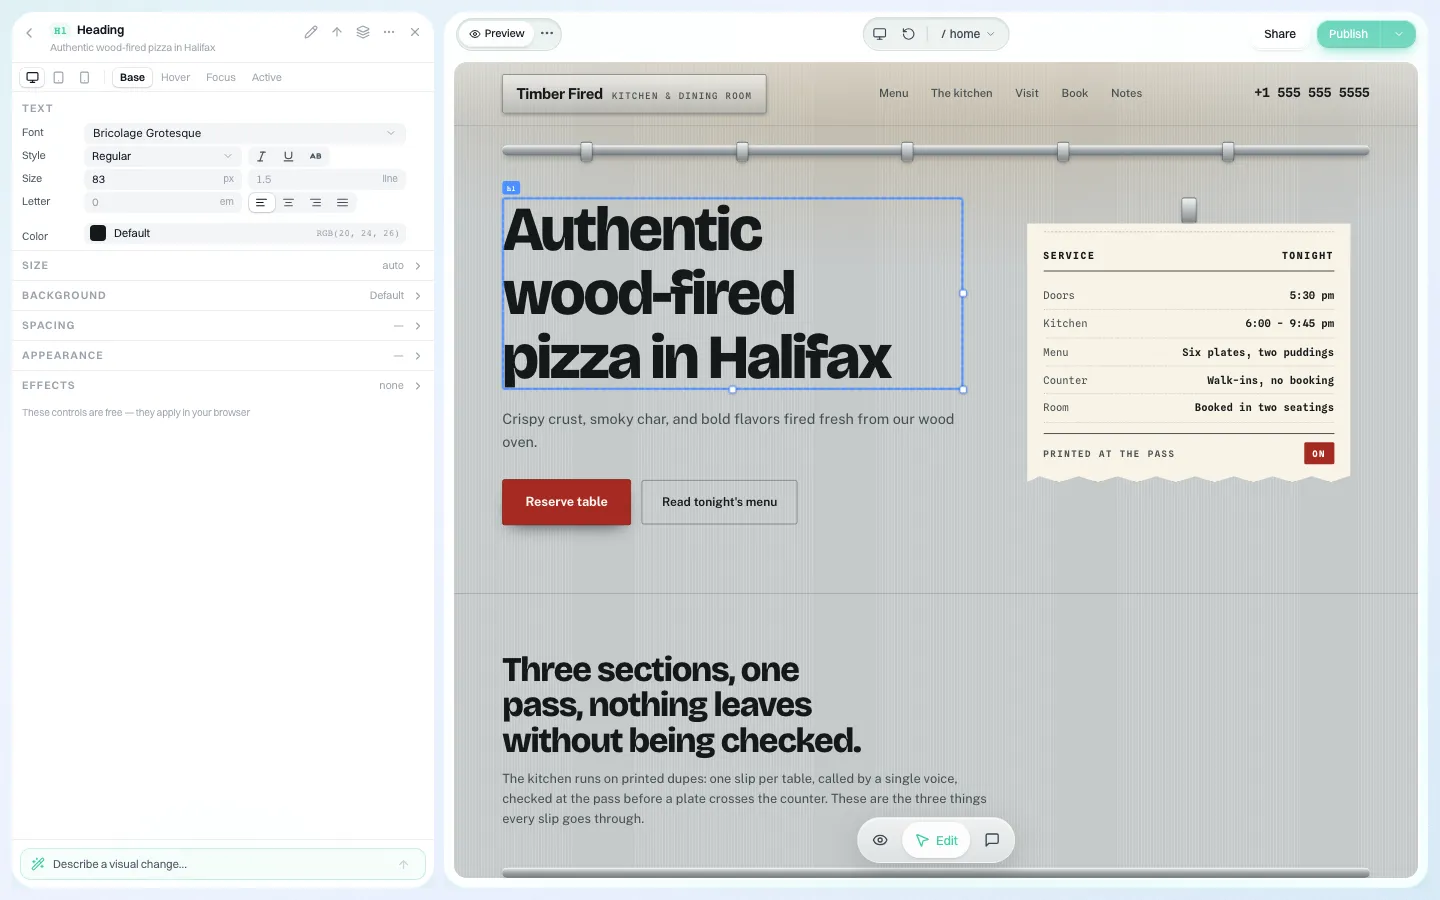
*Os officers editam os próprios textos e fotos. Com a aprovação ligada, nada entra no ar até o seu revisor aprovar.*
Busca: um site forte da empresa, muitos sites de officers realmente pessoais
Se todo site de officer traz as mesmas 800 palavras sobre "por que nos escolher", os buscadores veem páginas quase duplicadas, e as políticas de spam do Google descrevem páginas criadas para ranquear em "consultas de busca específicas e semelhantes" como abuso de páginas doorway. O site da empresa traz a história da empresa e as páginas de produtos. Cada site de officer diz o que só aquele officer pode dizer: os bairros que conhece, os idiomas que fala, os compradores com quem trabalha.
A We.Inc é a escolha certa?
Combina bem com credores de varejo, corretoras hipotecárias e cooperativas de crédito que querem sites de officers e agências com a marca, que os officers realmente atualizem, com uma única fila de revisão e uma saída limpa quando alguém vai embora.
Não é a escolha certa se você quer um único produto que junte sites de officers com cotações de taxa, propostas e CRM. Suítes de marketing específicas para o setor hipotecário fazem isso; compre uma delas.
Agende uma demonstração e configuraremos um officer de exemplo com a sua marca e a aprovação ligada.
Fontes
Última verificação em 2026-10-25. Esta página traz informações gerais, não aconselhamento jurídico. Confira as exigências federais e estaduais com o seu consultor de compliance.
- eCFR, 12 CFR 1026.24, Advertising: termos gatilho e práticas proibidas.
- eCFR, 12 CFR 1026.36, Prohibited acts or practices and certain requirements for credit secured by a dwelling: parágrafo (g), identificação NMLSR nos documentos do empréstimo.
- eCFR, 24 CFR 100.75, Discriminatory advertisements, statements and notices.
- Google Search Central, Spam policies for Google web search: abuso de páginas doorway.
Veja o site de um loan officer com a sua marca
Agende uma demonstração de 30 minutos. Mostramos o criador com a sua marca, vemos quantos sites de clientes você pretende operar e passamos seu preço exato.
Quer ver o tour completo antes? Conheça o criador de sites white label
Perguntas que os compradores fazem
O compliance pode aprovar as alterações nos sites dos loan officers antes de entrarem no ar?
Sim. Ative a aprovação de publicação para todos os officers ou para os escolhidos. É uma aprovação de etapa única antes de o site de um officer entrar no ar.
A We.Inc mostra taxas hipotecárias atualizadas ou recebe propostas?
Não. Não há motor de precificação nem proposta de empréstimo embutidos. Coloque em cada site de officer links para as suas próprias páginas de proposta e de taxas.
A We.Inc mantém um arquivo datado de cada versão das páginas?
Não. Ela mantém um log de auditoria das ações na conta e permite baixar o código de um site. Salve as páginas aprovadas no seu próprio arquivo de compliance.
O NMLS ID de um officer pode ficar fixo para que ele não consiga removê-lo?
Coloque-o no design fixo do site, como o rodapé, e mantenha a aprovação ligada para que alterações nele sejam revisadas antes de entrar no ar.
Continue lendo
- Criador de sites white label: a plataforma We.Inc
- Sites de corretores para imobiliárias
- Permissões de clientes: o que cada dono de site pode fazer
- Log de auditoria para uma plataforma de sites white label
- Governança de marca em muitos sites
- Plano de saída de fornecedor de sites: cláusulas contratuais
Relacionados: Criador de Sites White Label com IA
- Gestão de vários sites
- Sites de afiliadas para federações e redes de ONGs
- Sites white label para plataformas de cursos online
- Sites white label para empresas de pagamentos e PDV
- Criador de sites white label para plataformas de campanha
- Preços do criador de sites white label
- Venda sites na sua gráfica ou loja de placas, com sua marca
- Sites para administradoras de imóveis e condomínios
Produto
Para quem é
- Para agências
- Para freelancers
- Para provedores de hospedagem
- Para plataformas SaaS
- Para startups
- Serviços financeiros
- Soluções para saúde
Recursos
- Editor de arrastar e soltar
- SEO e análises
- Marca personalizada
- Painel do cliente
- Faturamento de revenda
Recursos
- Blog
- Central de Ajuda
- Ferramentas gratuitas para empresas
- Free UI Components
- Modelos
- Coleções de modelos
- Exemplos de sites
- Guias
- Comparações
- Alternativas
- Os melhores
- Avaliações
- Guias de preços
- Casos de uso
- Glossário e guias
- Integrações
- Desenvolvedores
- Benchmark
- Windows App