Chaque conseiller en crédit veut un site. Chacun de ces sites est une publicité.
Marque blanche / Prêteurs hypothécaires
Les conseillers en crédit vendent sur la confiance et la recommandation, et un site personnel avec leur visage, leur parcours et un moyen simple d'entamer la conversation travaille vraiment pour eux. Pour le prêteur, chacun de ces sites est aussi une publicité dont l'équipe conformité doit répondre. La plupart des prêteurs se retrouvent avec un patchwork : quelques conseillers sur des sites de prestataires agréés, quelques-uns sur des sites faits par un neveu, et une équipe conformité qui découvre les affirmations sur les taux une fois en ligne. Cette page explique comment réunir ces sites sous une seule marque et une seule étape de relecture, sans faire attendre une semaine un conseiller qui veut modifier sa biographie.
Réserver une démo · Les tarifs sont adaptés à votre volume et à votre configuration, et vous obtenez votre prix exact pendant l'appel. 0% de frais de transaction.
Mis à jour : 25 octobre 2026
En bref
- Traitez chaque site de conseiller et d'agence comme une publicité : un propriétaire, une étape de relecture, un historique des changements.
- Les mots qui posent le plus de problèmes sont des chiffres : une mensualité, un apport ou une durée sur une page entraînent des mentions supplémentaires au titre de la Regulation Z.
- Dans We.Inc, chaque conseiller ou agence est un compte client à votre marque, avec un interrupteur qui envoie chaque publication d'abord à votre relecteur.
- We.Inc est un créateur de sites, pas un outil de demande de prêt ni un moteur de tarification. Gardez les demandes et les taux en direct dans vos systèmes existants et faites-y des liens. Réservez une démo pour le voir à vos couleurs.
Pourquoi les sites de conseillers dérapent
Le scénario se répète chez les prêteurs de toutes tailles. Un conseiller performant demande un site. Le marketing est débordé, alors le conseiller en obtient un ailleurs. Il est mis en ligne avec un titre comme « Taux à partir de 5.9% ! » ou « Devenez propriétaire pour $1,450 par mois », une photo de banque d'images, et personne à la conformité ne l'a vu. Six mois plus tard, le conseiller change d'agence, le site cite toujours l'ancienne, et le domaine figure sur la carte personnelle du conseiller.
Aucun de ces échecs ne tient au design. Ils tiennent à la propriété et à la relecture :
- Qui possède le site, le domaine et le contenu quand le conseiller part ?
- Qui approuve une modification avant que le public ne la voie ?
- Où se trouve la trace de ce que disait la page à une date donnée ?
- Quels chiffres sont autorisés sur la page, tout simplement ?
Répondez par écrit à ces quatre questions et le choix du logiciel devient simple.
C'est dans les chiffres que se cachent les mentions obligatoires
Les règles fédérales de publicité pour le crédit à échéance fixe garanti par un logement figurent dans la Regulation Z, 12 CFR 1026.24. Ce qui piège la plupart des sites de conseillers, c'est la liste des termes déclencheurs. Si une publicité mentionne l'un des éléments suivants :
- le montant ou le pourcentage d'un apport,
- le nombre d'échéances ou la durée de remboursement,
- le montant d'une échéance,
- le montant d'un coût du crédit,
elle doit aussi indiquer l'apport, les conditions de remboursement (y compris tout paiement final forfaitaire) et le taux annuel effectif global, en précisant s'il peut augmenter après la conclusion. Une page d'accueil qui affiche « 3% d'apport » dans une bannière fait une déclaration déclenchante.
La même section liste des pratiques purement interdites pour ces prêts, sous des intitulés comme la publicité trompeuse sur les taux et mensualités « fixes », les comparaisons trompeuses, les fausses déclarations d'aval gouvernemental, l'usage trompeur du nom du prêteur actuel, les promesses trompeuses d'élimination des dettes, l'usage trompeur du terme « counselor » et les publicités trompeuses en langue étrangère.
Une règle pratique en découle pour les sites de conseillers : gardez les chiffres précis hors des pages que les conseillers peuvent modifier. Les exemples de taux, si vous en montrez, ont leur place sur une page centrale rédigée et datée par votre équipe conformité. Les conseillers y renvoient.
Un guide de formulation à remettre aux conseillers
| Généralement acceptable sur une page de conseiller | Nécessite une relecture conformité | À bannir des pages de conseillers |
|---|---|---|
| « J'aide les primo-accédants à comprendre leurs options » | Toute mensualité, tout apport ou toute durée | « Approbation garantie » |
| Les types de prêts que vous proposez, décrits simplement | Les programmes gouvernementaux cités et leurs avantages | « Les taux les plus bas de la ville » sans fondement |
| Votre expérience, votre engagement local, les langues que vous parlez | Les comparaisons avec d'autres prêteurs | Un texte qui laisse entendre qu'une agence gouvernementale vous soutient |
| Des témoignages de vrais clients, avec leur accord | Tout chiffre de taux | Affirmer qu'un refinancement va « éliminer vos dettes » |
C'est un point de départ pour votre propre politique, pas un substitut.
Identifiants NMLS : sachez quelle règle vous appliquez
Les conseillers demandent souvent où leur numéro NMLS doit figurer. La règle fédérale sur les intermédiaires en crédit, 12 CFR 1026.36(g), impose les noms et identifiants NMLSR du prêteur et de l'intermédiaire sur quatre documents de prêt : la demande de crédit, les informations prévues aux 1026.19(e) et (f), le contrat ou la reconnaissance de dette, et l'acte de sûreté. La publicité ne figure pas dans cette liste. L'obligation d'afficher les numéros NMLS sur les sites et publicités découle généralement des règles de licence et des régulateurs des États, et varie d'un État à l'autre. L'approche prudente consiste à intégrer le nom du conseiller, son identifiant NMLS et les informations de licence de l'entreprise dans le pied de page fixe de chaque site, pour que les conseillers ne puissent pas les retirer, et à faire confirmer par la conformité les exigences de chaque État où le conseiller est agréé.
Le droit au logement équitable s'applique aussi aux prêteurs. La réglementation fédérale sur la publicité discriminatoire, 24 CFR 100.75, couvre les avis et déclarations relatifs aux transactions immobilières résidentielles, dont l'octroi de prêts. Décrire un quartier par le type de personnes qui y vivent est la façon habituelle dont un site de conseiller s'attire des ennuis.
La correspondance dans We.Inc
| Votre entreprise | Dans We.Inc |
|---|---|
| Le prêteur et son équipe marketing | Le compte de marque et son équipe |
| Un conseiller en crédit, une équipe ou une agence | Un compte client avec son ou ses sites |
| Le relecteur conformité | Un membre de l'équipe qui approuve les publications |
| Un assistant marketing qui crée les pages | Un membre de l'équipe avec un rôle de designer, sans accès à la facturation |
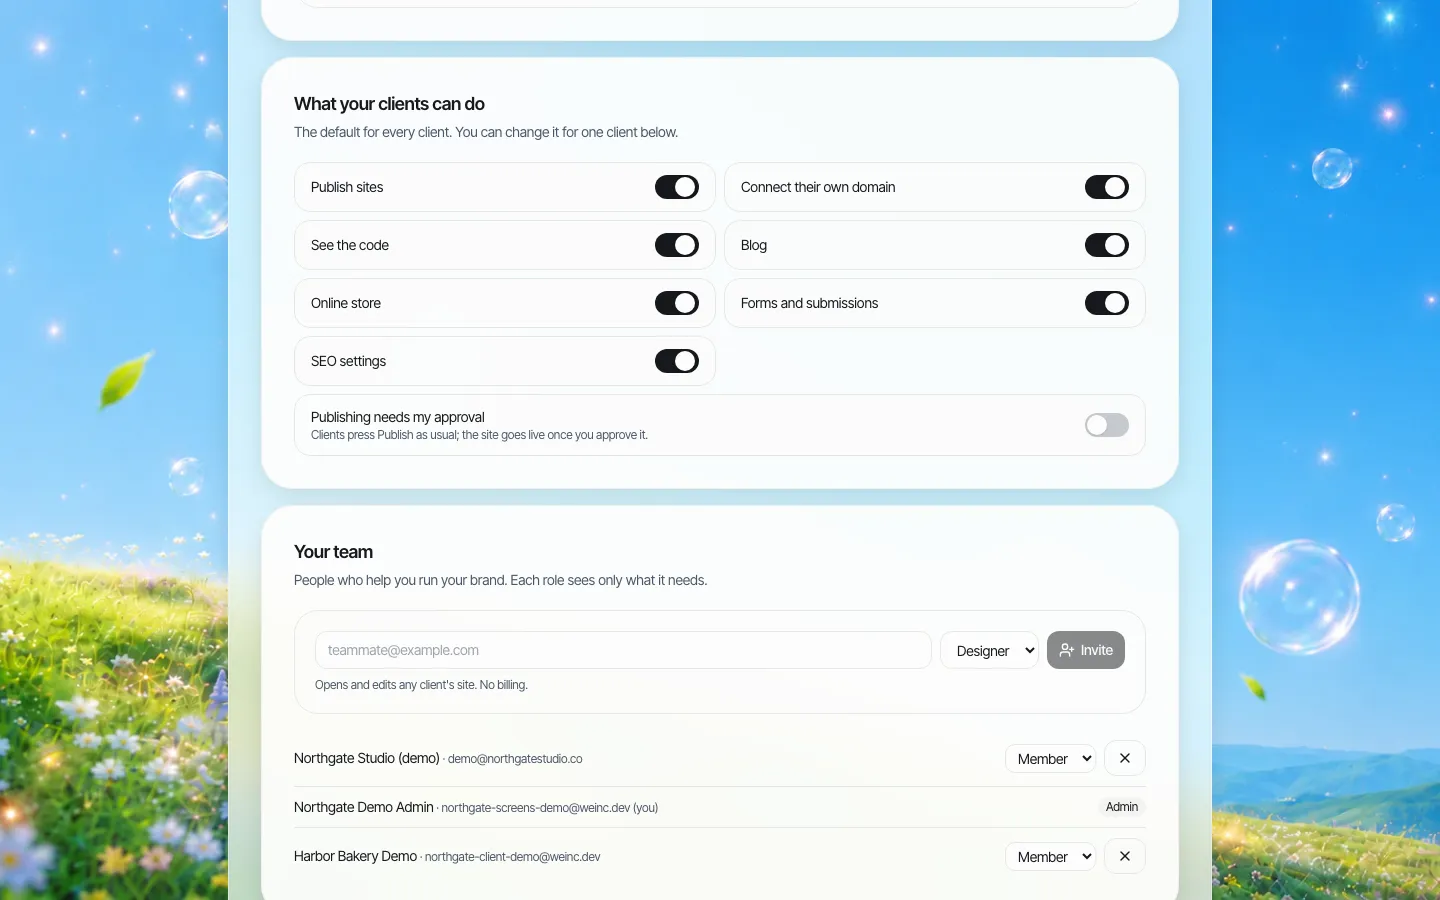
*Les réglages par défaut de l'entreprise. Activez ici « La publication nécessite mon approbation » et chaque nouveau conseiller démarre avec.*
L'approbation se fait en une seule étape : le conseiller modifie et clique sur Publier, la demande arrive dans votre file, et votre relecteur l'approuve ou demande des modifications. Ce n'est pas un circuit en plusieurs étapes avec le juridique, puis le marketing, puis un directeur d'agence. Si votre politique exige plusieurs validations, faites-les hors de l'outil et confiez à une seule personne le clic d'approbation.
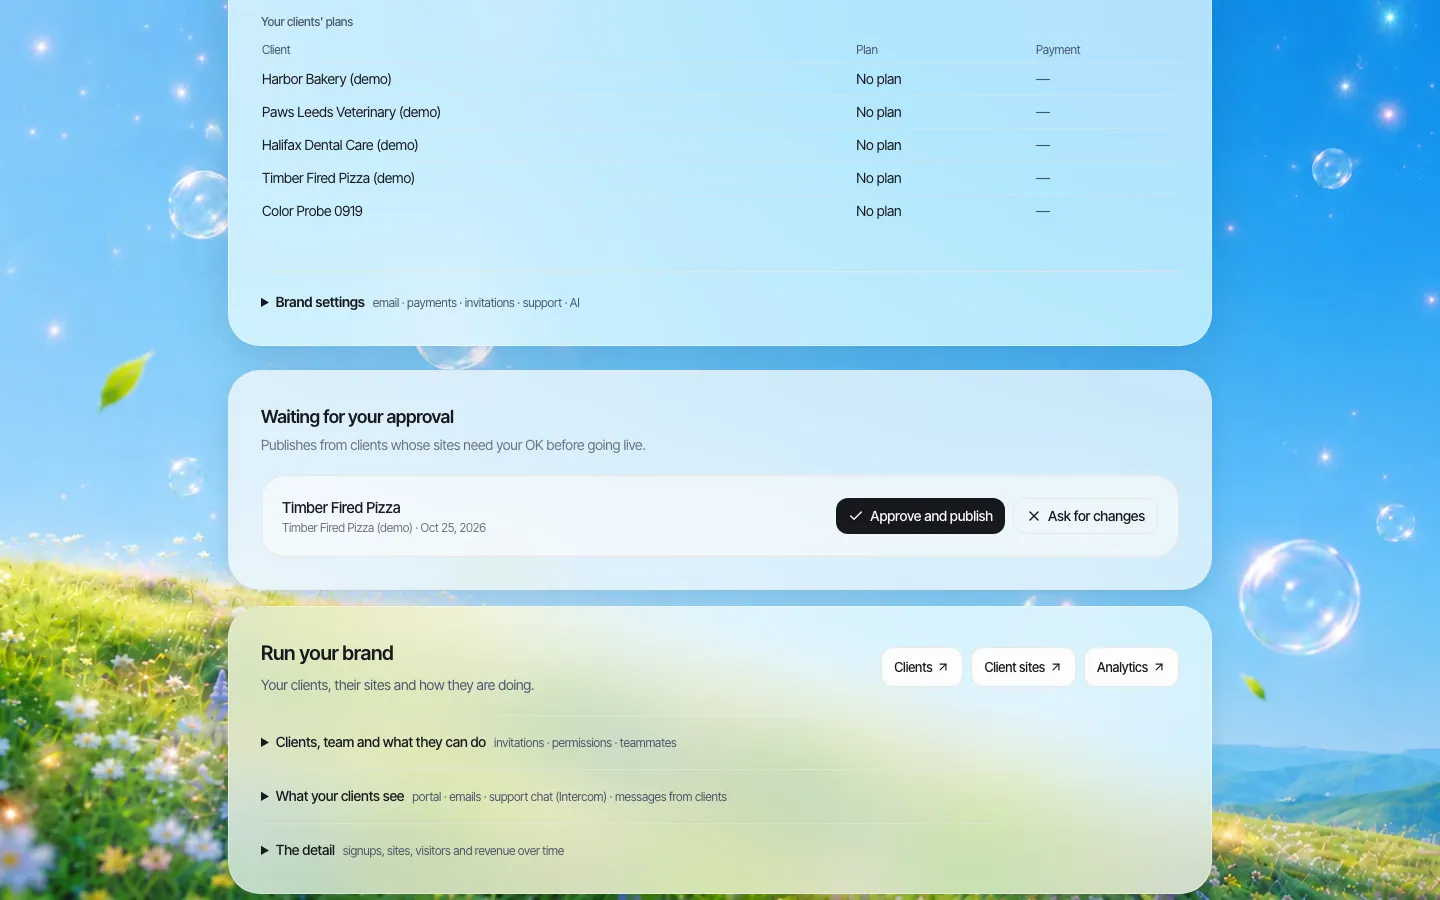
*Une seule file pour toutes les modifications en attente des conseillers. La demande de cette démo a été préparée pour la capture.*
Pour chaque conseiller, vous pouvez aussi décider s'il peut connecter son propre domaine, voir le code, tenir un blog ou utiliser des formulaires. Beaucoup de prêteurs désactivent le blog pour les nouveaux conseillers et l'activent une fois qu'ils ont montré qu'ils savent écrire dans le cadre du guide ci-dessus.
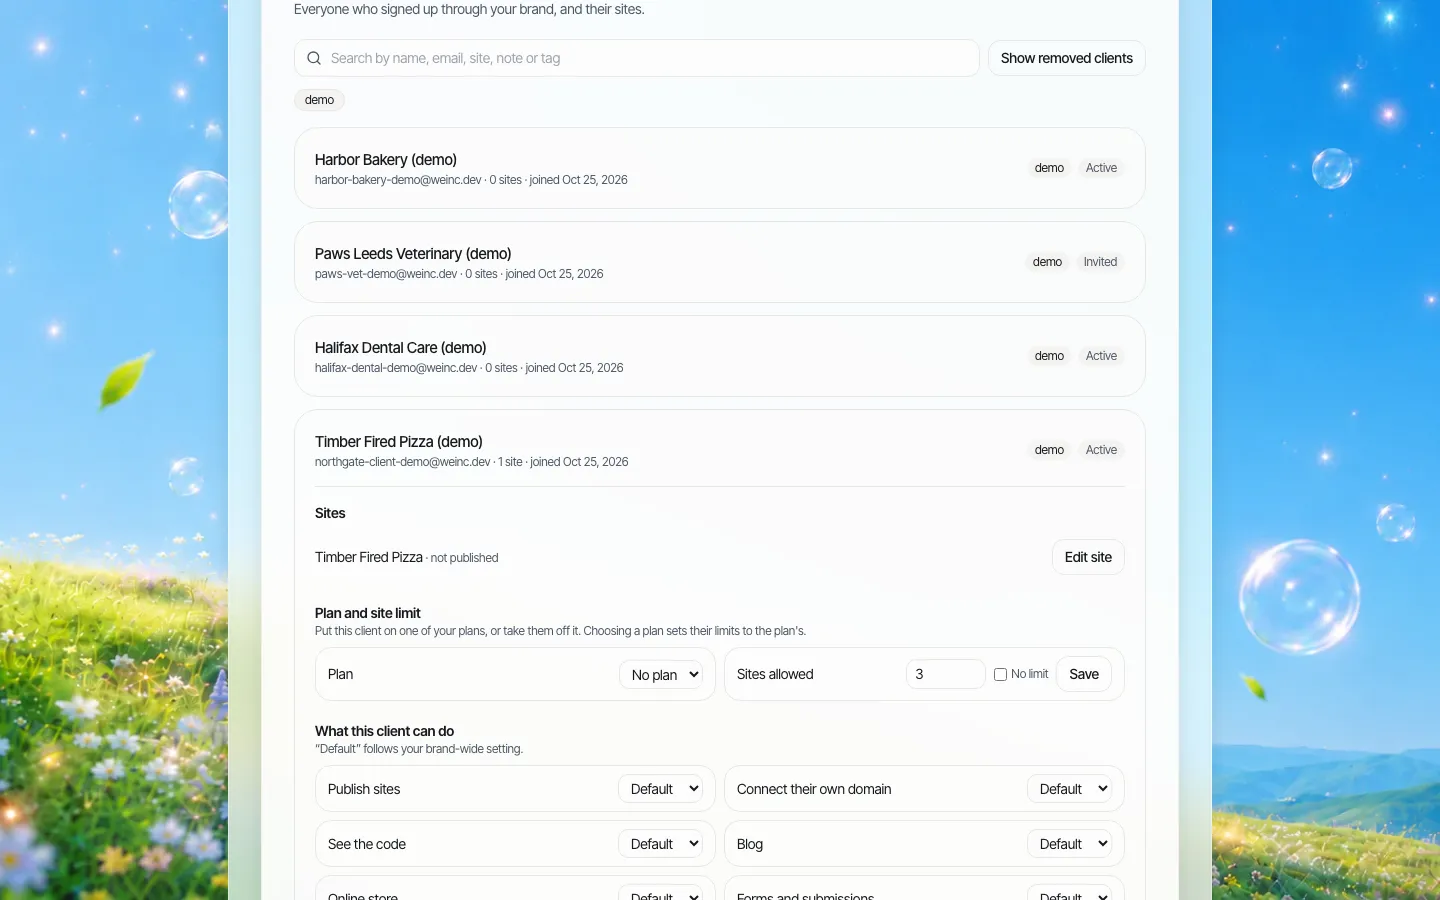
*Le compte d'un conseiller. Les interrupteurs remplacent les réglages par défaut de l'entreprise pour cette seule personne.*
Les pièces qu'on vous demandera
Inspecteurs et auditeurs demandent « que disait cette page, et qui l'a approuvée ? ». Préparez les preuves avant d'en avoir besoin :
- Le texte approuvé. Conservez une copie datée de toute page mentionnant des conditions de prêt. La méthode la plus simple est la vôtre : un PDF ou une capture d'écran enregistré dans votre dossier conformité au moment de l'approbation. We.Inc ne conserve pas pour vous d'archive page par page des versions passées ; ne comptez donc pas sur la plateforme pour cela.
- Les actions sur les comptes. We.Inc tient un journal d'audit des actions de l'organisation, comme la modification des permissions d'un conseiller ou la suspension d'un compte.
- Le code du site. Le code de n'importe quel site peut être téléchargé en ZIP ou envoyé sur GitHub, ce qui donne à votre équipe d'archivage une copie complète d'un site à un instant donné.
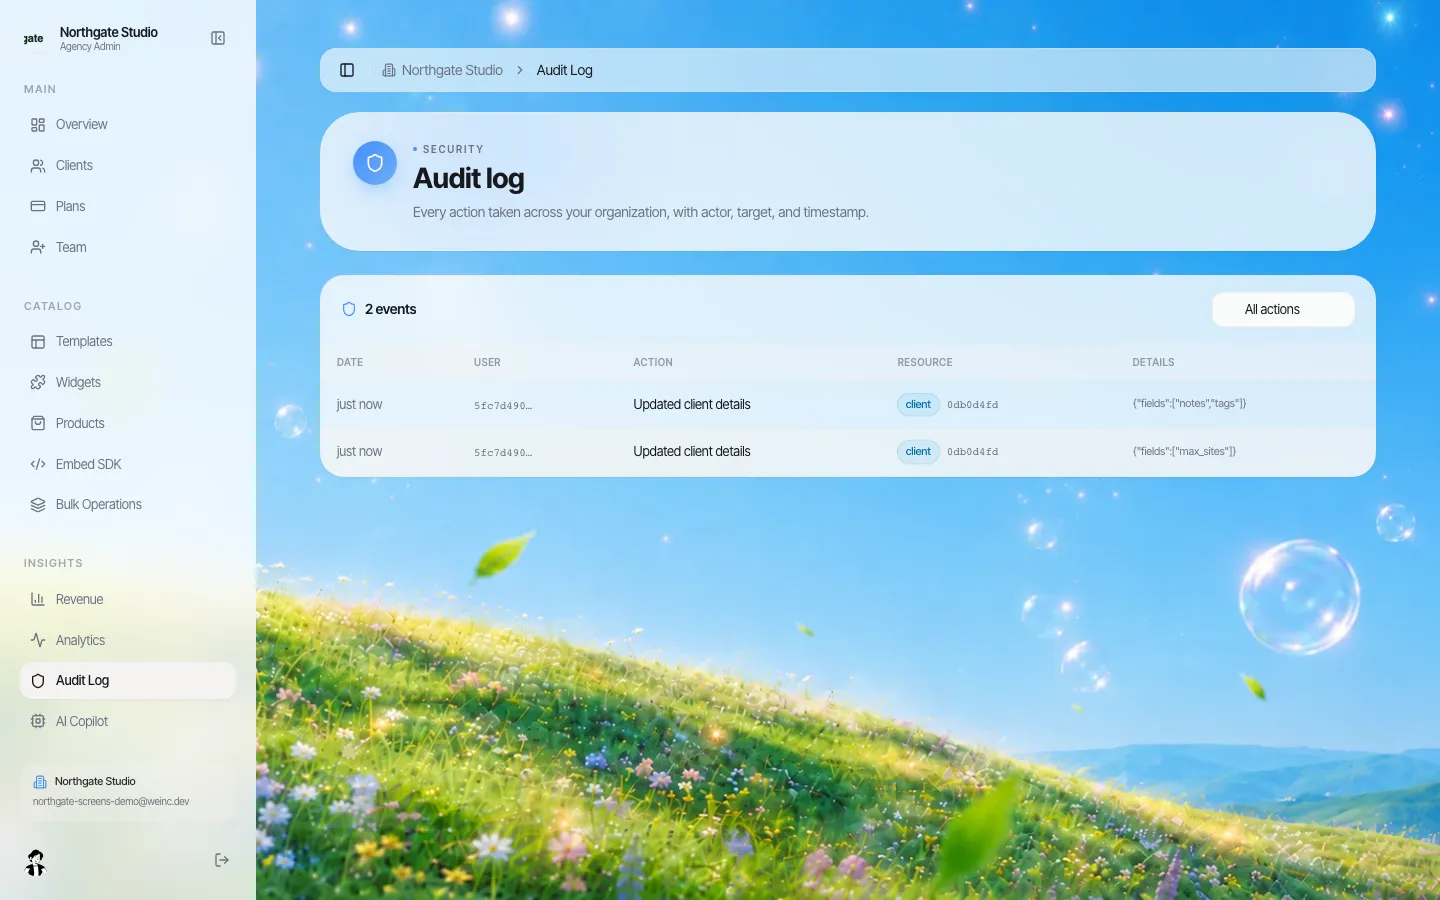
*Le journal d'audit enregistre les actions au niveau des comptes. Dans cette version, la colonne utilisateur affiche un identifiant plutôt qu'un nom.*
Quand un conseiller part
Le turnover des conseillers est élevé, et les départs sont le moment où les risques pour la marque et la conformité culminent. Inscrivez ceci dans le contrat du conseiller :
- L'entreprise possède la marque, le design et toute page présentant des produits ou conditions de prêt.
- Le domaine personnel du conseiller, s'il en a un, est enregistré à son nom ; l'entreprise décide s'il peut pointer vers un site de l'entreprise.
- Le dernier jour, le compte est suspendu. Un conseiller suspendu ne peut plus connecter de domaine, et vous décidez de ce que le site affiche ensuite.
- Le site est remplacé par une page qui renvoie les visiteurs vers l'agence ou vers un collègue nommé, pour que les apporteurs d'affaires ne tombent pas sur un lien mort.
Où s'arrête le site et où commencent vos systèmes
Les prêteurs utilisent déjà un système de gestion des prêts, un outil de demande en ligne, un moteur de tarification et un CRM. We.Inc ne remplace aucun d'eux et n'a aucune intégration native avec les systèmes hypothécaires. Le rôle du site de conseiller est de présenter la personne et d'orienter le visiteur vers la bonne étape suivante : le lien de demande que votre outil attribue à chaque conseiller, un numéro de téléphone ou un formulaire de contact. Les formulaires sont un interrupteur par conseiller.
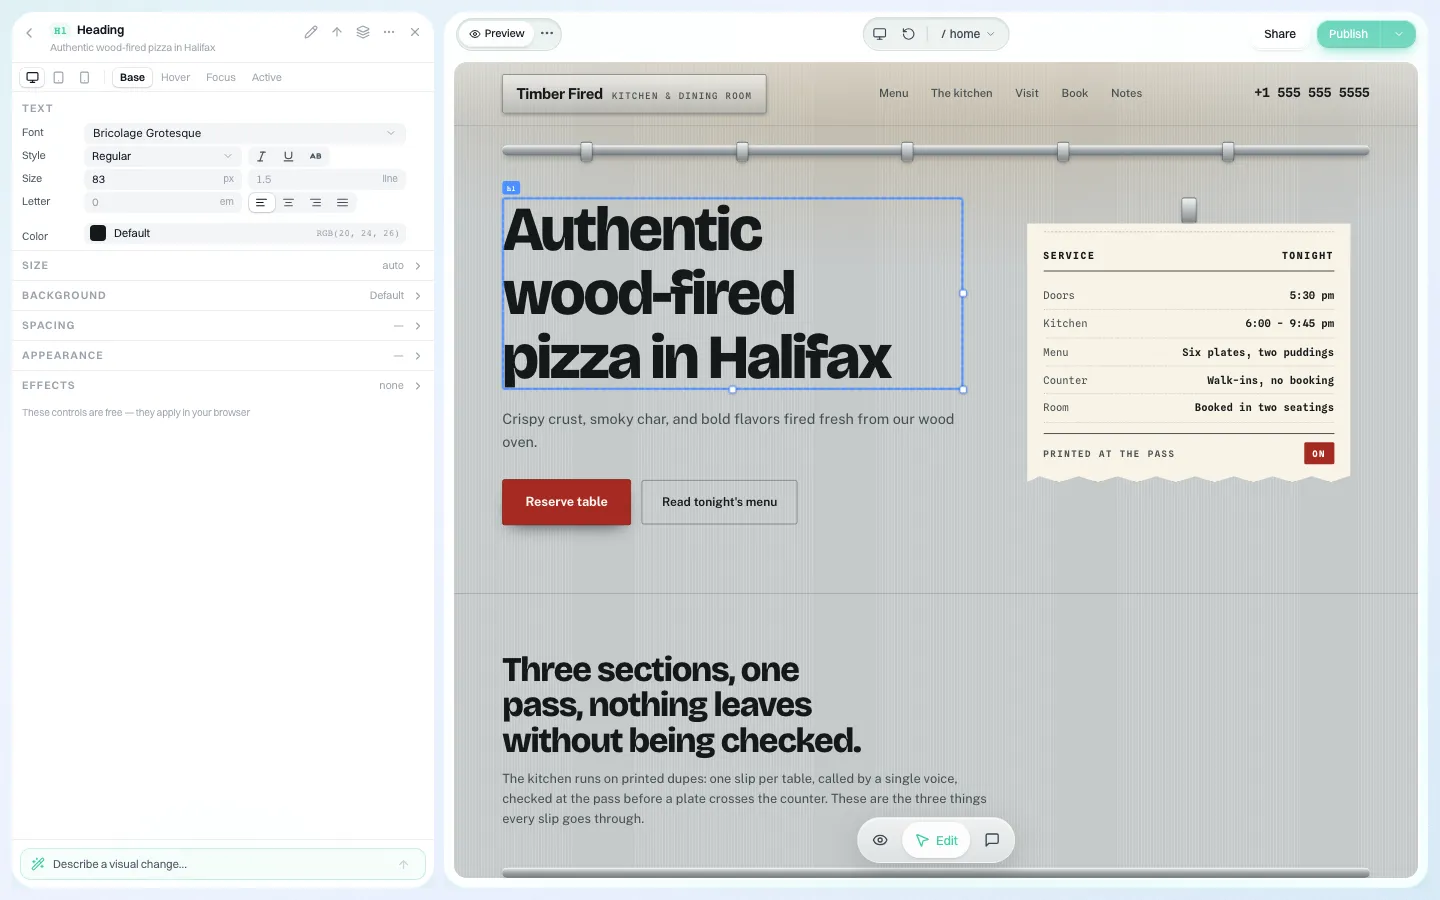
*Les conseillers modifient eux-mêmes leurs textes et photos. Avec l'approbation activée, rien n'est mis en ligne avant que votre relecteur ne l'approuve.*
Référencement : un site d'entreprise solide, de nombreux sites de conseillers vraiment personnels
Si chaque site de conseiller reprend les mêmes 800 mots sur « pourquoi nous choisir », les moteurs de recherche voient des pages quasi dupliquées, et les règles anti-spam de Google décrivent les pages créées pour se classer sur des « specific, similar search queries » comme de l'abus de pages satellites. Le site de l'entreprise porte son histoire et les pages produits. Chaque site de conseiller dit ce que lui seul peut dire : les quartiers qu'il connaît, les langues qu'il parle, les acheteurs avec qui il travaille.
We.Inc est-il le bon choix ?
Un bon choix pour les prêteurs de détail, courtiers hypothécaires et credit unions qui veulent des sites de conseillers et d'agences à leur marque que les conseillers mettront vraiment à jour, avec une seule file de relecture et une sortie propre quand quelqu'un part.
Pas le bon choix si vous voulez un produit unique qui regroupe sites de conseillers, devis de taux, demandes de prêt et CRM. Les suites marketing spécialisées dans le crédit immobilier font cela ; achetez plutôt l'une d'elles.
Réservez une démo et nous configurerons un conseiller d'exemple à votre marque avec l'approbation activée.
Sources
Dernière vérification le 2026-10-25. Cette page fournit des informations générales, pas un conseil juridique. Vérifiez les exigences fédérales et des États avec votre conseil en conformité.
- eCFR, 12 CFR 1026.24, Advertising : termes déclencheurs et pratiques interdites.
- eCFR, 12 CFR 1026.36, Prohibited acts or practices and certain requirements for credit secured by a dwelling : paragraphe (g), identification NMLSR sur les documents de prêt.
- eCFR, 24 CFR 100.75, Discriminatory advertisements, statements and notices.
- Google Search Central, Spam policies for Google web search : abus de pages satellites.
Découvrez un site de conseiller en crédit à votre marque
Réservez une démo de 30 minutes. Nous vous montrons le créateur à votre marque, examinons combien de sites clients vous prévoyez de gérer et vous donnons votre prix exact.
Envie de voir la visite complète d'abord ? Découvrir le créateur de sites web en marque blanche
Les questions que posent les acheteurs
La conformité peut-elle approuver les modifications des sites de conseillers avant leur mise en ligne ?
Oui. Activez l'approbation de publication pour tous les conseillers ou pour certains. C'est une validation en une étape avant la mise en ligne du site d'un conseiller.
We.Inc affiche-t-il des taux hypothécaires en direct ou reçoit-il des demandes de prêt ?
Non. Il n'y a ni moteur de tarification ni demande de prêt intégrés. Reliez chaque site de conseiller à vos propres pages de demande et de taux.
We.Inc conserve-t-il une archive datée de chaque version de page ?
Non. Il tient un journal d'audit des actions sur les comptes et vous permet de télécharger le code d'un site. Enregistrez les pages approuvées dans votre propre dossier conformité.
L'identifiant NMLS d'un conseiller peut-il être figé pour qu'il ne puisse pas le retirer ?
Placez-le dans le design fixe du site, par exemple le pied de page, et gardez l'approbation activée pour que toute modification soit relue avant mise en ligne.
À lire ensuite
- Créateur de sites en marque blanche : la plateforme We.Inc
- Sites d'agents pour réseaux immobiliers
- Permissions client : ce que chaque propriétaire de site peut faire
- Journal d'audit pour une plateforme de sites en marque blanche
- Gouvernance de marque sur de nombreux sites
- Plan de sortie d'un prestataire web : clauses contractuelles
Voir aussi: Créateur de site web en marque blanche avec IA
- Gestion multisite
- Sites des affiliés pour fédérations et réseaux associatifs
- Sites en marque blanche pour plateformes de cours en ligne
- Sites en marque blanche pour sociétés de paiement et de TPV
- Sites en marque blanche pour plateformes de campagne
- Prix créateur de site en marque blanche
- Vendre des sites web depuis votre imprimerie
- Sites immobiliers pour gestionnaires
Produit
Pour qui
- Pour les agences
- Pour les indépendants
- Pour les hébergeurs
- Pour les plateformes SaaS
- Pour les startups
- Services financiers
- Solutions pour la santé
Fonctionnalités
- Éditeur par glisser-déposer
- SEO et analyses
- Image de marque personnalisée
- Tableau de bord client
- Facturation revendeur
Ressources
- Blog
- Centre d'aide
- Outils gratuits pour les entreprises
- Free UI Components
- Modèles
- Collections de modèles
- Exemples de sites
- Guides
- Comparatifs
- Alternatives
- Les meilleurs
- Avis
- Guides des tarifs
- Cas d'usage
- Glossaire et guides
- Intégrations
- Développeurs
- Benchmark
- Windows App