Jeder Kreditberater will eine Website. Jede davon ist Werbung.
White Label / Hypothekengeber
Kreditberater verkaufen über Vertrauen und Empfehlungen, und eine persönliche Website mit ihrem Gesicht, ihrer Geschichte und einem einfachen Weg, ins Gespräch zu kommen, leistet für sie echte Arbeit. Für den Kreditgeber ist jede dieser Websites aber auch Werbung, für die ein Compliance-Team geradestehen muss. Die meisten Kreditgeber landen bei einem Mix: einige Berater auf genehmigten Anbieter-Websites, einige auf Websites, die ein Neffe gebaut hat, und ein Compliance-Team, das von Zinsaussagen erst erfährt, wenn sie schon online sind. Auf dieser Seite geht es darum, diese Websites unter eine Marke und einen Prüfschritt zu bringen, ohne dass Berater eine Woche warten müssen, um ihr Profil zu ändern.
Demo buchen · Die Preise richten sich nach deinem Volumen und Setup, und deinen genauen Preis erfährst du im Gespräch. 0% Transaktionsgebühr.
Aktualisiert: 25. Oktober 2026
Kurz gesagt
- Behandeln Sie jede Berater- und Filial-Website als Werbung: ein Verantwortlicher, ein Prüfschritt, ein Nachweis der Änderungen.
- Die meisten Probleme verursachen Zahlen: Eine Rate, eine Anzahlung oder eine Laufzeit auf einer Seite löst nach Regulation Z weitere Pflichtangaben aus.
- In We.Inc ist jeder Berater oder jede Filiale ein Kundenkonto unter Ihrer Marke, mit einem Schalter, der jede Veröffentlichung zuerst an Ihren Prüfer sendet.
- We.Inc ist ein Website-Baukasten, kein Point-of-Sale- oder Pricing-System. Behalten Sie Anträge und aktuelle Zinsen in Ihren bestehenden Systemen und verlinken Sie darauf. Buchen Sie eine Demo, um es mit Ihrem Branding zu sehen.
Warum Kreditberater-Websites schiefgehen
Das Muster wiederholt sich bei Kreditgebern jeder Größe. Ein erfolgreicher Berater wünscht sich eine Website. Das Marketing ist ausgelastet, also besorgt er sich eine woanders. Sie geht live mit einer Überschrift wie "Rates from 5.9%!" oder "Own a home for $1,450 a month", einem Stockfoto, und niemand aus der Compliance hat sie gesehen. Sechs Monate später wechselt der Berater die Filiale, die Website nennt noch die alte, und die Domain läuft über seine private Kreditkarte.
Keines dieser Probleme hat mit Design zu tun. Es geht um Eigentum und Prüfung:
- Wem gehören Website, Domain und Inhalte, wenn der Berater geht?
- Wer genehmigt eine Änderung, bevor die Öffentlichkeit sie sieht?
- Wo ist festgehalten, was die Seite an einem bestimmten Tag gesagt hat?
- Welche Zahlen dürfen überhaupt auf der Seite stehen?
Beantworten Sie diese vier Fragen schriftlich, dann wird die Softwareauswahl einfach.
In Zahlen verstecken sich die Pflichtangaben
Die US-Bundesregeln für Werbung zu durch Wohneigentum besicherten Ratenkrediten stehen in Regulation Z, 12 CFR 1026.24. Der Teil, an dem die meisten Berater-Websites scheitern, ist die Liste der auslösenden Angaben. Nennt eine Werbung eine dieser Angaben:
- den Betrag oder Prozentsatz einer Anzahlung,
- die Anzahl der Raten oder die Rückzahlungsdauer,
- die Höhe einer Rate,
- die Höhe der Finanzierungskosten,
dann muss sie auch die Anzahlung, die Rückzahlungsbedingungen (einschließlich einer etwaigen Schlussrate) und den effektiven Jahreszins angeben, samt Hinweis, ob er nach Vertragsschluss steigen kann. Eine Startseite, die im Hero-Banner "3% down" sagt, macht eine auslösende Angabe.
Derselbe Abschnitt listet Praktiken auf, die bei diesen Krediten generell verboten sind, etwa irreführende Werbung mit „festen“ Zinsen und Raten, irreführende Vergleiche, falsche Darstellungen einer staatlichen Billigung, irreführende Verwendung des Namens des aktuellen Kreditgebers, irreführende Versprechen einer Schuldenbeseitigung, irreführende Verwendung des Begriffs „Berater“ (counselor) und irreführende fremdsprachige Werbung.
Daraus folgt eine praktische Regel für Berater-Websites: Konkrete Zahlen gehören nicht auf Seiten, die Berater bearbeiten können. Zinsbeispiele, falls Sie überhaupt welche zeigen, gehören auf eine zentrale Seite, die Ihr Compliance-Team schreibt und datiert. Die Berater verlinken darauf.
Ein Formulierungsleitfaden für Ihre Berater
| Auf einer Berater-Seite meist unproblematisch | Erfordert Compliance-Prüfung | Gehört nicht auf Berater-Seiten |
|---|---|---|
| „Ich helfe Erstkäufern, ihre Optionen zu verstehen“ | Jede Monatsrate, Anzahlung oder Laufzeit | „Garantierte Zusage“ |
| Kreditarten, die Sie vermitteln, in einfachen Worten beschrieben | Benannte staatliche Programme und ihre Vorteile | „Niedrigste Zinsen der Stadt“ ohne Grundlage |
| Ihre Erfahrung, Ihr Engagement vor Ort, Ihre Sprachen | Vergleiche mit anderen Kreditgebern | Texte, die eine Billigung durch eine Behörde andeuten |
| Referenzen echter Kunden, mit deren Erlaubnis | Jede Zinsangabe | Behauptungen, eine Umschuldung werde „Schulden beseitigen“ |
Das ist ein Ausgangspunkt für Ihre eigene Richtlinie, kein Ersatz dafür.
NMLS-Nummern: Wissen Sie, welcher Regel Sie folgen
Berater fragen oft, wo ihre NMLS-Nummer erscheinen muss. Die US-Bundesregel für Kreditvermittler, 12 CFR 1026.36(g), verlangt Namen und NMLSR-IDs von Kreditgeber und Vermittler auf vier Kreditdokumenten: dem Kreditantrag, den Offenlegungen nach 1026.19(e) und (f), dem Schuldschein oder Kreditvertrag und dem Sicherungsinstrument. Werbung steht nicht auf dieser Liste. Pflichten, NMLS-Nummern auf Websites und in Anzeigen zu zeigen, ergeben sich in der Regel aus den Lizenzregeln und Aufsichtsbehörden der Bundesstaaten, und sie unterscheiden sich von Staat zu Staat. Am sichersten ist es, Name, NMLS-ID und Lizenzangaben des Unternehmens fest in die Fußzeile jeder Website einzubauen, damit Berater sie nicht entfernen können, und die Anforderungen für die Lizenzstaaten jedes Beraters von der Compliance bestätigen zu lassen.
Fair Housing gilt auch für Kreditgeber. Die US-Bundesverordnung zu diskriminierender Werbung, 24 CFR 100.75, erfasst Hinweise und Aussagen zu Wohnimmobiliengeschäften, wozu auch die Kreditvergabe gehört. Beschreibungen von Stadtvierteln, die darauf eingehen, welche Art von Menschen dort lebt, sind der übliche Weg, auf dem Berater-Websites in Schwierigkeiten geraten.
So bildet sich das in We.Inc ab
| Ihr Unternehmen | In We.Inc |
|---|---|
| Der Kreditgeber und sein Marketingteam | Das Markenkonto und sein Team |
| Ein Kreditberater, ein Team oder eine Filiale | Ein Kundenkonto mit eigener Website bzw. eigenen Websites |
| Compliance-Prüfer | Ein Teammitglied, das Veröffentlichungen genehmigt |
| Eine Marketingassistenz, die Seiten baut | Ein Teammitglied mit Design-Rolle, ohne Abrechnung |
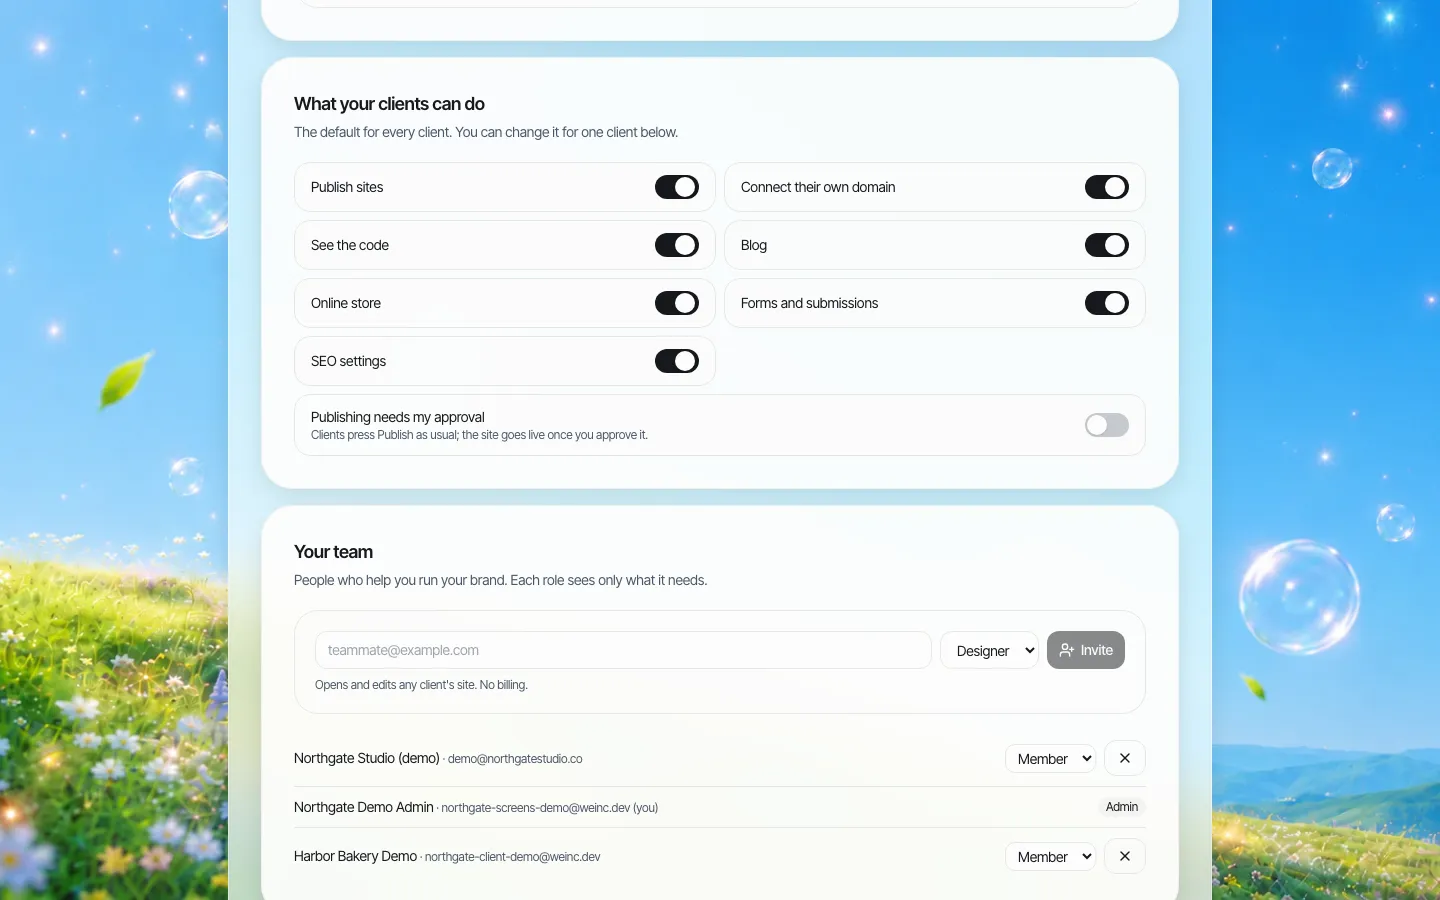
*Unternehmensweite Standards. Aktivieren Sie hier „Publishing needs my approval“, und jeder neue Berater startet damit.*
Der Freigabeschritt ist einstufig: Der Berater bearbeitet und klickt auf Veröffentlichen, die Anfrage landet in Ihrer Warteschlange, und Ihr Prüfer genehmigt sie oder fordert Änderungen an. Es ist kein mehrstufiger Workflow mit Rechtsabteilung, dann Marketing, dann Filialleitung. Wenn Ihre Richtlinie mehrere Freigaben verlangt, holen Sie diese außerhalb des Tools ein und lassen eine Person auf Genehmigen klicken.
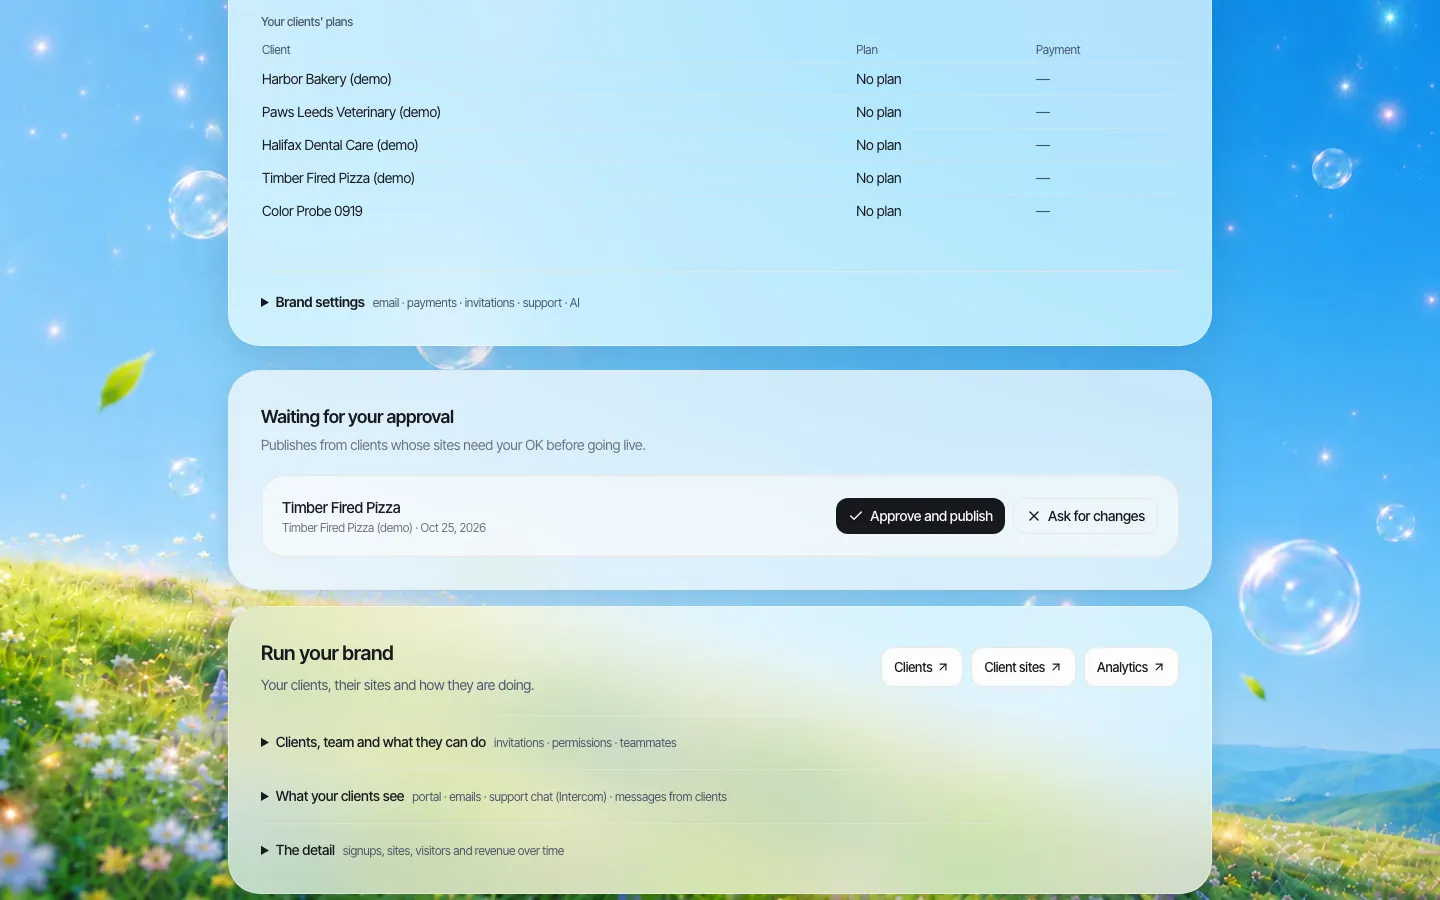
*Eine Warteschlange für die ausstehenden Änderungen aller Berater. Die Anfrage in dieser Demo wurde für den Screenshot angelegt.*
Pro Berater können Sie außerdem festlegen, ob er eine eigene Domain verbinden, den Code sehen, einen Blog betreiben oder Formulare nutzen darf. Viele Kreditgeber schalten den Blog für neue Berater aus und erst dann ein, wenn diese gezeigt haben, dass sie im Rahmen des obigen Leitfadens schreiben können.
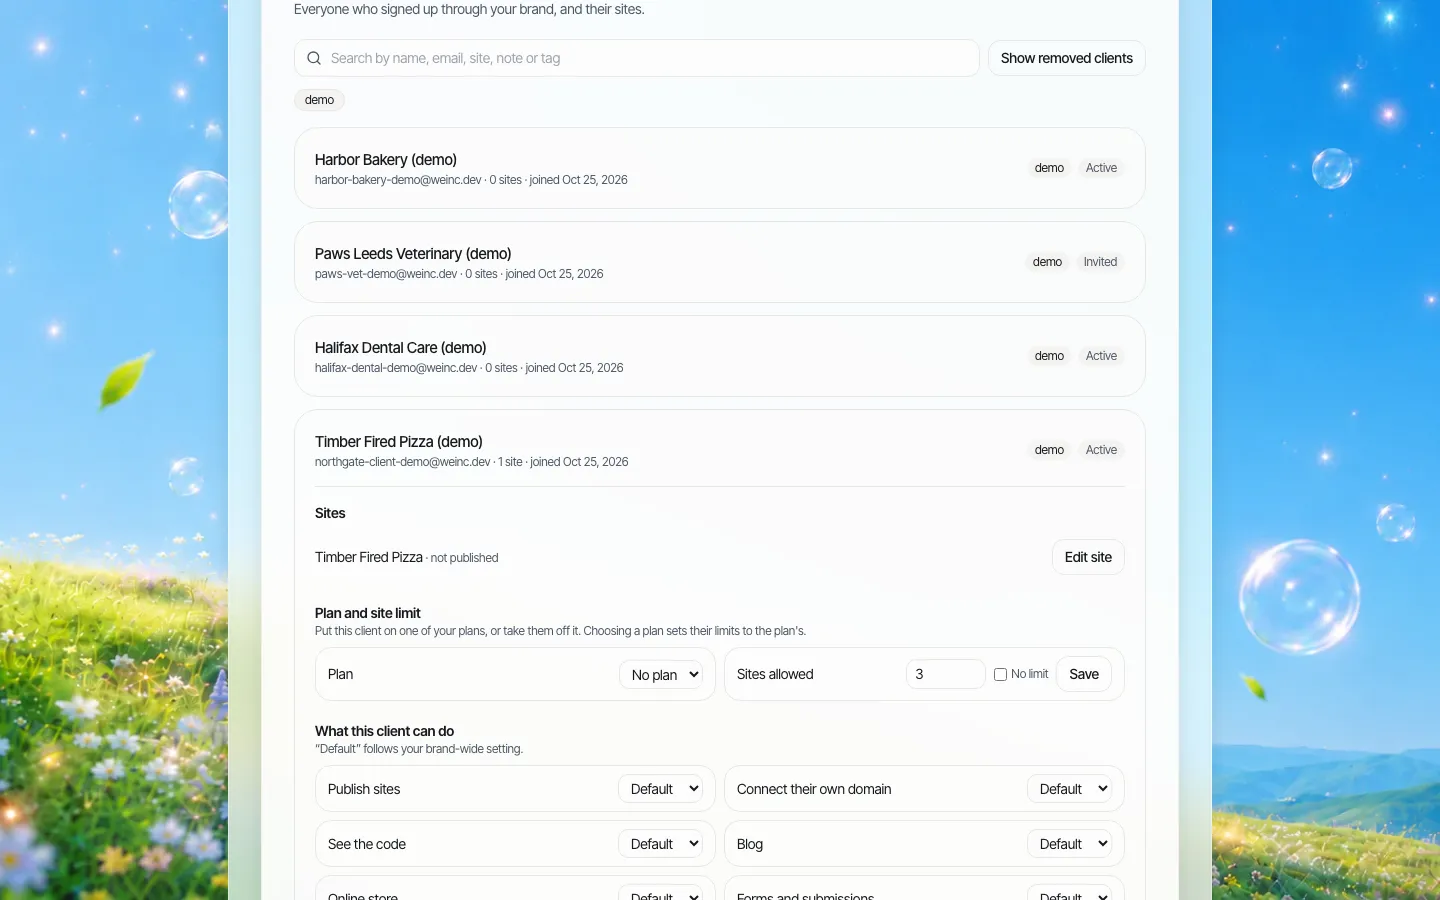
*Das Konto eines Beraters. Die Schalter überschreiben die Unternehmensstandards nur für diese Person.*
Nachweise, nach denen man Sie fragen wird
Prüfer und Auditoren fragen: „Was stand auf dieser Seite, und wer hat sie genehmigt?“ Planen Sie die Nachweise, bevor Sie sie brauchen:
- Genehmigte Texte. Bewahren Sie eine datierte Kopie jeder Seite auf, die Kreditkonditionen nennt. Am einfachsten mit Ihrer eigenen Methode: ein PDF oder Screenshot, der bei der Freigabe in Ihrer Compliance-Akte abgelegt wird. We.Inc führt kein seitenweises Archiv früherer Versionen für Sie, verlassen Sie sich dafür also nicht auf die Plattform.
- Kontoaktionen. We.Inc führt ein Audit-Log der Aktionen in der Organisation, etwa wenn sich die Berechtigungen eines Beraters ändern oder ein Konto pausiert wird.
- Website-Code. Der Code jeder Website lässt sich als ZIP herunterladen oder zu GitHub übertragen, sodass Ihr Archivteam eine vollständige Kopie einer Website zu einem bestimmten Zeitpunkt erhält.
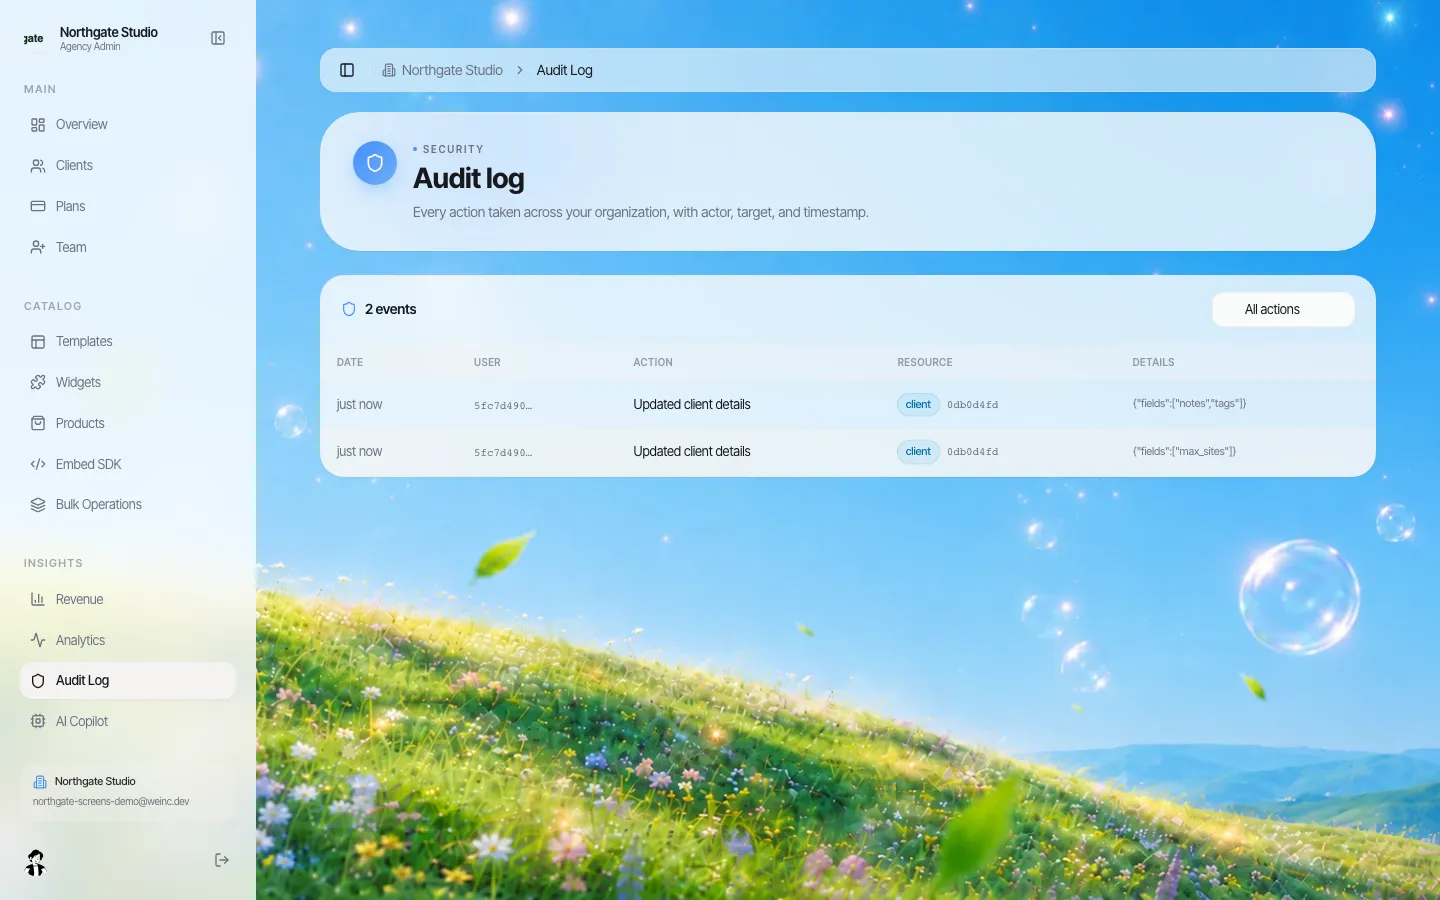
*Das Audit-Log erfasst Aktionen auf Kontoebene. In diesem Build zeigt die Benutzerspalte eine ID statt eines Namens.*
Wenn ein Berater geht
Die Fluktuation unter Beratern ist hoch, und Abgänge sind der Moment, in dem Marken- und Compliance-Risiken steigen. Halten Sie Folgendes in der Beratervereinbarung fest:
- Dem Unternehmen gehören Marke, Design und jede Seite, die Kreditprodukte oder Konditionen nennt.
- Die persönliche Domain des Beraters, falls vorhanden, ist auf den Berater registriert; das Unternehmen entscheidet, ob sie auf eine Unternehmenswebsite verweisen darf.
- Am letzten Tag wird das Konto pausiert. Ein pausierter Berater kann keine Domain mehr verbinden, und Sie entscheiden, was die Website als Nächstes zeigt.
- Die Website wird durch eine Seite ersetzt, die Besucher an die Filiale oder einen namentlich genannten Kollegen weiterleitet, damit Empfehlungspartner nicht vor einem toten Link stehen.
Wo die Website endet und Ihre Systeme beginnen
Kreditgeber betreiben bereits ein Kreditvergabesystem, eine Point-of-Sale-Antragsstrecke, ein Pricing-System und ein CRM. We.Inc ersetzt keines davon und hat keine eingebaute Integration mit Hypothekensystemen. Die Aufgabe der Berater-Website ist es, die Person vorzustellen und den Besucher zum richtigen nächsten Schritt zu führen: dem Antragslink, den Ihr POS jedem Berater gibt, einer Telefonnummer oder einem Kontaktformular. Formulare sind ein Schalter pro Berater.
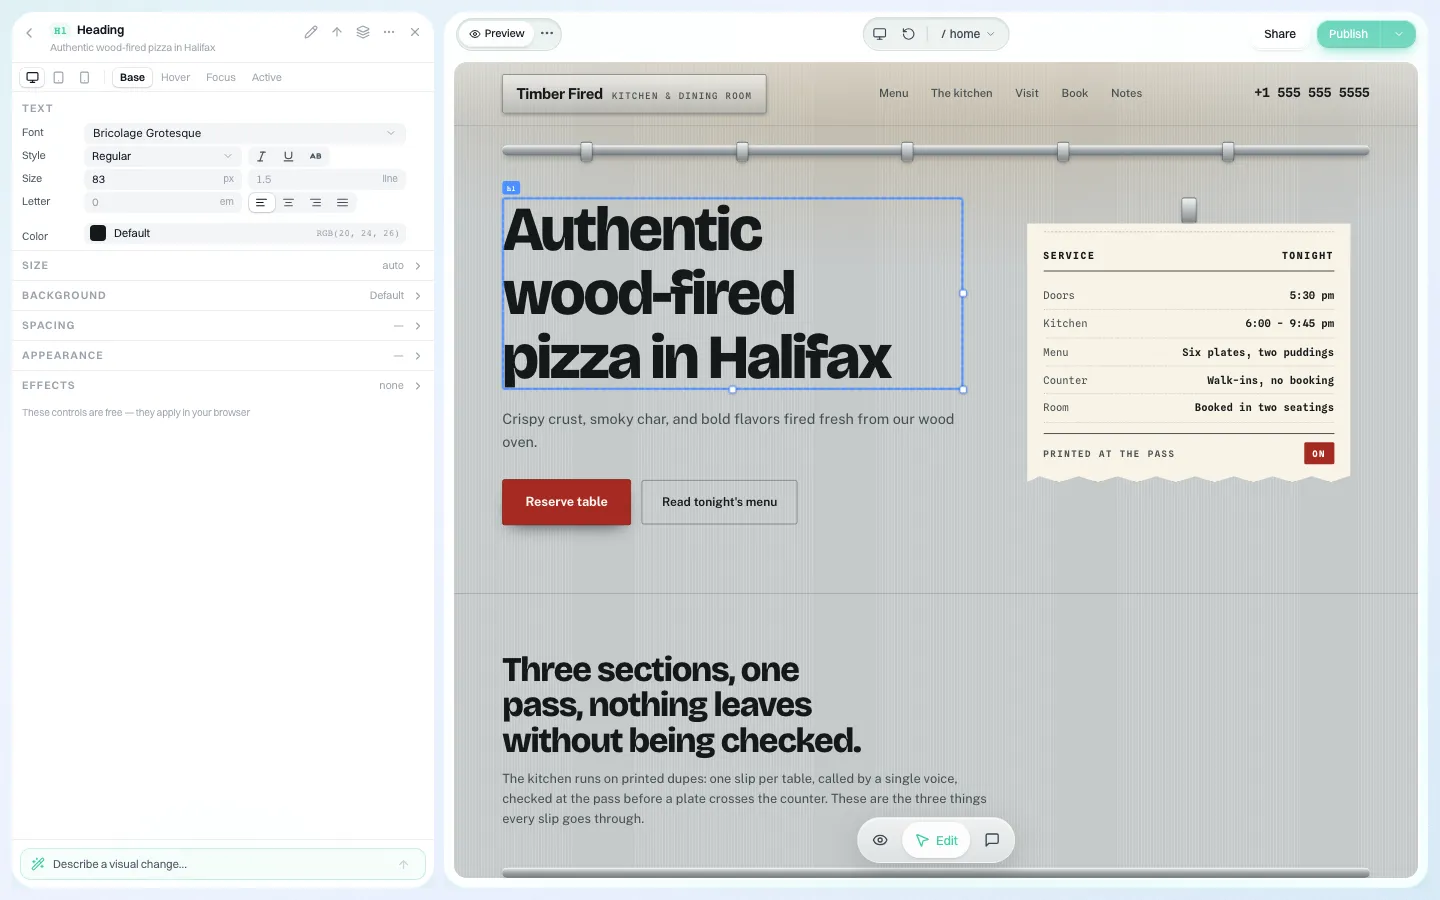
*Berater bearbeiten ihre eigenen Texte und Fotos. Mit aktivierter Freigabe geht nichts live, bevor Ihr Prüfer es genehmigt.*
Suche: eine starke Unternehmenswebsite, viele wirklich persönliche Berater-Websites
Wenn jede Berater-Website dieselben 800 Wörter zu „Warum Sie uns wählen sollten“ enthält, sehen Suchmaschinen nahezu doppelte Seiten, und die Spam-Richtlinien von Google bezeichnen Seiten, die für „bestimmte, ähnliche Suchanfragen“ ranken sollen, als Doorway-Missbrauch. Die Unternehmenswebsite trägt die Unternehmensgeschichte und die Produktseiten. Jede Berater-Website sagt, was nur dieser Berater sagen kann: welche Viertel er kennt, welche Sprachen er spricht, mit welchen Käufern er arbeitet.
Passt We.Inc zu Ihnen?
Gut geeignet für Kreditgeber im Privatkundengeschäft, Hypothekenvermittler und Credit Unions, die gebrandete Berater- und Filial-Websites wollen, die Berater tatsächlich pflegen, mit einer Prüfwarteschlange und einem sauberen Ausstieg, wenn jemand geht.
Nicht geeignet, wenn Sie ein einziges Produkt suchen, das Berater-Websites mit Zinsangeboten, Anträgen und CRM bündelt. Das leisten spezialisierte Marketing-Suiten für Hypotheken; kaufen Sie in dem Fall eine davon.
Demo buchen: Wir richten einen Beispielberater unter Ihrer Marke mit aktivierter Freigabe ein.
Quellen
Zuletzt geprüft am 2026-10-25. Diese Seite enthält allgemeine Informationen und keine Rechtsberatung. Klären Sie bundes- und einzelstaatliche Anforderungen mit Ihrer Compliance-Beratung.
- eCFR, 12 CFR 1026.24, Advertising: auslösende Angaben und verbotene Praktiken.
- eCFR, 12 CFR 1026.36, Prohibited acts or practices and certain requirements for credit secured by a dwelling: Absatz (g), NMLSR-Identifikation auf Kreditdokumenten.
- eCFR, 24 CFR 100.75, Discriminatory advertisements, statements and notices.
- Google Search Central, Spam-Richtlinien für die Google Websuche: Doorway-Missbrauch.
Sehen Sie eine Kreditberater-Website unter Ihrer Marke
Buche eine 30-minütige Demo. Wir zeigen dir den Baukasten unter deiner Marke, sehen uns an, wie viele Kunden-Websites du betreiben willst, und nennen dir deinen genauen Preis.
Lieber erst die ganze Tour? Den White-Label-Website-Baukasten ansehen
Fragen, die Käufer stellen
Kann die Compliance Änderungen an Berater-Websites genehmigen, bevor sie live gehen?
Ja. Aktivieren Sie die Veröffentlichungsfreigabe für alle oder ausgewählte Berater. Es ist eine einstufige Freigabe, bevor die Website eines Beraters live geht.
Zeigt We.Inc aktuelle Hypothekenzinsen an oder nimmt Anträge entgegen?
Nein. Es gibt weder ein Pricing-System noch eine Antragsstrecke. Verlinken Sie jede Berater-Website auf Ihre eigenen Antrags- und Zinsseiten.
Führt We.Inc ein datiertes Archiv jeder Seitenversion?
Nein. Es führt ein Audit-Log der Kontoaktionen und erlaubt den Download des Website-Codes. Speichern Sie genehmigte Seiten in Ihrer eigenen Compliance-Akte.
Lässt sich die NMLS-ID eines Beraters so fixieren, dass er sie nicht entfernen kann?
Bauen Sie sie in das feste Design der Website ein, etwa in die Fußzeile, und lassen Sie die Freigabe aktiv, damit Änderungen daran vor der Veröffentlichung geprüft werden.
Weiterlesen
- White-Label-Website-Baukasten: die We.Inc-Plattform
- Makler-Websites für Immobilienunternehmen
- Kundenberechtigungen: was jeder Website-Inhaber tun kann
- Audit-Log für eine White-Label-Website-Plattform
- Markensteuerung über viele Websites hinweg
- Ausstiegsplan für Website-Anbieter: Vertragsklauseln
Verwandt: White-Label-Website-Baukasten mit KI
- Multi-Site-Management
- Websites für Mitgliedsorganisationen von Dachverbänden
- White-Label-Websites für Online-Kursplattformen
- White-Label-Websites für Zahlungs- und Kassenanbieter
- White-Label-Websites für Wahlkampf-Software
- Preise für White-Label-Website-Builder
- Websites verkaufen aus Ihrer Druckerei unter eigener Marke
- Websites für Hausverwaltungen
Produkt
Für wen
- Für Agenturen
- Für Freelancer
- Für Hosting-Anbieter
- Für SaaS-Plattformen
- Für Start-ups
- Finanzdienstleistungen
- Lösungen für das Gesundheitswesen
Funktionen
Ressourcen
- Blog
- Hilfecenter
- Kostenlose Tools für Unternehmen
- Free UI Components
- Vorlagen
- Vorlagen-Sammlungen
- Website-Beispiele
- Ratgeber
- Vergleiche
- Alternativen
- Die besten
- Testberichte
- Preisübersichten
- Anwendungsfälle
- Glossar und Anleitungen
- Integrationen
- Entwickler
- Benchmark
- Windows App